
タイミー(215A)には、個人的にちょっと苦い思い出があります。
以前1,800円台で買い、その後1,200円台で損切り。損失は約26万円でした。
だから今回の決算を見て、単純に「良い決算か、悪い決算か」だけでは見られませんでした。タイミーというサービス自体は有名で、会社の成長もずっと分かりやすかった。それでも最近は、自分の感覚として以前ほどCMを見かけなくなり、株価も「これからまだ大きく伸びる会社」という期待をかなり先に織り込んでいるように感じていました。
9月10日に発表した2027年4月期第1四半期決算。翌11日の株式市場では売りが先行し、前場にはグロース市場の値下がり率上位に入る場面がありました。
数字だけを見れば、赤字転落でも大幅減収でもありません。
それなのに、なぜ売られたのか。
今回は、タイミーを初めて見る人にも分かるように、そもそも何で稼ぐ会社なのか、ここまでどう成長してきたのか、そして「次の成長材料」がどこにあるのかまで追ってみます。
そもそもタイミーは何で稼いでいる会社?
タイミーは、働きたい人と人手が欲しい事業者を短時間・単発でつなぐ「スポットワーク」のプラットフォームです。
アプリ上で求人を探し、面接や履歴書なしで働ける。飲食、小売、物流などで「今日だけ人が足りない」という事業者と、「今日数時間だけ働きたい」というワーカーをマッチングする仕組みです。
事業者がワーカーへ支払う報酬などに対して手数料を受け取るのが基本の収益モデルです。
この仕組みが急速に広がりました。2026年4月末時点で登録ワーカーは1,420万人、累計導入事業所数は46万拠点。もはや「名前を知らない人の方が少ない」と感じるくらい、スポットワークの代表的なサービスになっています。
自分もタイミーというサービス自体はよく知っています。だからこそ、以前株を買った時も「このサービスならまだ伸びるのでは」と期待していました。
でも株価で痛い目を見た経験があるので、今回は少し違う角度から見たいと思います。
サービスが有名になることと、株価が上がり続けることは別。
ここを分けて考える必要があります。
業績は確かに伸びてきた
まず過去の業績を並べると、タイミーが急成長してきた会社なのは間違いありません。
※表は横にスクロールできます →
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2024年10月期 | 268.8億円 | 42.5億円 | 28.0億円 |
| 2025年10月期 | 342.9億円 | 67.5億円 | 53.1億円 |
| 2026年4月期* | 210.1億円 | 38.1億円 | 24.4億円 |
| 2027年4月期予想(中央値) | 482.2億円 | 92.8億円 | 64.6億円 |
※2026年4月期は決算期変更に伴う6か月決算のため、単純な前年比較には向きません。
売上も利益も数年前と比べればかなり大きくなっています。
会社の2027年4月期予想も、売上高は約476〜488億円、営業利益は約88〜97億円のレンジ。会社としてはまだ成長を見込んでいます。
ここだけを見ると、「そんなに悲観する決算なの?」というのが自分の最初の感想でした。
ところが今回の1Qを前年の同じ5〜7月と比べると、少し印象が変わります。
※表は横にスクロールできます →
| 5〜7月 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
| 2025年 | 83.7億円 | 18.3億円 | 12.6億円 | 21.9% |
| 2026年 | 104.4億円 | 19.3億円 | 12.7億円 | 18.6% |
| 増減 | +約25% | +約6% | +約1% | ▲3.3pt |
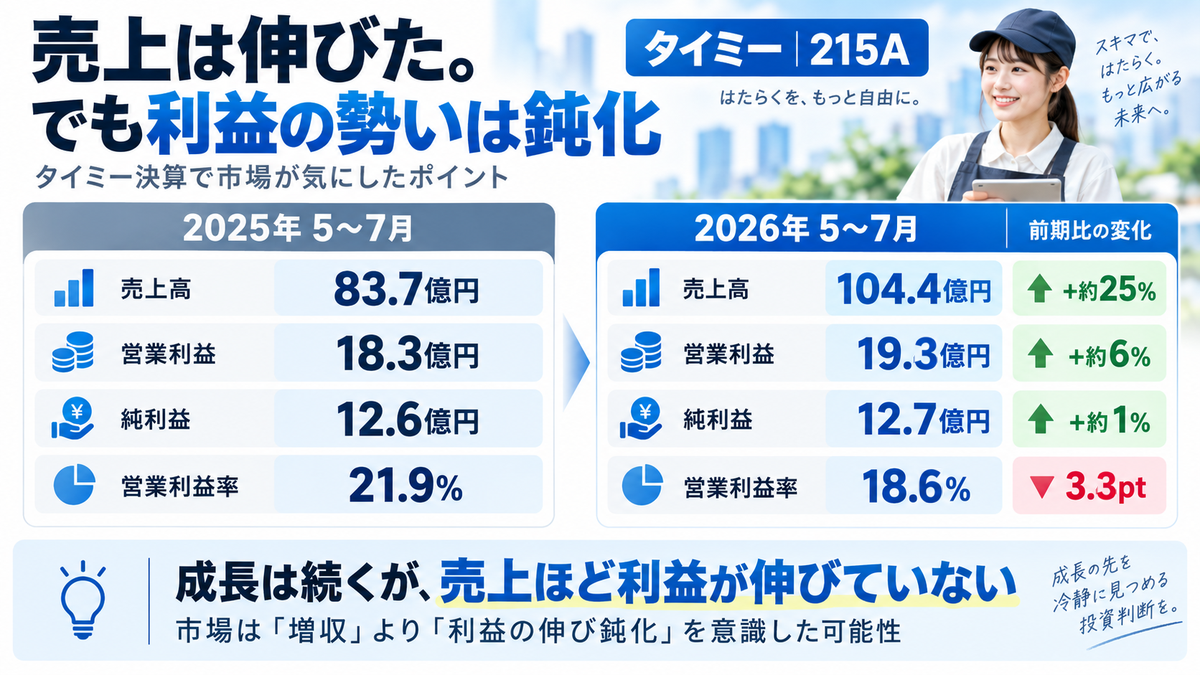
売上は約25%伸びています。
でも、営業利益は約6%増。純利益はほぼ横ばいです。
つまり、売上の伸びほど利益が伸びていない。
自分が今回の決算で一番気になったのはここでした。
「タイミーはまだ高成長企業なのか?」と聞かれれば、売上はまだ伸びています。ただ、以前のように「売上が伸びれば利益も一気に伸びる」という段階から、少し変わってきているようにも見えます。
決算が悪いというより「期待に届かなかった」?
今回の1Q経常利益は18.8億円。上期会社計画の中央値41.8億円に対する進捗率は45.2%でした。
1Qとして致命的に低い数字ではありません。
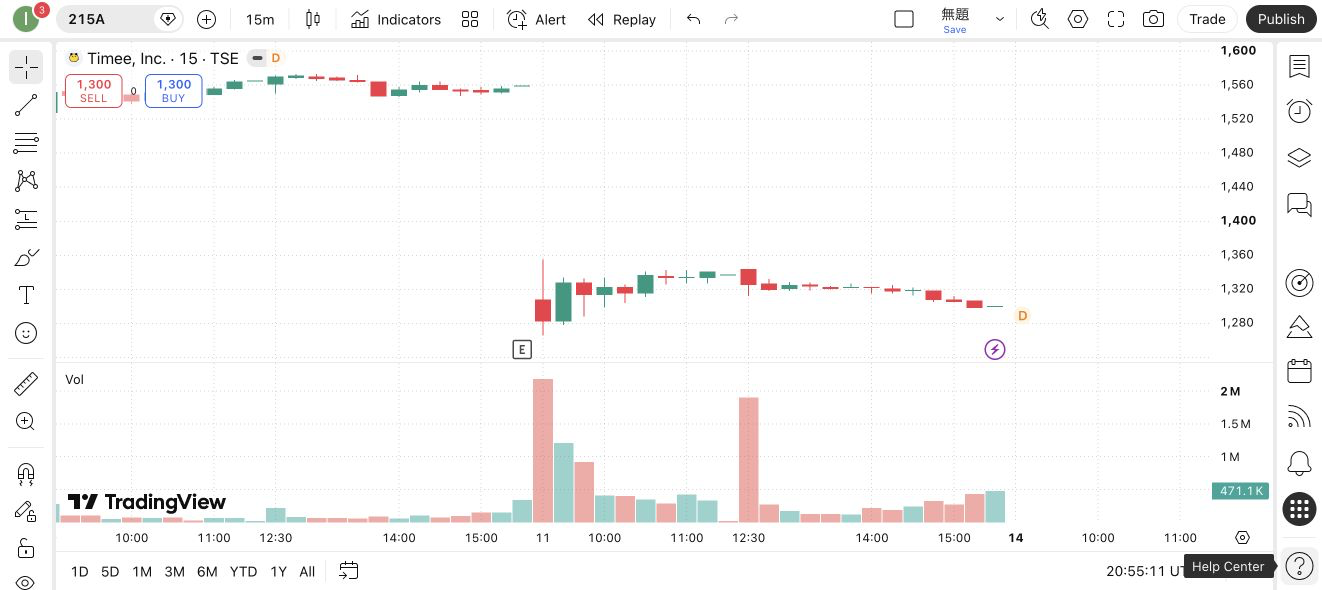
それでも決算発表後の夜間PTSでは大きく売られ、翌日の市場でも売りが先行しました。
自分はここを、単純な「決算悪化」と見るより、株価側の期待が高かった反動が大きかったのではと感じています。
タイミーの株価は6月4日に年初来安値1,032円をつけたあと反発し、8月28日には1,825円まで上昇しました。3か月弱で約77%上昇した計算です。
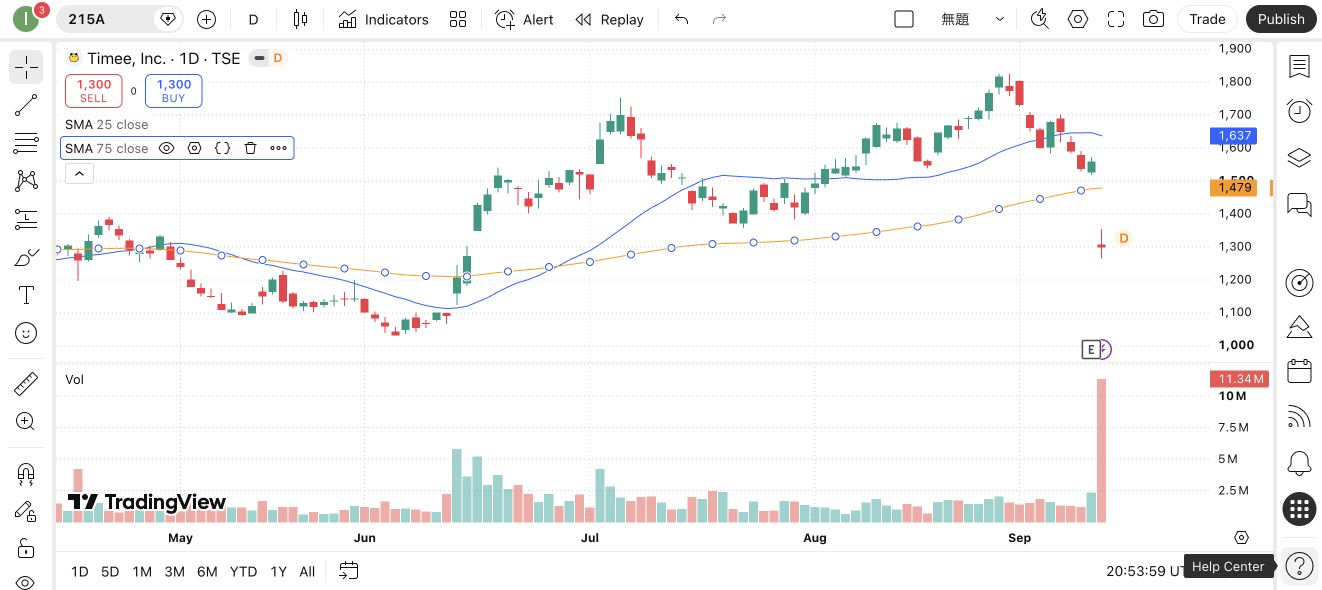
9月11日は1,308円で始まり、一時1,355円まで戻したものの、安値1,266円、終値1,300円でした。出来高は1,134万株まで膨らみ、決算を受けて売買が大きく増えています。
自分も過去に1,800円台で買っていますが、改めてチャートを見ると、この1,800円前後は市場がタイミーの成長をかなり強く期待しやすい価格帯なのかもしれません。
だから今回も「増収だったからOK」では足りなかった。
市場が欲しかったのは、まだ成長率が加速していることを確認できる数字だったのではないでしょうか。
「最近勢いが落ちた気がする」は数字にも少し出ている
自分の感覚では、以前ほどタイミーのCMを見かけなくなりました。
もちろん、これは自分の生活圏での印象なので、広告出稿が実際にどれだけ減ったかとは別の話です。
ただ、「サービスが世の中に一気に広がっている途中」という雰囲気が以前ほど強くないのは確かに感じます。
その感覚と今回の決算を重ねると、少し納得できる部分があります。
タイミーはすでに登録ワーカー1,400万人超、導入事業所46万拠点という巨大なサービスになりました。
ここまで普及すると、ゼロから100へ広げる時期と同じ成長率を続けるのは簡単ではありません。
スポットワーク市場そのものが伸びても、競合も増えます。飲食・小売などではコスト抑制の影響も受けますし、物流の大型案件が計画通り立ち上がるかも重要になります。
だから自分は、「タイミーそのものが終わった」というより、スポットワーク一本だけでこれまでと同じ勢いを維持する段階ではなくなってきたのでは、と見ています。
では、次の成長材料はあるのでしょうか。
次の一手は「スポット」から「長期採用」へ
調べていて、自分が一番面白いと思ったのが「長期アルバイト採用サポートプラン」です。
タイミーは2026年8月から、このサービスを本格展開しました。
仕組みは分かりやすいです。
普通のアルバイト採用なら、求人を見て応募し、面接して、採用されてから初めてその職場で働きます。
タイミーは逆です。
まずスポットワークで実際に働く。そのうえで「ここなら長く働きたい」と思えば長期アルバイトにつなげる。会社はこれを「プレバイト」と呼んでいます。
ワーカーは職場の雰囲気を先に確認でき、店舗側も実際の働きぶりを見てから声をかけられる。
しかも2026年7月時点で、長期アルバイト就業に関心を示すワーカーは120万人以上。会社の調査では、タイミーを通じた長期採用に意向を示す事業者も98.2%に上るとしています。
料金は事業者向けの月額制で2万円から。
これは今までの「働いた分に対する手数料」とは少し違う、継続課金型の収益源にもなります。
自分はここを見て、少し印象が変わりました。
「タイミーはもう頭打ちなのかな」と思っていたのですが、会社自身もスポットワークだけで終わるつもりではないようです。
スポットワークで集めた巨大なワーカー基盤を、そのまま長期採用市場へ持っていく。
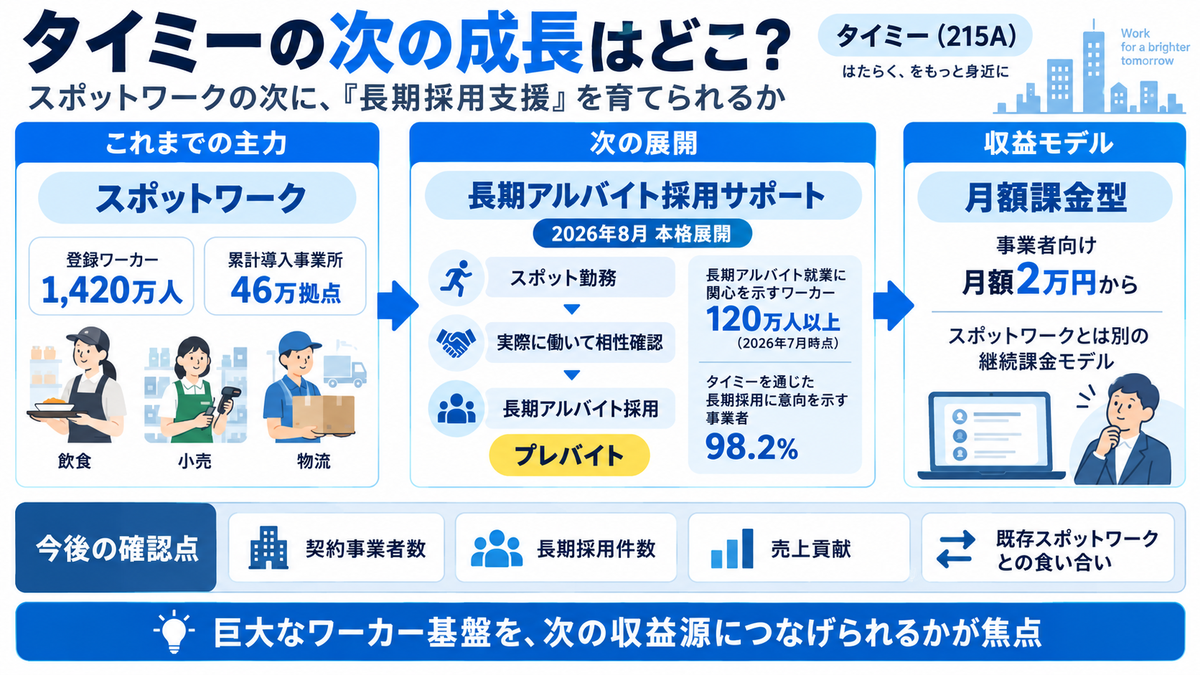
これはかなり自然な横展開に見えます。
ただ、これが本当に“第二の柱”になるかはまだ分からない
ここで強気になりすぎるのも違うと思います。
長期アルバイト採用サポートは始まったばかりです。
月額課金の契約企業がどこまで増えるのか。スポットワークと食い合わないのか。長期採用市場で既存の求人媒体とどこまで競争できるのか。
まだ数字で答えが出ていません。
一方で、会社はプライム市場への区分変更申請に向けた準備も始めました。企業として次の段階へ進もうとしているのは確かです。
だから今のタイミーを、自分は「もう成長しない会社」とまでは思いません。
ただ、上場直後のように「スポットワーク市場が伸びればそのままタイミーも伸びる」と単純に期待する段階は過ぎつつあるように感じます。
26万円の損切りを経験した今なら、見る場所は変わる
自分は以前、タイミーを1,800円台で買い、1,200円台で損切りしました。
約26万円の損失。
正直、かなり痛かったです。
当時は「タイミーは有名だし、利用者も増えている。これからも成長するだろう」という期待を強く見ていたと思います。
でも今なら、同じタイミーを見るとしても、サービスの知名度や利用者数だけでは判断しません。
売上成長率は維持できるのか。
利益率は戻るのか。
物流など新しい業界で本当に伸ばせるのか。
そして長期アルバイト採用支援が第二の収益源になるのか。
自分が次に見たいのはこのあたりです。
今回の決算は、タイミーの成長が止まったことを示す決算ではありません。
ただ、「成長している」というだけで市場が満足する段階ではなくなってきた。
そこが、今回株価が素直に評価されなかった一番の理由ではないかと考えています。
次の焦点は、スポットワークの成長率そのものより、タイミーが巨大なワーカー基盤を使って次の事業をどこまで育てられるか。
自分にとっては苦い銘柄ですが、だからこそ今度は「期待」だけではなく、その数字が出てくるかを追っていきたいと思います。
※本記事は公開情報と筆者自身の投資経験をもとにした個人的な考察です。特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント