
データセクションの株価が、また大きく動き始めました。
自分にとってこの銘柄は少し苦い記憶があります。以前保有していたものの損切り。その後に株価が急騰して、「持っていれば……」とかなりショックを受けた銘柄です。
だから今回、5年間で累計1,399億23百万円という大型契約が出て株価が再び動いているのを見て、最初に気になったのは契約金額の大きさよりも別のことでした。
そもそも、5月はなぜ6,140円まで上がったのか。
そして今のデータセクションは、AIというテーマだけで資金が集まる仕手的な銘柄なのか。それとも、すでに業績の変化を伴った株価なのか。
調べ直してみると、以前の自分が見ていたデータセクションとは、会社の中身そのものがかなり変わっていました。
そもそもデータセクションは何の会社だったのか
データセクションは、もともとデータ分析やAI、マーケティング支援、システム開発などを手掛けてきた会社です。
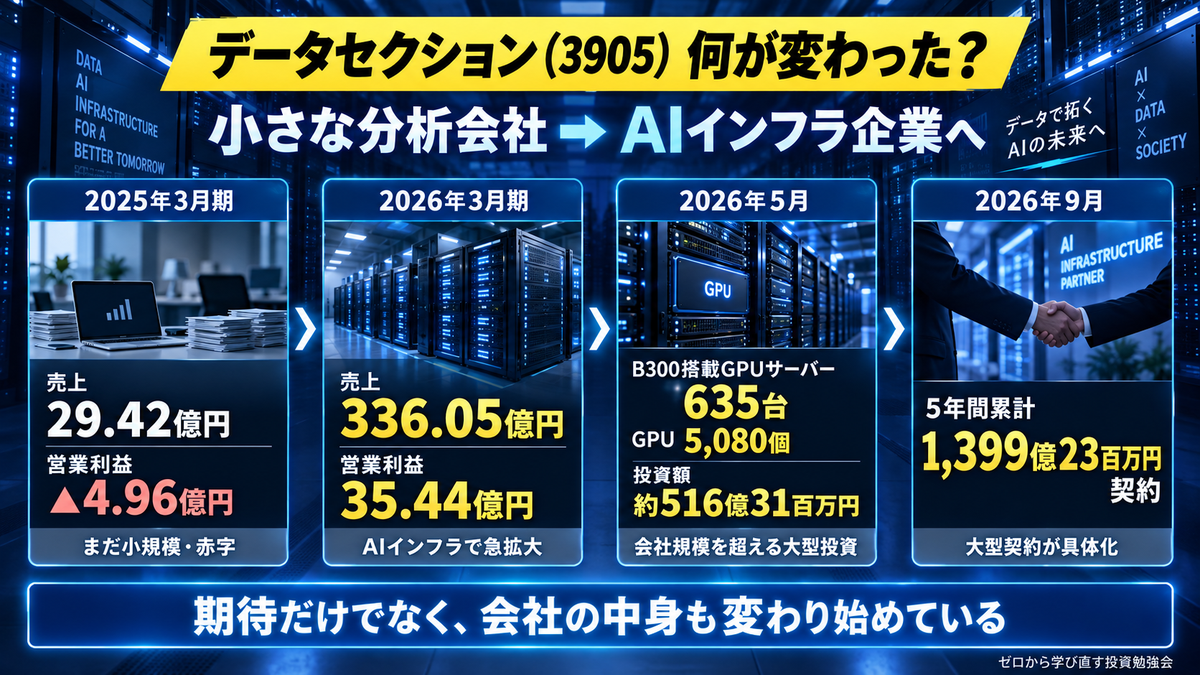
2025年3月期までは売上高29億42百万円、営業損失4億96百万円。規模としてはまだ小さく、利益も安定している会社ではありませんでした。
ところが、ここにAIインフラ事業が入ってきます。
簡単にいえば、NVIDIAの高性能GPUを大量に搭載したサーバーを用意し、その計算能力をAI開発企業などへ提供する事業です。生成AIの学習や推論には大量の計算能力が必要ですが、最新GPUは高価で、必要な台数を自前で確保するのも簡単ではありません。
そこでデータセクションは、「AIを作る会社」というより、そのAIを動かすための計算資源を供給する側へ大きく踏み出しました。
ここが、昔のデータセクションと今のデータセクションを見るうえで一番大きな変化です。
5月はなぜ6,140円まで上がったのか
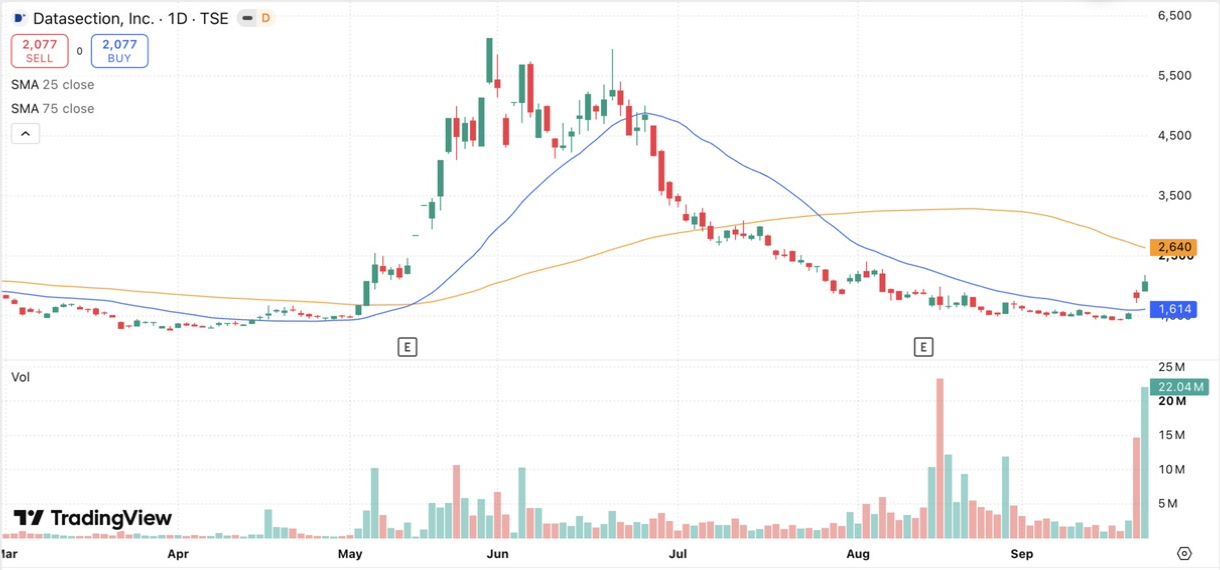
2026年5月の株価は、月初の1,488円から5月29日の6,140円まで上昇。1か月で約4倍になりました。
自分が損切りした後にこの上昇を見たときは、正直かなり悔しかったです。ただ、今回あらためて材料を時系列で追うと、単純な「AI関連だから上がった」だけではありませんでした。
最初の大きな材料が5月7日です。データセクションはNVIDIA「B300」を搭載したGPUサーバー635台、GPU合計5,080個をCompalから取得すると発表。投資総額は約3億25百万ドル、会社発表ベースで約516億31百万円です。
前年まで売上30億円弱だった会社が、500億円を超えるGPUサーバー投資へ踏み出す。この時点で会社の規模感が一気に変わります。
さらに5月12日には、日本・タイ・オーストラリアのAIデータセンター計画に向け、総額5億〜10億ドル規模の資金調達を目指す独占的アレンジメント契約を締結。対象は合計約2万個のGPU、約40MWのデータセンター容量です。ただし、これは資金提供そのものを確約する契約ではなく、デューデリジェンスや内部承認、最終契約などの条件が残っていました。
※表は横にスクロールできます →
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2024年3月期 | 22.29億円 | ▲2.16億円 | ▲12.61億円 |
| 2025年3月期 | 29.42億円 | ▲4.96億円 | ▲6.54億円 |
| 2026年3月期 | 336.05億円 | 35.44億円 | 28.01億円 |
売上高は前年の約11倍。営業利益も赤字から35億円超の黒字へ転換しました。
ここはかなり重要です。5月の上昇にはAIテーマへの期待が乗っていましたが、すでに「将来できたらすごい」という話だけではなく、AIインフラ事業が実際の売上と利益に入り始めていました。
その後も5月28日にAIインフラ事業の最新状況に関する説明会開催を発表し、5月29日には株価が前日比1,000円高の6,140円まで上昇。年初来高値を付けました。
つまり5月の急騰は、B300大量取得、巨額資金調達計画、急拡大した業績、AIインフラ事業への期待が短期間に重なった結果と見るのが自然です。
ただし、1か月で約4倍という上昇スピードまで業績だけで説明できるかというと、そこは別の話です。
期待もかなり先に走っていた。
そして株価は6,140円から大きく崩れた
5月末に6,140円を付けた後、6月末は3,465円、7月末は2,134円、8月末は1,696円まで下落しました。5月高値から見ると、8月末には7割以上下がった計算です。
ここだけを見ると、やはり「仕手的だったのでは」と感じます。
短期間で数倍になり、その後急落する値動きはかなり投機的です。AI、NVIDIA、GPU、データセンターという強いテーマもあり、短期資金の影響が大きかったことは値動きと出来高からも読み取れます。
ただ、会社の業績まで元に戻ったわけではありません。
2027年3月期の会社予想は売上高1,621億93百万円、営業利益248億15百万円。前期の売上336億円、営業利益35億円から、さらに大幅な拡大を見込んでいます。
もちろん、この計画を実現できるかは別問題です。GPU取得には巨額の資金が必要で、電力、設備、稼働率、顧客契約、資金調達条件も利益を左右します。
だから今のデータセクションは、「中身のないテーマ株」と片付けるのも違うし、「業績が伸びるから安心して評価できる成長株」と見るのもまだ早い。
実体のある急成長事業と、大きな期待が同居している銘柄だと自分は見ています。
今回の1,399億円契約はどれくらい大きいのか
9月18日、米国の大手AIインフラ企業とのGPUクラスター・AIコンピュートサービス契約が発表されました。契約期間は5年間、累計契約額は1,399億23百万円。
金額だけを見るとかなり大きいですが、自分は最初、「それがどれくらいすごいのか」がよく分かりませんでした。
そこで過去の業績と比べてみます。
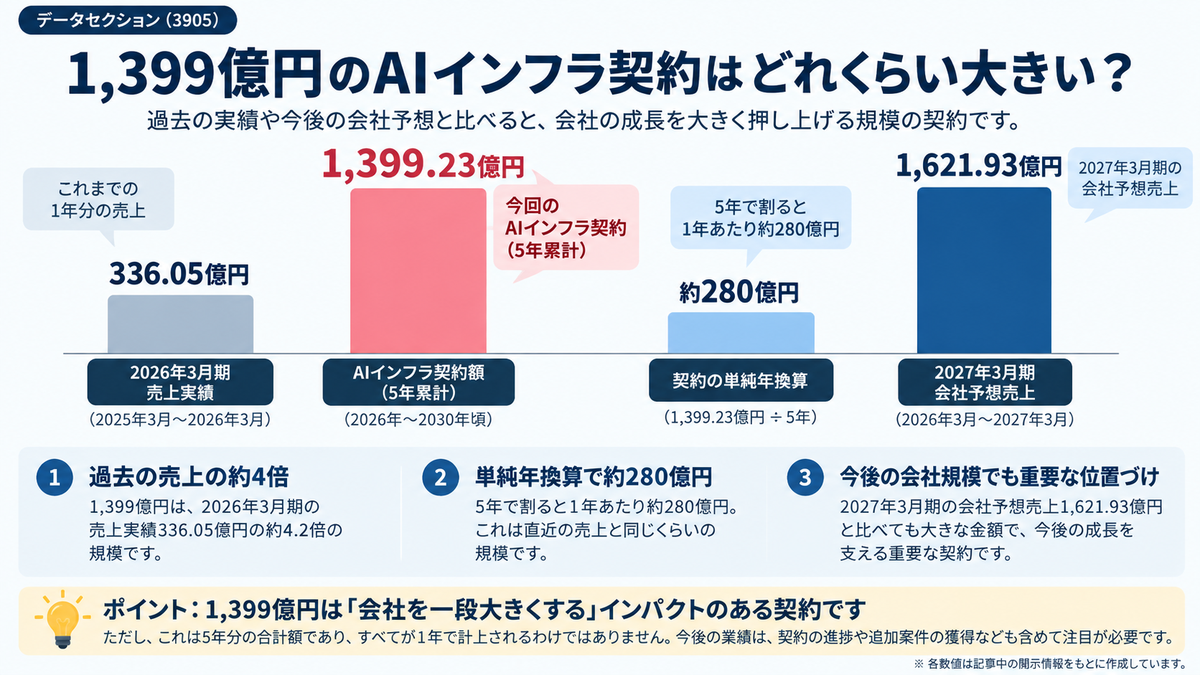
2026年3月期の年間売上高は336億5百万円。1,399億23百万円は、その約4.2年分に相当します。仮に5年間で単純に均等配分すると年間約280億円で、2026年3月期売上高の約83%です。
一方、2027年3月期の会社予想売上高は1,621億93百万円。この規模まで会社計画が拡大する前提なら、年間280億円は約17%です。
つまり今回の契約は、昔のデータセクションから見れば会社の規模を変えるほど巨大ですが、会社自身が描いている今後のAIインフラ事業全体から見ると、「これ一件ですべてが決まる」という金額ではありません。
ここが面白いところです。
9月24日には、手付金1億3,140万ドルのうち9,855万ドルの入金を受け、受注の効力が発生したことも公表されました。単なる基本合意や将来構想ではなく、契約が実際に動き始めたことを市場が評価した可能性があります。
9月24日の終値は1,807円。25日は2,077円、前日比14.94%高となり、出来高も2,000万株を超えました。
5月の「巨大なAIインフラ構想への期待」から、9月は「具体的な大型契約と入金確認」へ。
ストーリーが少しずつ実体へ近づいています。
でも1,399億円の契約=1,399億円儲かる、ではない
ここで一度、冷静に見たいところがあります。
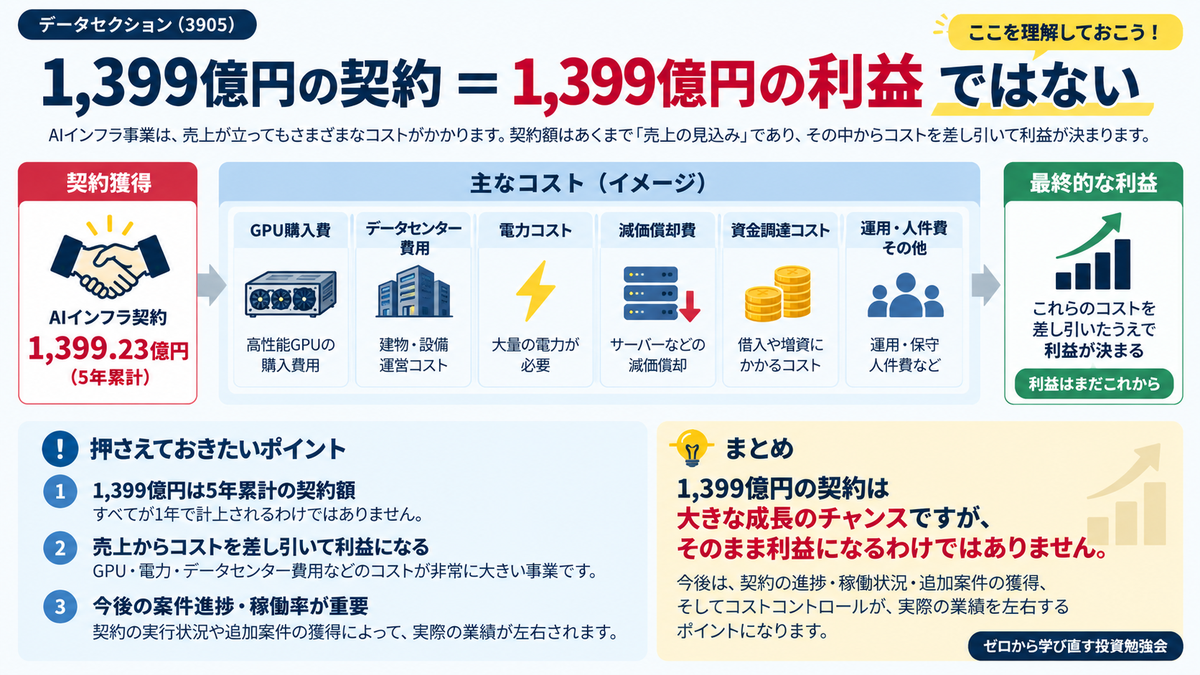
契約額が大きいことと、利益が大きいことは同じではありません。
データセクションは5月だけでも約516億円のGPUサーバー取得を発表しています。さらに日本・タイ・オーストラリアで約2万GPU、約40MWのデータセンター構築を想定し、5億〜10億ドル規模の資金調達を目指していました。
AIインフラ事業は、売上が大きくなる一方で、先に巨額の設備投資が必要な事業です。
今回の1,399億円について本当に知りたいのは、契約額そのものよりも「この売上から最終的にどれだけ利益が残るのか」です。
GPUの取得価格、減価償却、電力コスト、データセンター費用、資金調達コスト、稼働率。ここが見えてこないと、契約金額だけで現在の株価が割安か割高かを判断するのは難しいです。
次の決算からは、売上高だけでなく営業利益率や営業キャッシュフローまで確認したいところです。
仕手株なのか、それとも業績相場なのか
今回一番知りたかったのはここでした。
結論をどちらか一方に決める必要はないと思っています。
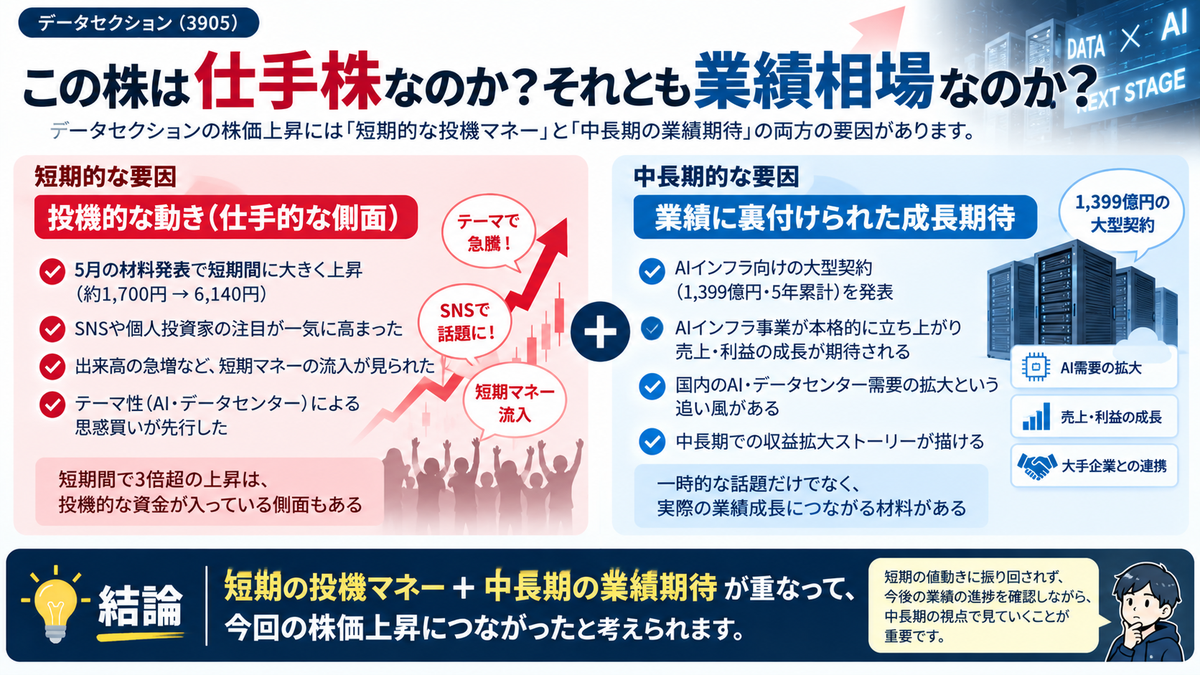
値動きだけを見れば、かなり投機的です。2026年5月は1か月で約4倍。その後3か月で6,140円から1,696円まで下落。そして今回も大型IRをきっかけに出来高が急増しています。
短期資金の影響が大きい銘柄であることは否定しにくいです。
でも、業績を見ると「材料だけで動いている会社」とも言えません。
2025年3月期まで30億円に届かなかった売上高は、2026年3月期に336億円へ拡大。営業赤字から35億円の黒字へ転換し、2027年3月期には売上1,600億円超、営業利益248億円を会社は計画しています。
昔の業績を基準に今の株価を見ると高く感じる。一方、会社計画が実現する前提で見ると、まったく違う景色になる。
今のデータセクションの難しさは、この差です。
市場は現在の利益だけではなく、「AIインフラ企業としてどこまで大きくなれるか」を先に値付けしています。だから期待が強まれば急騰し、計画への不安が出れば急落しやすい。
仕手的な値動きと、実際の業績成長。その両方が混ざっている銘柄だと考えるのが一番しっくりきました。
まとめ|今回は高値に戻るかより、利益が残るかを追いたい
自分は以前、データセクションを損切りした後に急騰されて、かなり悔しい思いをしました。その経験があるので、どうしても6,140円という高値が気になります。
でも今回あらためて調べてみると、「また6,140円まで戻るのか」だけを考えても、この会社の今の状態はよく分かりません。
5月に株価を押し上げたAIデータセンター構想は、その後、実際の売上と利益、大量のGPU取得、海外展開、そして今回の1,399億円契約へと進んでいます。
以前より事業の実体が見えてきたのは確かです。
ただし、巨大な売上と巨大な利益は同じではありません。
ここから自分が見たいのは、1,399億円という数字の派手さより、この契約が決算にどう反映され、どれだけ利益とキャッシュを残すのかです。
そこまで確認できて初めて、5月の6,140円が単なる期待先行だったのか、それとも会社の変化を先に織り込もうとした株価だったのかも見えてくるはずです。
以前は急騰した株価を見て悔しい思いをしましたが、今回は値動きだけを追うのではなく、会社の変化を数字で追っていきたいと思います。
※本記事は公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント