
パワーエックス(485A)が9月9日、一時ストップ高の2,225円まで買われました。
少し前に1700円台で損切りした自分としてはこの急騰が悔しくてたまりません。
ただ悔しがっているだけでは成長はないと思い考察して今後につなげていきたいと思います。
ここで気になるのは「今日上がった」という事実だけではありません。
同社は系統用蓄電池の受注を積み上げ、生産能力も増強し、海外案件にも踏み出しています。それでも株価は5月につけた年初来高値圏から大きく調整してきました。
事業のニュースは前に進んでいるのに、株価は大きく下がった。そして今日、再び大量の資金が入った。
市場はパワーエックスの何を見直し始めたのでしょうか。
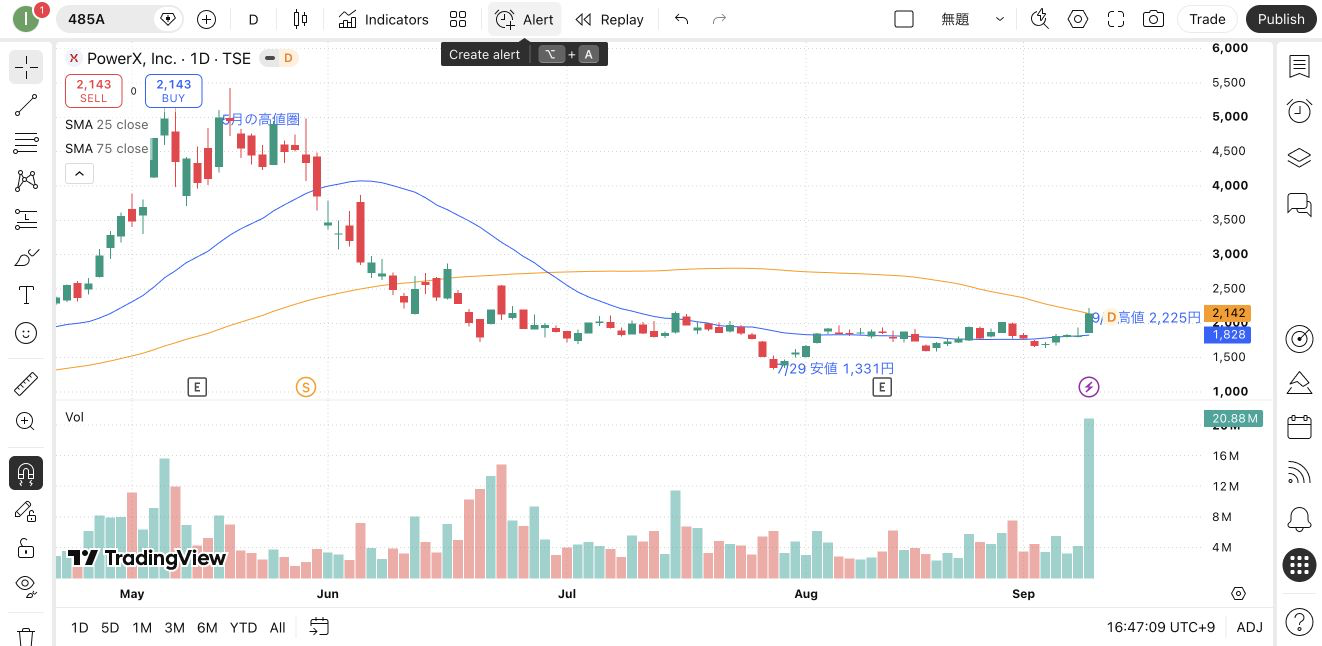
チャートでまず目につくのは、今日の上昇よりも、その前の下落です。
パワーエックスは5月の高値圏から7月29日に1,331円まで下落。その後は反発したものの、8月後半も1,700〜2,000円台を大きく行き来していました。8月28日には2,022円まで戻した一方、8月31日は1,824円へ急落。9月2日には1,674円まで下げています。
つまり、一直線に上がってきた銘柄がさらに買われたわけではありません。
かなり荒い値動きを繰り返した後の急騰です。
受注のニュースを並べると、会社はむしろ前に進んでいる
パワーエックスの主力は大型蓄電システムです。
再生可能エネルギーは発電量が天候などで変動します。そこで電力が余る時間帯に蓄え、必要な時間帯に放電する系統用蓄電池の重要性が高まっています。
同社のニュースを追うと、この市場で案件を積み上げていることが分かります。
6月には海外市場向け大型蓄電システムを初受注。仕向地はベトナムで、会社はアジア展開の第一歩と位置づけました。
8月3日には大規模蓄電所向けの新製品「Mega Power 4000」シリーズを発表。さらに8月24日には既存の「Mega Power 2700A」の累計生産台数が500台に到達したと発表しています。容量換算では約1.37GWhです。
8月28日には伊藤忠商事と共同で、東急不動産とIBeeTが出資する宮城白石蓄電所向けに、合計75.2MWhの系統用蓄電システム30台を受注しました。
9月1日には電力スマートエナジーと、発電所併設型蓄電池の導入に関する協業に向けた覚書も発表しています。
単発の「蓄電池テーマ」だけで買われている会社とは少し違います。
製品を作り、納入実績を積み、国内の大型案件を受注し、海外にも踏み出している。
ここまでは確かに強いストーリーです。
でも、受注が多いだけでは利益にならない
ここで見方を変えたいと思います。
パワーエックスを見るとき、自分が一番気になるのは「受注がどれだけあるか」だけではありません。
その受注を、どれだけ予定通り製造・納入して、利益に変えられるかです。
蓄電システムは受注した瞬間に売上や利益がすべて計上されるビジネスではありません。製造、納入、検収を経て初めて業績に反映される案件も多く、顧客側の工事や受電時期によって売上計上がずれる可能性もあります。
さらに、需要が増えるほど生産能力も必要になります。
そのため会社は本社工場の製造ライン増設に加え、北海道苫小牧市で新工場を開設する計画を進めています。
これは成長期待の裏返しでもありますが、同時に設備投資と資金が必要になる局面でもあります。
受注が増える。
生産能力を増やす。
納入する。
売上になる。
そして利益を残す。
今後の評価で重要なのは、この最後までつながるかどうかです。
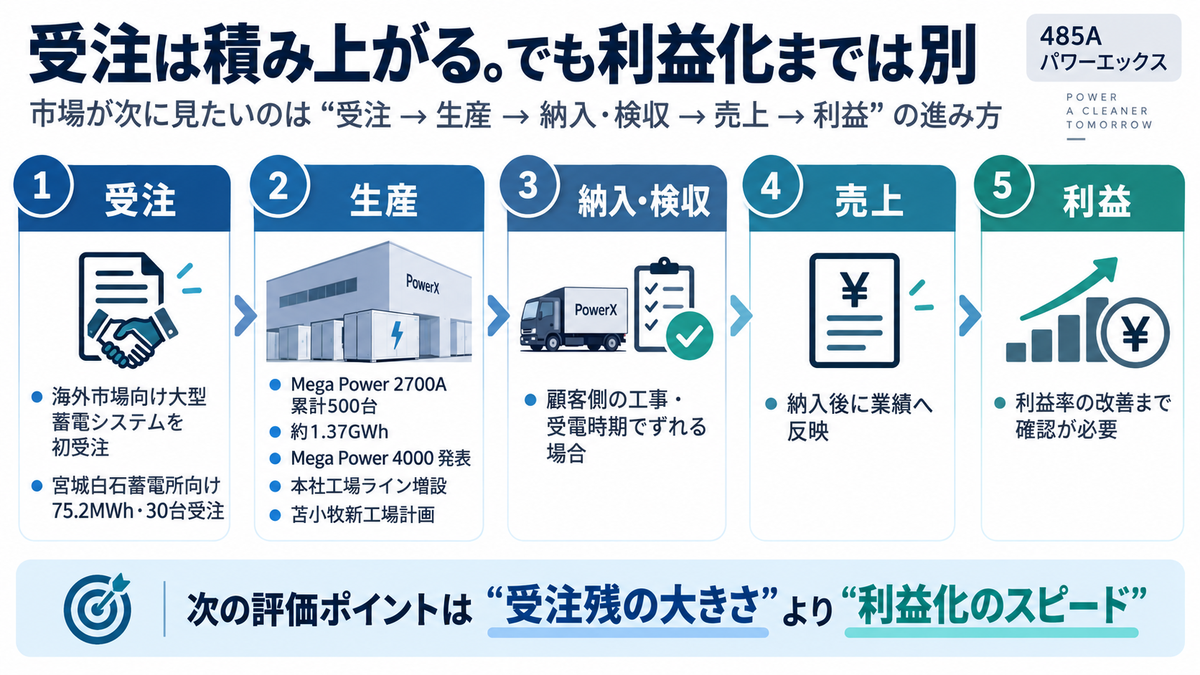
この会社を見るうえで、「受注残が大きい=すぐ利益が大きくなる」と単純化しないことが重要だと思います。
むしろ、受注の大きさに対して利益がどの速度で追いついてくるか。そこが次の評価ポイントです。
それでも今日の買われ方は無視できない
9月9日の値動きはかなり強烈でした。
前日終値1,825円に対して1,865円で始まり、午前10時38分には値幅上限となる2,225円まで上昇。一時ストップ高となりました。
終値は2,143円、出来高は約2,088万株でした。午前中の段階ですでに、出来高は前日の約420万株を大きく上回っています。
重要なのは、9月9日に会社から大型受注や業績上方修正といった新しい適時開示が出て、それだけでストップ高したわけではないことです。
直近まで積み上がってきた受注、生産実績、新製品、海外展開、系統用蓄電池というテーマ。それらを市場がもう一度評価し直したような値動きに見えます。
ただし、一時ストップ高まで買われた後は張り付いたままではなく、売りも出ました。
ここはかなり重要です。
強い買いが入った一方で、高値では利益確定や戻り売りも出ている。
材料が強いか弱いかだけではなく、短期資金と既存株主の売りがぶつかっている局面です。
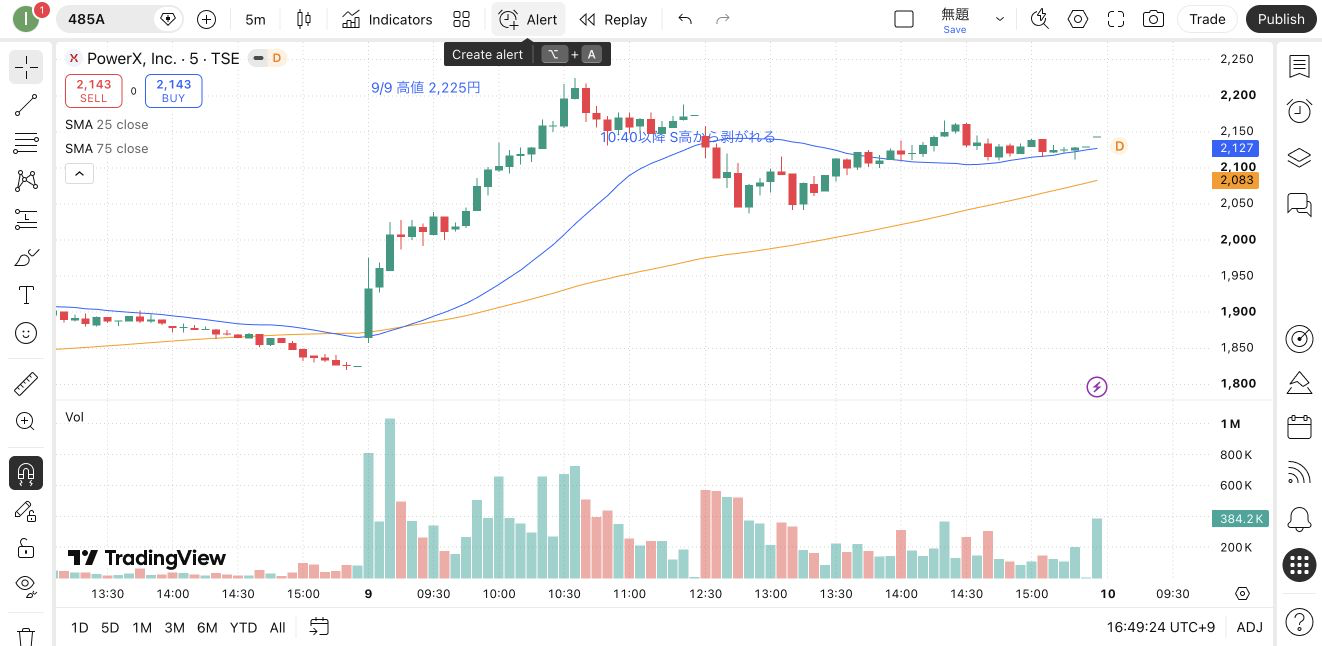
今日の短期足は、日足だけでは分からない「買いの勢い」と「高値での売り」の両方を見るために使いたいところです。
高値から半値以下になった理由も考えておきたい
パワーエックスは成長ストーリーがある一方、株価の期待もかなり大きくなりやすい銘柄です。
2025年12月に上場したばかりで、2026年に入ってから株価は大きく上昇。その後は急落し、7月には1,331円まで下げました。
この値動きから分かるのは、事業の成長だけを見ていればいい銘柄ではないということです。
新興企業で、設備投資を進めながら巨大な蓄電池市場を取りにいく段階。業績の変動も大きくなりやすく、期待が先に株価へ織り込まれれば、その反動も大きくなります。
つまり今のパワーエックスには二つの時間軸があります。
中長期では、系統用蓄電池市場の拡大と受注・生産能力の成長。
短期では、急騰・急落を繰り返す激しい需給。
この二つを分けて見る必要があります。
次に見たいのは「受注残」より、その中身
今日の急騰だけを見ると、「蓄電池関連が再び来た」と考えたくなります。
ただ、自分は次の決算では受注残の総額だけではなく、売上への転換を見たいです。
どれだけ納入・検収が進んだのか。
大型蓄電システムの生産能力は計画通り拡大しているのか。
新しいMega Power 4000がどの程度受注につながるのか。
海外初受注が単発で終わらず、次の案件につながるのか。
そして、売上拡大とともに利益率が改善するのか。
このあたりが確認できれば、「将来大きくなるかもしれない蓄電池メーカー」から「受注を利益へ変えられるメーカー」へ評価が変わっていきます。
逆に、受注だけが積み上がっても納入や利益化が遅れれば、期待先行と見られる場面は再び出てくるでしょう。
今日の一時ストップ高は、その答えが出た日ではありません。
むしろ、市場がもう一度パワーエックスを見始めた日。
だからこそ、ここからの株価だけでなく、次の決算で受注がどう売上と利益に変わっているかを追ってみたいと思います。
コメント