
EUV、AI半導体、H3ロケット。
この言葉だけを見ると、いかにも今の短期資金が集まりそうな材料です。
新報国マテリアル(5542)がEUV関連の研究発表をきっかけに大きく買われた時も、最初に感じたのは、
「またテーマだけで上がっている銘柄かな」
という違和感でした。
しかも今回出たのは大型受注でも業績上方修正でもありません。
研究成果の発表です。
「そんなにすごい発表だったのか?」
ここが気になって会社を調べてみると、単純なテーマ株とも少し違いました。
そもそも新報国マテリアルは何の会社?
新報国マテリアルは、特殊鋼・特殊合金を開発、製造、販売している会社です。
その中でも重要なのが「低熱膨張合金」。
簡単に言えば、
温度が変わっても、ほとんど伸び縮みしない金属です。
普通の機械なら問題にならないわずかな金属の変形でも、ナノ単位の精度が求められる半導体製造装置では話が変わります。
そこで使われるのが、インバーなどの低熱膨張合金です。
会社の生産品目にも「半導体・FPD製造装置向け低熱膨張合金」が明記されています。
さらに主要取引先を見ると、ニコン、キヤノン、アドバンテスト、東京精密のほか、三菱重工業、IHIエアロスペース、JAXAなども並びます。
つまり、
突然「半導体」「宇宙」と言い始めた会社ではありません。
ここは最初の印象とかなり違いました。
今回注目された「IC-DX」って何?
今回の主役が「IC-DX」です。
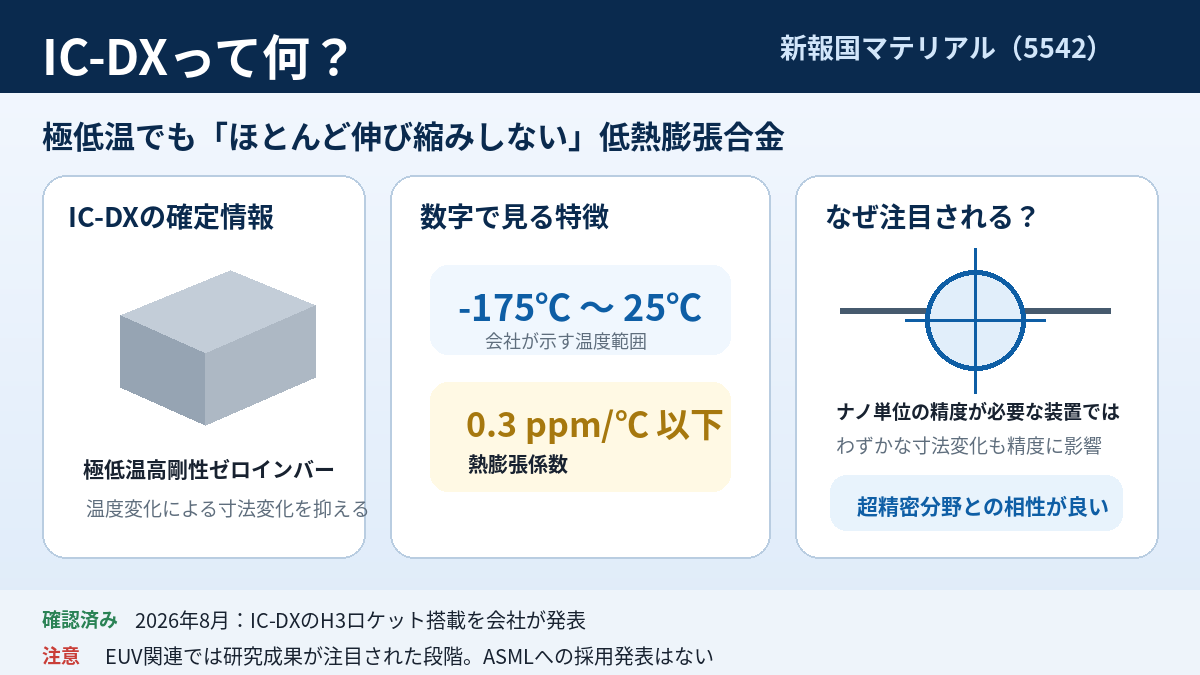
新報国マテリアルが開発した低熱膨張合金で、会社は「極低温高剛性ゼロインバー」と位置づけています。
会社の製品情報では、-175℃~25℃で熱膨張係数0.3ppm/℃以下という特性が示されています。
難しく見えますが、要するに、
ものすごく冷たい環境でも寸法がほとんど変わらない特殊な金属。
これが精密機器との相性がいい。
そして2026年8月には、このIC-DXがH3ロケットに搭載されたことも会社から発表されています。
単に「将来使えるかもしれない研究材料」という段階だけではなく、実際の用途が出始めています。
それでも、なぜEUVでここまで注目された?
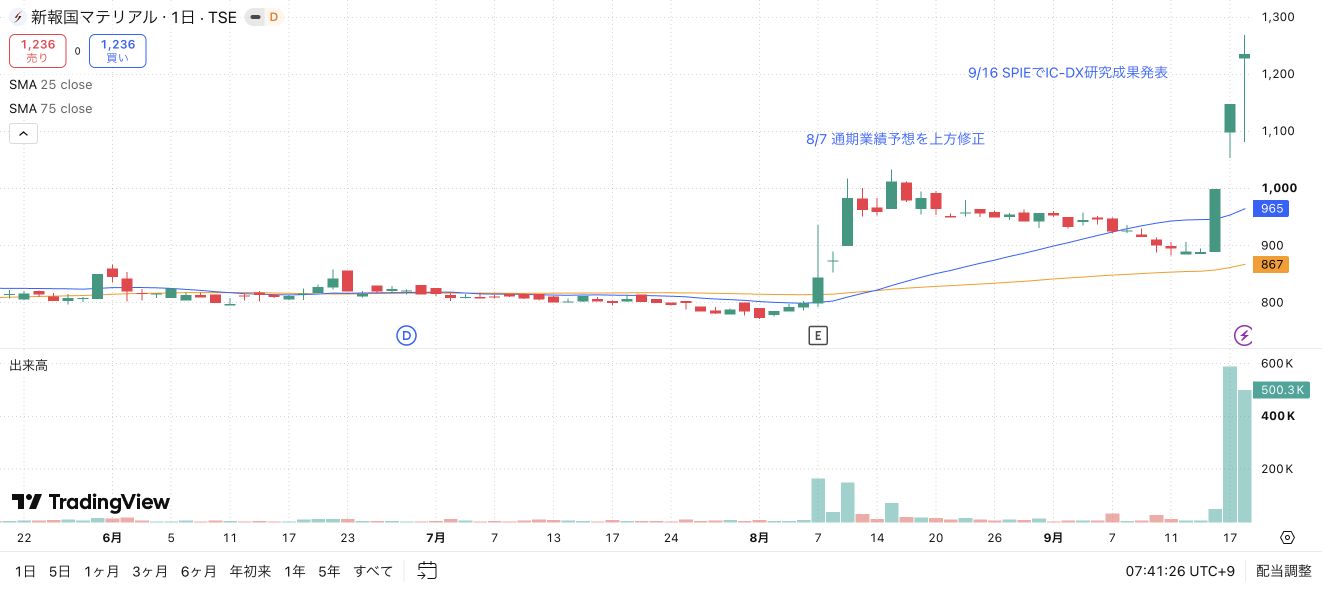
9月16日、新報国マテリアルは「SPIE Photomask Technology + EUVL 2026」で最新の研究成果を発表したと公表しました。
内容は、光学機器で問題になり得る磁場環境下での変形に対して、IC-DXが持つ特性を実証したというもの。
会社自身がこの研究を、中期経営目標で掲げる
「世界の最先端半導体製造装置メーカーへの拡販」
につなげようとしています。
ここでEUVが出てきます。
EUVは最先端半導体を作るための露光技術です。
AI向けの高性能半導体がさらに微細化していけば、こうした超精密な製造装置の重要性も高まります。
実際、EUV露光装置を手掛けるASMLは、2026年のLow-NA EUVの生産能力を約65台とし、2027年にはそこから約30%増やす計画を示しています。
AI投資拡大によって、最先端半導体製造装置そのものの需要は強い。
だから、その装置に使われる可能性のある特殊材料にも市場の目が向いた。
今回の株価反応には、こうした背景もありそうです。
ただし、ここで一つ大事なことがあります。
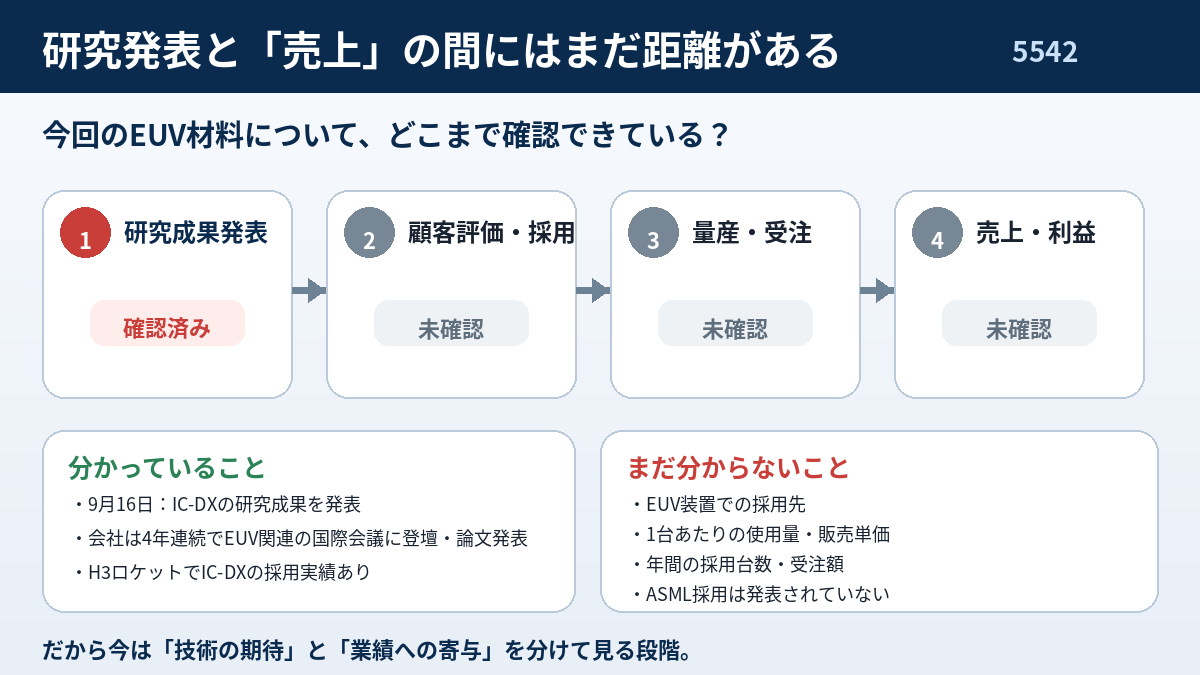
新報国マテリアルは、IC-DXがASMLに採用されたとは発表していません。
EUV市場が伸びることと、IC-DXの売上が伸びることは同じではありません。
ここを一緒にしてしまうと、テーマだけを追いかけることになります。
実は本業の業績が先に良くなっている
ここが今回調べていて一番印象が変わったところです。
株価だけを見ると「EUV材料で突然買われた会社」に見えます。
でも業績を見ると、その前から変化が始まっています。
※表は横にスクロールできます →
| 2025年上期 | 2026年上期 | 前年同期比 | |
|---|---|---|---|
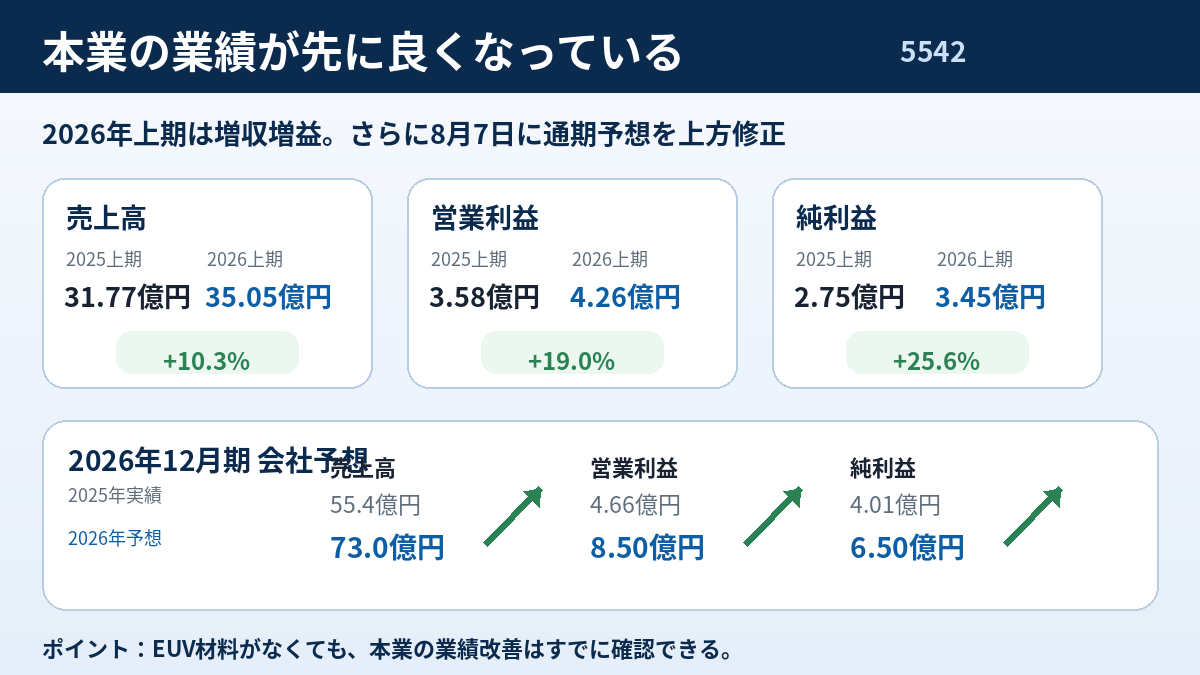
| 売上高 | 31.77億円 | 35.05億円 | +10.3% |
| 営業利益 | 3.58億円 | 4.26億円 | +19.0% |
| 経常利益 | 3.65億円 | 4.37億円 | +19.8% |
| 純利益 | 2.75億円 | 3.45億円 | +25.6% |
売上以上に利益が伸びています。
さらに会社は8月7日、2026年12月期の通期予想を上方修正しました。
※表は横にスクロールできます →
| 2025年実績 | 2026年会社予想 | |
|---|---|---|
| 売上高 | 55.4億円 | 73.0億円 |
| 営業利益 | 4.66億円 | 8.50億円 |
| 純利益 | 4.01億円 | 6.50億円 |
営業利益は前期の4.66億円から8.5億円へ。
約8割増える計画です。
つまり今回のEUV材料がなくても、会社の業績そのものがすでに改善しています。
ここは大きい。
「IC-DXが成功しなければ何もない会社」ではありません。
じゃあIC-DXは業績をどれくらい変える?
ここで本当は「IC-DXが年間○億円売れる」と計算したくなります。
でも、現時点ではやらない方がいいと思いました。
理由は単純です。
新報国マテリアルは、IC-DXについて、
「1台の装置にどれくらい使うのか」
「いくらで販売するのか」
「何台に採用されるのか」
「年間受注額はいくらなのか」
を公表していません。
ここにこちらで適当な単価や採用率を入れて計算しても、それらしい数字が出来上がるだけです。
それではあまり意味がない。
今分かっている数字だけで考えます。
2025年の新報国マテリアルの年間売上は55.4億円。
2026年の会社予想でも73億円です。
トヨタのような何十兆円規模の会社ではありません。
だから仮に今後、IC-DXが量産採用まで進み、数億円規模の新しい売上を作る事業に育つことが確認できれば、会社全体への影響は無視できません。
ただし、今はまだそこまで確認できていない。
この違いは大きいです。
「研究発表」と「売上」の間にはまだ距離がある
ここまで見るとIC-DXに期待したくなります。
でも、今回の発表をもう一度見ると少し冷静になります。
今回出たのは、
大型受注ではありません。
量産採用でもありません。
業績上方修正でもありません。
研究成果です。
しかも新報国マテリアルは今回が初めてEUV関連の国際会議に出たわけではなく、会社によると4年連続で登壇・論文発表しています。
つまり技術開発は以前から続いていた。
それが今回、株式市場で一気に注目されたということです。
自分が最初に感じた、
「そんなにすごい発表だったのかな?」
という疑問は、調べた後も完全には消えませんでした。
技術そのものは面白い。
でも、
技術がすごいことと、株価材料としてどこまで評価していいかは別。
ここは分けて考えたいところです。
それでも「ただのテーマ株」とは言い切れなくなった
一方で、調べる前より会社への印象はかなり変わりました。
最初は、
EUV
AI半導体
H3ロケット
宇宙
と、短期資金が好きそうなキーワードが並んでいるだけに見えました。
でも実際には、
低熱膨張合金はもともとの本業。
半導体製造装置向けにも以前から展開。
H3ロケットではIC-DXの実際の採用が確認された。
そして本業の業績も回復している。
その上に、最先端半導体製造装置への展開期待が乗っている。
こう整理すると、単なる連想買いだけで片づけるのも違う気がします。
テーマに実体はある。問題は、その実体がどこまで売上になるか。
今はそこを見る段階です。
株価を考えるなら、次のIRの中身が重要
今後また、
「IC-DXが半導体製造装置に採用」
という発表が出れば、株価は注目されると思います。
ただ、その時に「採用」の二文字だけを見るのではなく、中身を確認したい。
試作品なのか。
量産採用なのか。
どの部品に使われるのか。
受注金額は開示されるのか。
業績予想に影響する規模なのか。
ここまで出て初めて、今回先に動いた株価に業績面からの裏付けが加わります。
逆に、研究発表が続いても具体的な受注や売上が見えてこなければ、期待だけが先行した可能性も考えなければなりません。
今の新報国マテリアルを見るうえで一番面白いのは、まさにこの境目だと思います。
最初の印象からは少し変わった
最初は、
「大体こういうのって大したことないんじゃないか」
くらいに見ていました。
調べた後も、研究発表だけで株価が大きく動くことには少し警戒しています。
技術が利益になるまでには時間がかかることもあります。
ただ、今回は完全な夢物語でもありませんでした。
既存の半導体製造装置向け事業がある。
本業の利益も伸びている。
IC-DXにはH3での採用実績がある。
そして最先端半導体製造装置へ売り込もうとしている。
だから今後見るべきなのは、「EUV」という言葉がまた出るかではありません。
研究が受注に変わるか。
受注が売上に変わるか。
ここです。
もしIC-DXが数億円規模の売上を作るところまで進めば、売上70億円前後の会社にとって見え方はかなり変わります。
その時には、今回の株価上昇を「期待先行だった」で終わらせるのではなく、業績の変化としてもう一度評価する必要が出てきます。
逆にそこまで進まなければ、やはり今回の上昇はテーマへの期待が先に走ったという見方になる。
今はまだ、その答えが出る一歩手前。
だからこそ、次のIRを追いたくなる銘柄です。
※本記事は企業の公式発表、決算資料などの公開情報をもとにした個人的な考察です。特定銘柄の売買を推奨するものではありません。IC-DXについて具体的な量産採用台数、販売単価、受注金額などは現時点で公表されていません。投資判断はご自身の責任でお願いいたします。
コメント