オリンパス(7733)の株価が1日で13%も急落しました。
原因はアメリカのFDAから警告書を受け取ったこと。ただ、会社の発表を読むと、今回の警告によって製品の販売が禁止されたわけではないようです。
それで13%も下がるの?というのが最初の感想でした。
ところが、過去の経緯を調べてみると、今回が初めての問題ではなかったんですよね。
しかも直近の決算では業績が回復しているだけに、今回の急落をどう考えるべきなのか気になるところです。
オリンパスに何があった?
※表は横にスクロールできます →
| 項目 | 10月14日の取引結果 |
|---|---|
| 前日終値 | 2,032.5円 |
| 始値 | 1,782.5円 |
| 高値 | 1,791円 |
| 安値 | 1,697円 |
| 終値 | 1,759円 |
| 前日比 | −273.5円(−13.46%) |
| 出来高 | 1,344万1,400株 |
| 売買代金 | 約236億円 |
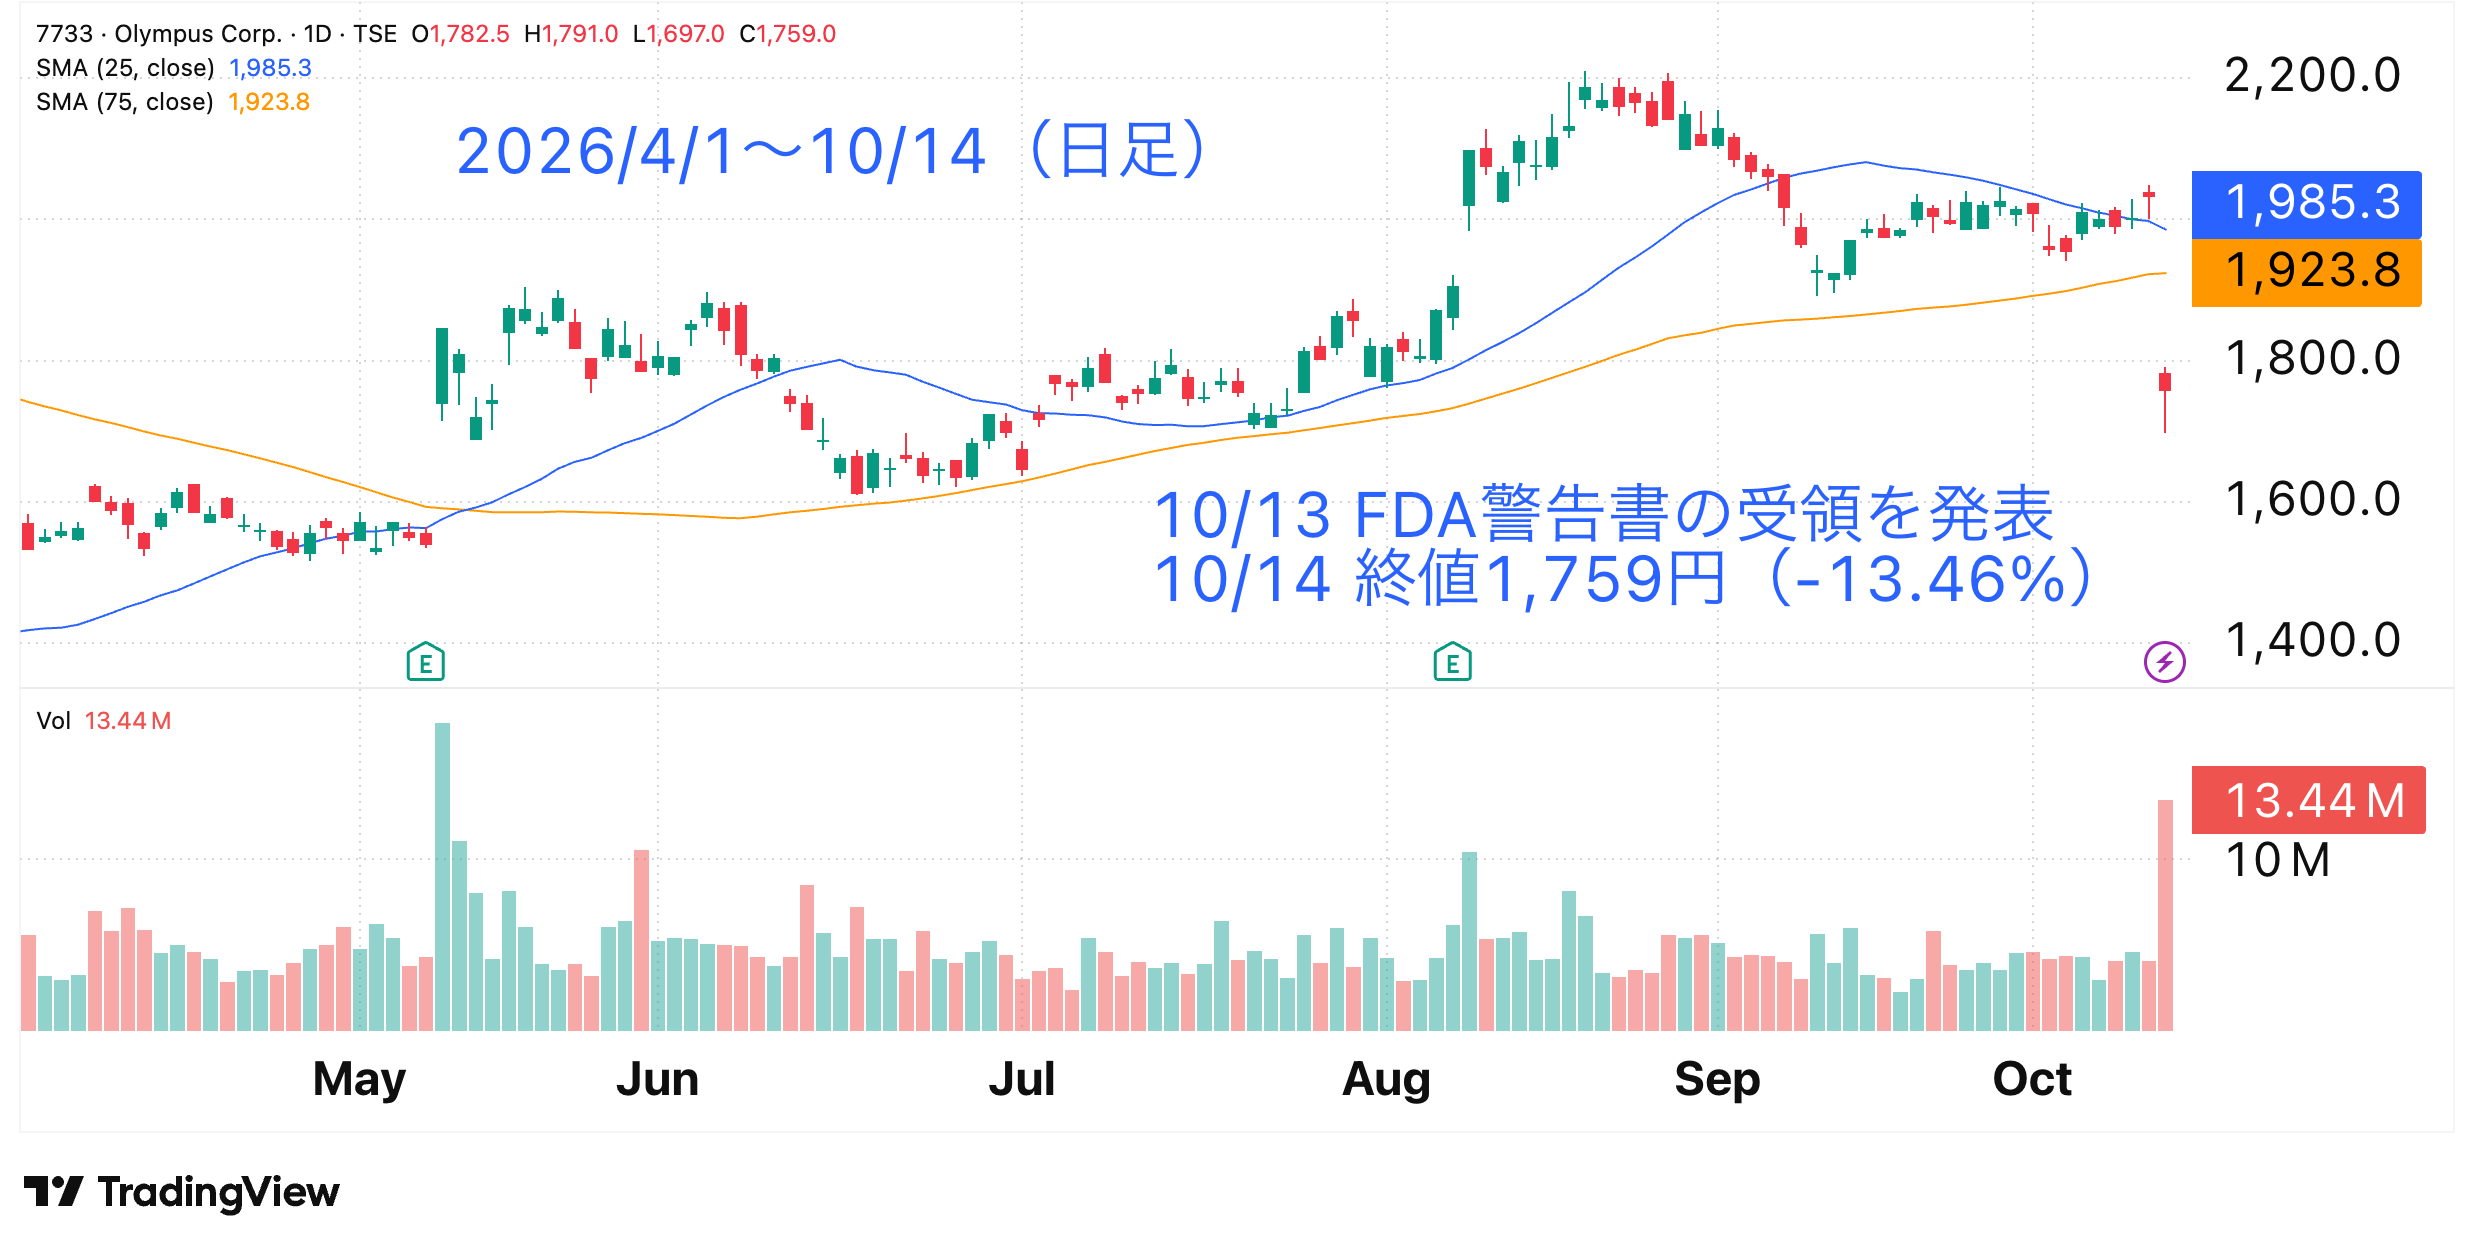
寄り付きから大きく売られ、一時は1,700円を割り込みました。その後は少し戻したものの、13%を超える大幅安で取引を終えています。
オリンパスといえば、カメラのイメージがあるかもしれませんが、現在は医療機器を中心とした企業です。
特に強いのが、胃や大腸などの検査・治療に使う内視鏡。世界的に高いシェアを持っていて、病院向けに内視鏡や関連機器を販売しています。
そんなオリンパスが10月13日、米国食品医薬品局(FDA)から警告書を受領したと発表しました。
FDAはアメリカで医薬品や医療機器の安全性などを監督する機関です。日本でいう厚生労働省やPMDAに近い役割を担っています。
今回指摘されたのは、主に品質管理の仕組みや業務上の手続きについて。
医療機器は患者の体内で使われるものも多く、製品の安全性はもちろん、製造工程や品質管理にも厳しい基準が設けられています。
ただ、今回の発表には気になる記載がありました。
今回の警告書そのものは、製品の生産や販売を制限するものではなく、回収を求めるものでもない。
つまり、今回の警告を受けたからといって、直ちに製品を売れなくなったわけではありません。
それなのに株価は13%安。
どうも今回の警告書だけが問題ではなさそうです。
調べてみると、以前から問題が続いていた
過去の発表を確認すると、オリンパスは以前からFDAへの対応を続けていました。
2025年6月には、福島県の会津拠点で製造された一部の医療機器について、アメリカへの輸入を止める措置が取られています。
対象となったのは、一部の気管支鏡や腹腔鏡、内視鏡の洗浄消毒装置などです。
こちらは実際に製品の輸入が制限される措置で、今回の警告書とは別の問題です。
さらに、2025年後半には日本、アメリカ、ヨーロッパの複数の施設でFDAによる査察が行われ、品質管理体制について新たな指摘を受けました。
オリンパスは以前から品質管理の改善を進めていましたが、今回の警告書を見る限り、FDAが求める水準にはまだ達していない部分があるということです。
ここで、最初の印象が少し変わりました。
単に新しい問題が一つ発生したというより、以前から続いている問題が、思っていたほど簡単には解決していないということなのかもしれません。
実際、医療機器の品質管理を改善するには、製造工程の見直しや従業員への教育、検査体制の整備などが必要になります。
しかも、オリンパスのように世界各地に製造拠点がある企業では、改善に時間も費用もかかりそうです。
株価が大きく下落したのは、今回の警告そのものより、問題解決までの時間がさらに延びることを市場が警戒したためではないでしょうか。
ただ、直近の業績は悪くない
ここまで調べると、オリンパスの経営状況もかなり厳しいのではないかと思ってしまいます。
ところが、直近の決算を見ると少し印象が違いました。
2026年8月に発表された2027年3月期第1四半期の業績は、前年同期から大きく改善しています。
※表は横にスクロールできます →
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 2,404億円 | +16% |
| 営業利益 | 約290億円 | +74% |
| 調整後営業利益 | 307億円 | +133% |
※調整後営業利益は一時的な費用などを調整した会社独自の指標で、通常の営業利益とは異なります。
特に好調だったのが、主力の消化器内視鏡関連事業です。
北米や欧州などで販売が伸び、売上高は前年同期比21%増の1,684億円となりました。
一方、泌尿器科や呼吸器科などの処置に使う医療機器の事業では、品質問題による影響が出ています。
会社の発表によると、自主的な出荷停止やFDAによる輸入制限などで、約130億円の一時的な売上影響があったとのこと。
それでも全体では増収増益を確保しています。
ここは評価できる部分だと思います。
主力事業の需要が落ち込んでいるわけではなく、品質問題の影響を受けながらも利益を伸ばしているからです。
ただし、前年同期の業績が比較的低かったことも増益の一因です。今回の利益成長率がそのまま続くと考えるのは早そうです。
そして、もう一つ気になる点がありました。
業績回復の前提が崩れる可能性は?
オリンパスは8月の決算発表時点で、自主的に出荷を止めている製品の大半について、2027年3月期の下期に出荷を再開する見通しを示していました。
つまり、会社の業績予想には、下期から製品の供給が改善するという前提が含まれています。
ここが今回の警告書で一番気になるところです。
もし品質問題の解決に想定以上の時間がかかれば、出荷再開が遅れたり、追加費用が発生したりする可能性があります。
もちろん、今回の警告書によって出荷再開が延期されたと決まったわけではありません。
ただ、これまで会社が説明していた改善計画を、本当に予定どおり進められるのかという疑問が出てきました。
直近の業績が良かっただけに、投資家は今後の利益回復にも期待していたはずです。
その期待が今回の警告書で揺らいだと考えれば、13%という下落率にもある程度納得できます。
業績が悪くなったから売られたのではなく、これから良くなるという期待が後退した。
今回の株価下落は、そう考えると分かりやすい気がします。
ここから株価はどうなる?
では、13%も下落したオリンパスは買い場なのでしょうか。
個人的には、現時点で底打ちと判断するのは少し早いと思っています。
まず気になるのがチャートです。
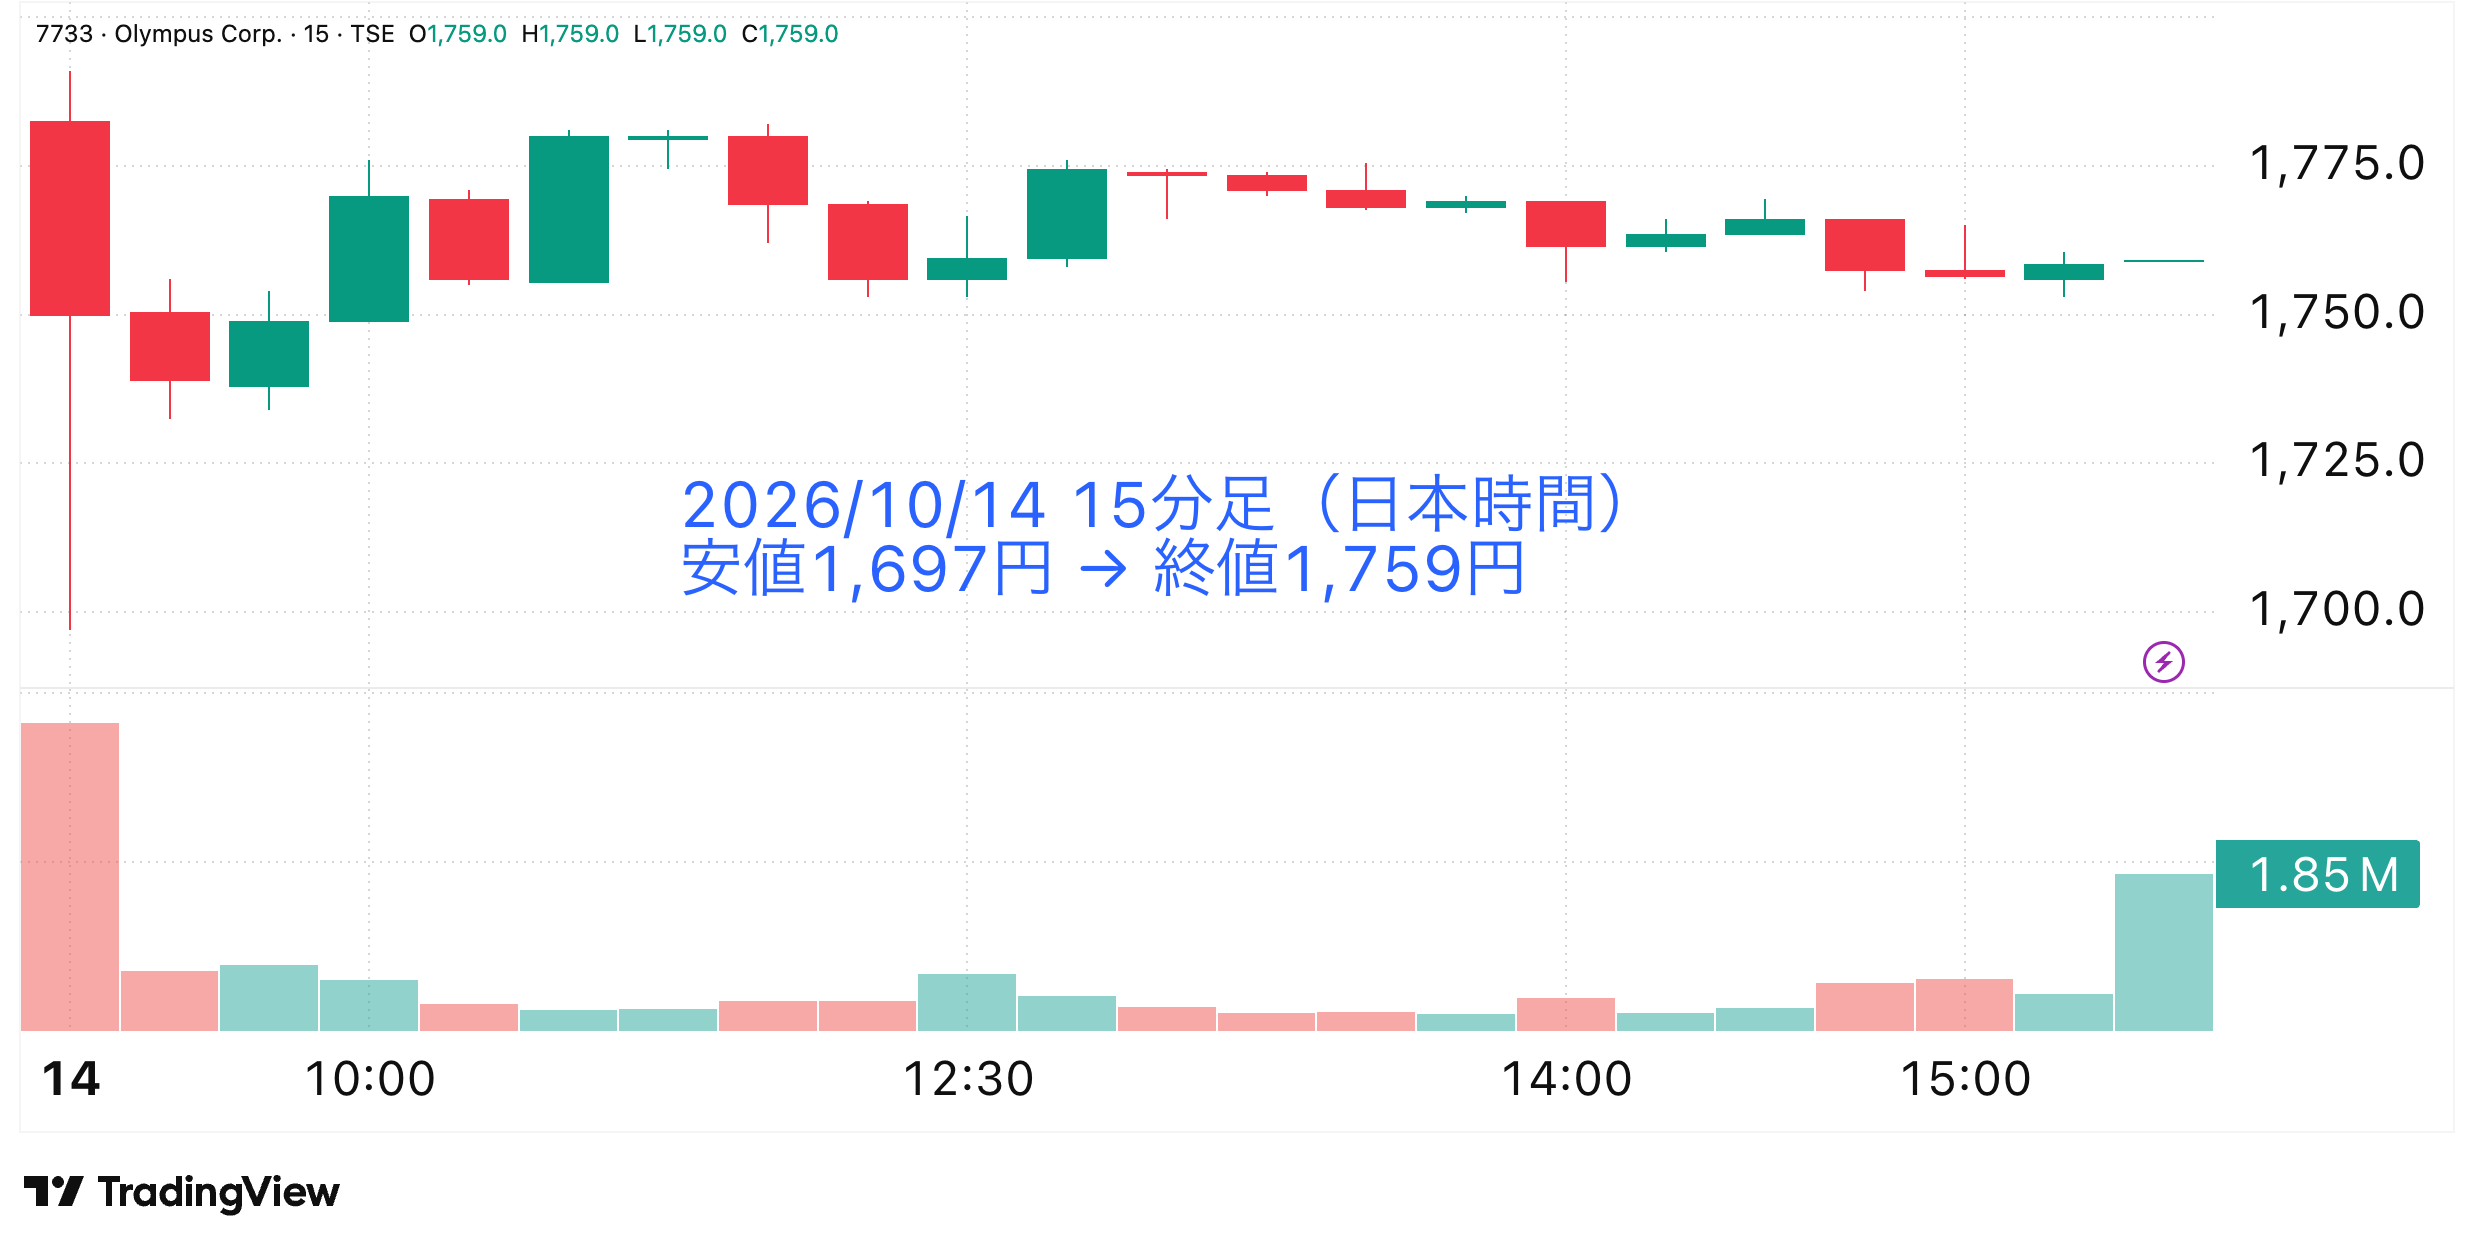
10月14日は一時1,697円まで下落した後、1,759円まで戻して取引を終えました。
安値からある程度買い戻されているものの、前日終値の2,032.5円からは大きく下がったままです。
今後の株価を考えるうえでは、次の水準を確認したいところです。
※表は横にスクロールできます →
| 株価水準 | 注目する理由 |
|---|---|
| 2,000円前後 | 急落前に推移していた価格帯。回復できるか |
| 1,759円 | 10月14日の終値。短期的な売買の基準 |
| 1,697円 | 急落当日の安値。再び割り込むか |
これらは売買を推奨する価格ではなく、今後の値動きを確認するための目安です。
仮に1,697円を割り込んで下落が続くようなら、まだ売り圧力が強いと考えられます。
反対に、1,700円台で下げ止まり、出来高を伴って上昇するようなら、短期的な反発を期待する動きが出てくるかもしれません。
ただ、急落前の2,000円前後まで戻るには、今回の警告書に対する不安がある程度解消される必要がありそうです。
自分としては、株価の反発だけで判断するより、会社の発表を確認しながら考えたい銘柄です。
次の決算で確認したいこと
今後の大きな注目点は、11月10日に予定されている第2四半期決算です。
そこで特に確認したいのが、品質問題による売上への影響です。
前回は約130億円の影響がありましたが、これが減少していれば改善が進んでいると評価できそうです。
反対に影響が拡大していたり、出荷再開の予定が後ろ倒しになったりすれば、業績予想の見直しにつながる可能性があります。
また、FDAへの回答も重要です。
オリンパスは警告書の受領から15営業日以内に回答する方針ですが、回答を提出しただけで問題が解決するわけではありません。
FDAが改善内容を十分だと判断するまで、しばらく時間がかかる可能性もあります。
このあたりは、今後も追っていきたいと思います。
まとめ|会社の強さと株価の不安は別の話
今回のオリンパスの急落は、最初は少し売られすぎではないかと感じました。
しかし、過去のFDA対応や業績への影響を調べてみると、単純な悪材料への反応ではなさそうです。
世界的な内視鏡メーカーとしての競争力は残っていて、直近の業績も回復しています。
その一方で、以前から続いている品質問題がなかなか解決せず、今後の利益回復に影響する可能性が出てきました。
事業そのものが弱くなったわけではない。でも、予定どおり利益を伸ばせるのかが分からなくなった。
今回の13%安は、その不安を織り込む動きだったのかもしれません。
個人的には、株価が大きく下がったことより、今後の業績予想がどう変わるのかが気になります。
次の決算で出荷再開の見通しが維持されれば、今回の急落を見直す動きが出る可能性もあります。
逆に改善が遅れるようなら、もう一段の下落も考えておく必要がありそうです。
まずは1,697円の安値を守れるのか。そして11月の決算で、会社がどのような説明をするのか。
しばらく注目しておきたい銘柄です。
※本記事は公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント