7機を一気に打ち上げ、2026年中の商用運用開始を目指していたGRUS-3。
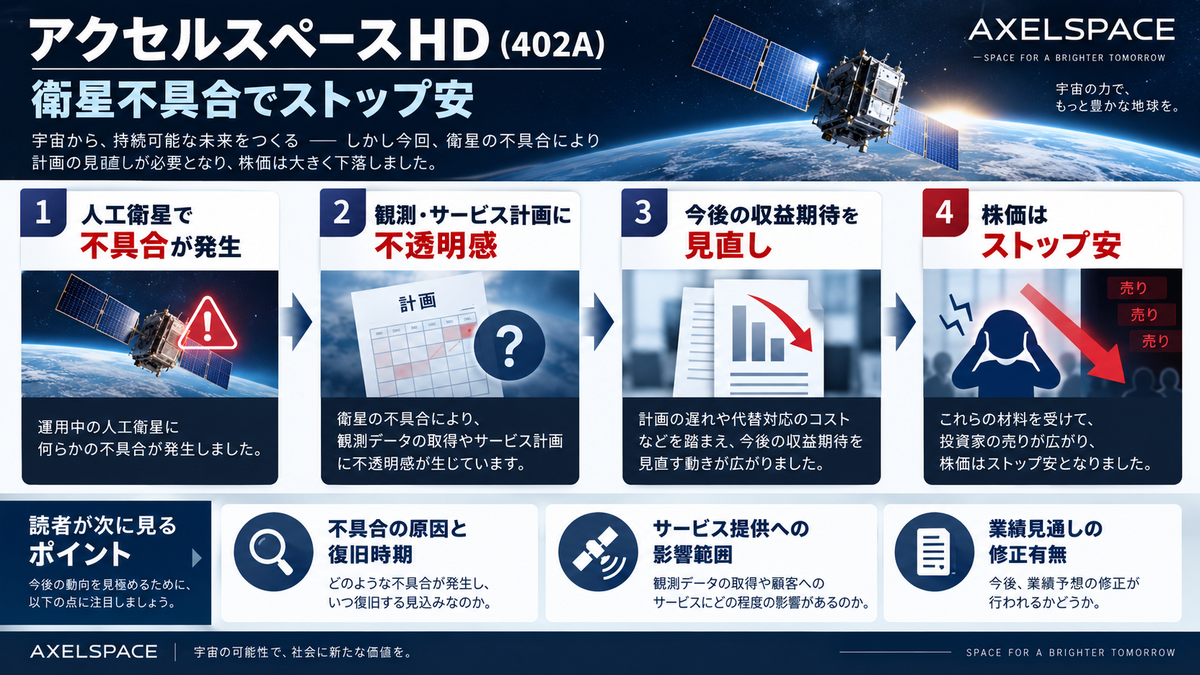
ところが、そのうち4機で高速通信系統の不具合が判明しました。
9月30日のアクセルスペースホールディングス(402A)は421円まで売られ、前日比100円安、19.19%下落のストップ安。しかも夜間PTSではさらに安い水準まで売られています。
ただ、今回気になるのは「衛星4機が使えなくなりそうだから株価が下がった」という単純な話ではありません。
アクセルスペースは今期、売上高を前期の25.1億円から90億円へ一気に伸ばす計画でした。その中心にあったのが、自社衛星の画像データを販売するAxelGlobe事業です。
つまり問われているのは、4機の不具合そのものよりも、会社が描いていた収益化のシナリオがどこまで崩れたのか。
ここを整理すると、今回のストップ安の見え方が少し変わってきます。
まずアクセルスペースは何で稼ぐ会社なのか
アクセルスペースには大きく2つの事業があります。
1つ目は「AxelLiner」。企業や官公庁などの顧客に対して、小型衛星の設計・製造から打ち上げ手配、軌道上での運用までをまとめて提供する事業です。
もう1つが今回の主役となる「AxelGlobe」。こちらは自社で地球観測衛星GRUSを保有・運用し、撮影した画像データや、そのデータを使ったソリューションを販売する事業です。
AxelLinerが「顧客の衛星を作る仕事」だとすれば、AxelGlobeは「自社衛星を使って継続的にデータを売る仕事」と考えると分かりやすいでしょう。
この違いはかなり重要です。
衛星を一度打ち上げた後、撮影回数や販売先が増えてもコストが同じ割合で増えるわけではありません。そのためAxelGlobeは、売上が伸びれば利益が大きく改善しやすい事業モデルとして期待されていました。
実際、2027年5月期の会社計画では、売上高90億円のうちAxelGlobeが60.8億円を占める想定です。
赤字企業なのに、なぜこれまで期待されていたのか
直近の業績を見ると、まだ利益を安定して出している会社ではありません。
※表は横にスクロールできます →
| 決算期 | 売上高 | 営業損益 | 純損益 |
|---|---|---|---|
| 2024年5月期 | 21.1億円 | ▲25.4億円 | ▲31.7億円 |
| 2025年5月期 | 15.9億円 | ▲25.0億円 | ▲19.5億円 |
| 2026年5月期 | 25.1億円 | ▲38.2億円 | ▲40.6億円 |
| 2027年5月期会社予想 | 90.0億円 | ▲8.0億円 | ▲2.4億円 |
数字だけ見れば、これまでかなり大きな赤字が続いています。
それでも市場が期待していたのは、2027年5月期から収益構造が大きく変わる計画だったからです。
会社はGRUS-3 7機の商用運用開始などによって売上高90億円を見込み、営業赤字も38.2億円から8億円まで縮小する計画を示していました。
特にAxelGlobeは売上60.8億円、セグメント利益34億円を見込む計画。ここが黒字化の中心です。
かなり大きな転換点になるはずでした。
GRUS-3は順調に見えていた
GRUS-3 7機は2026年7月7日、SpaceXのFalcon 9で打ち上げられました。
翌8日には全7機からの電波受信成功を発表。その後、軌道上で衛星の健全性を確認する「クリティカル運用」も正常に完了しています。
7月17日には最初の撮影画像も公開されました。
会社は2026年中の商用運用開始を目指しており、当時のストーリーだけを見れば順調そのものです。
さらに9月にはAirbus Defence and Spaceとのパートナーシップも発表。GRUSの機動的な観測能力とAirbusの顧客基盤・高品質画像を組み合わせ、販売先を広げる構想も進んでいました。
だからこそ今回の不具合は重い。
順調だった打ち上げ後のストーリーが、商用運用直前で突然止まった形です。
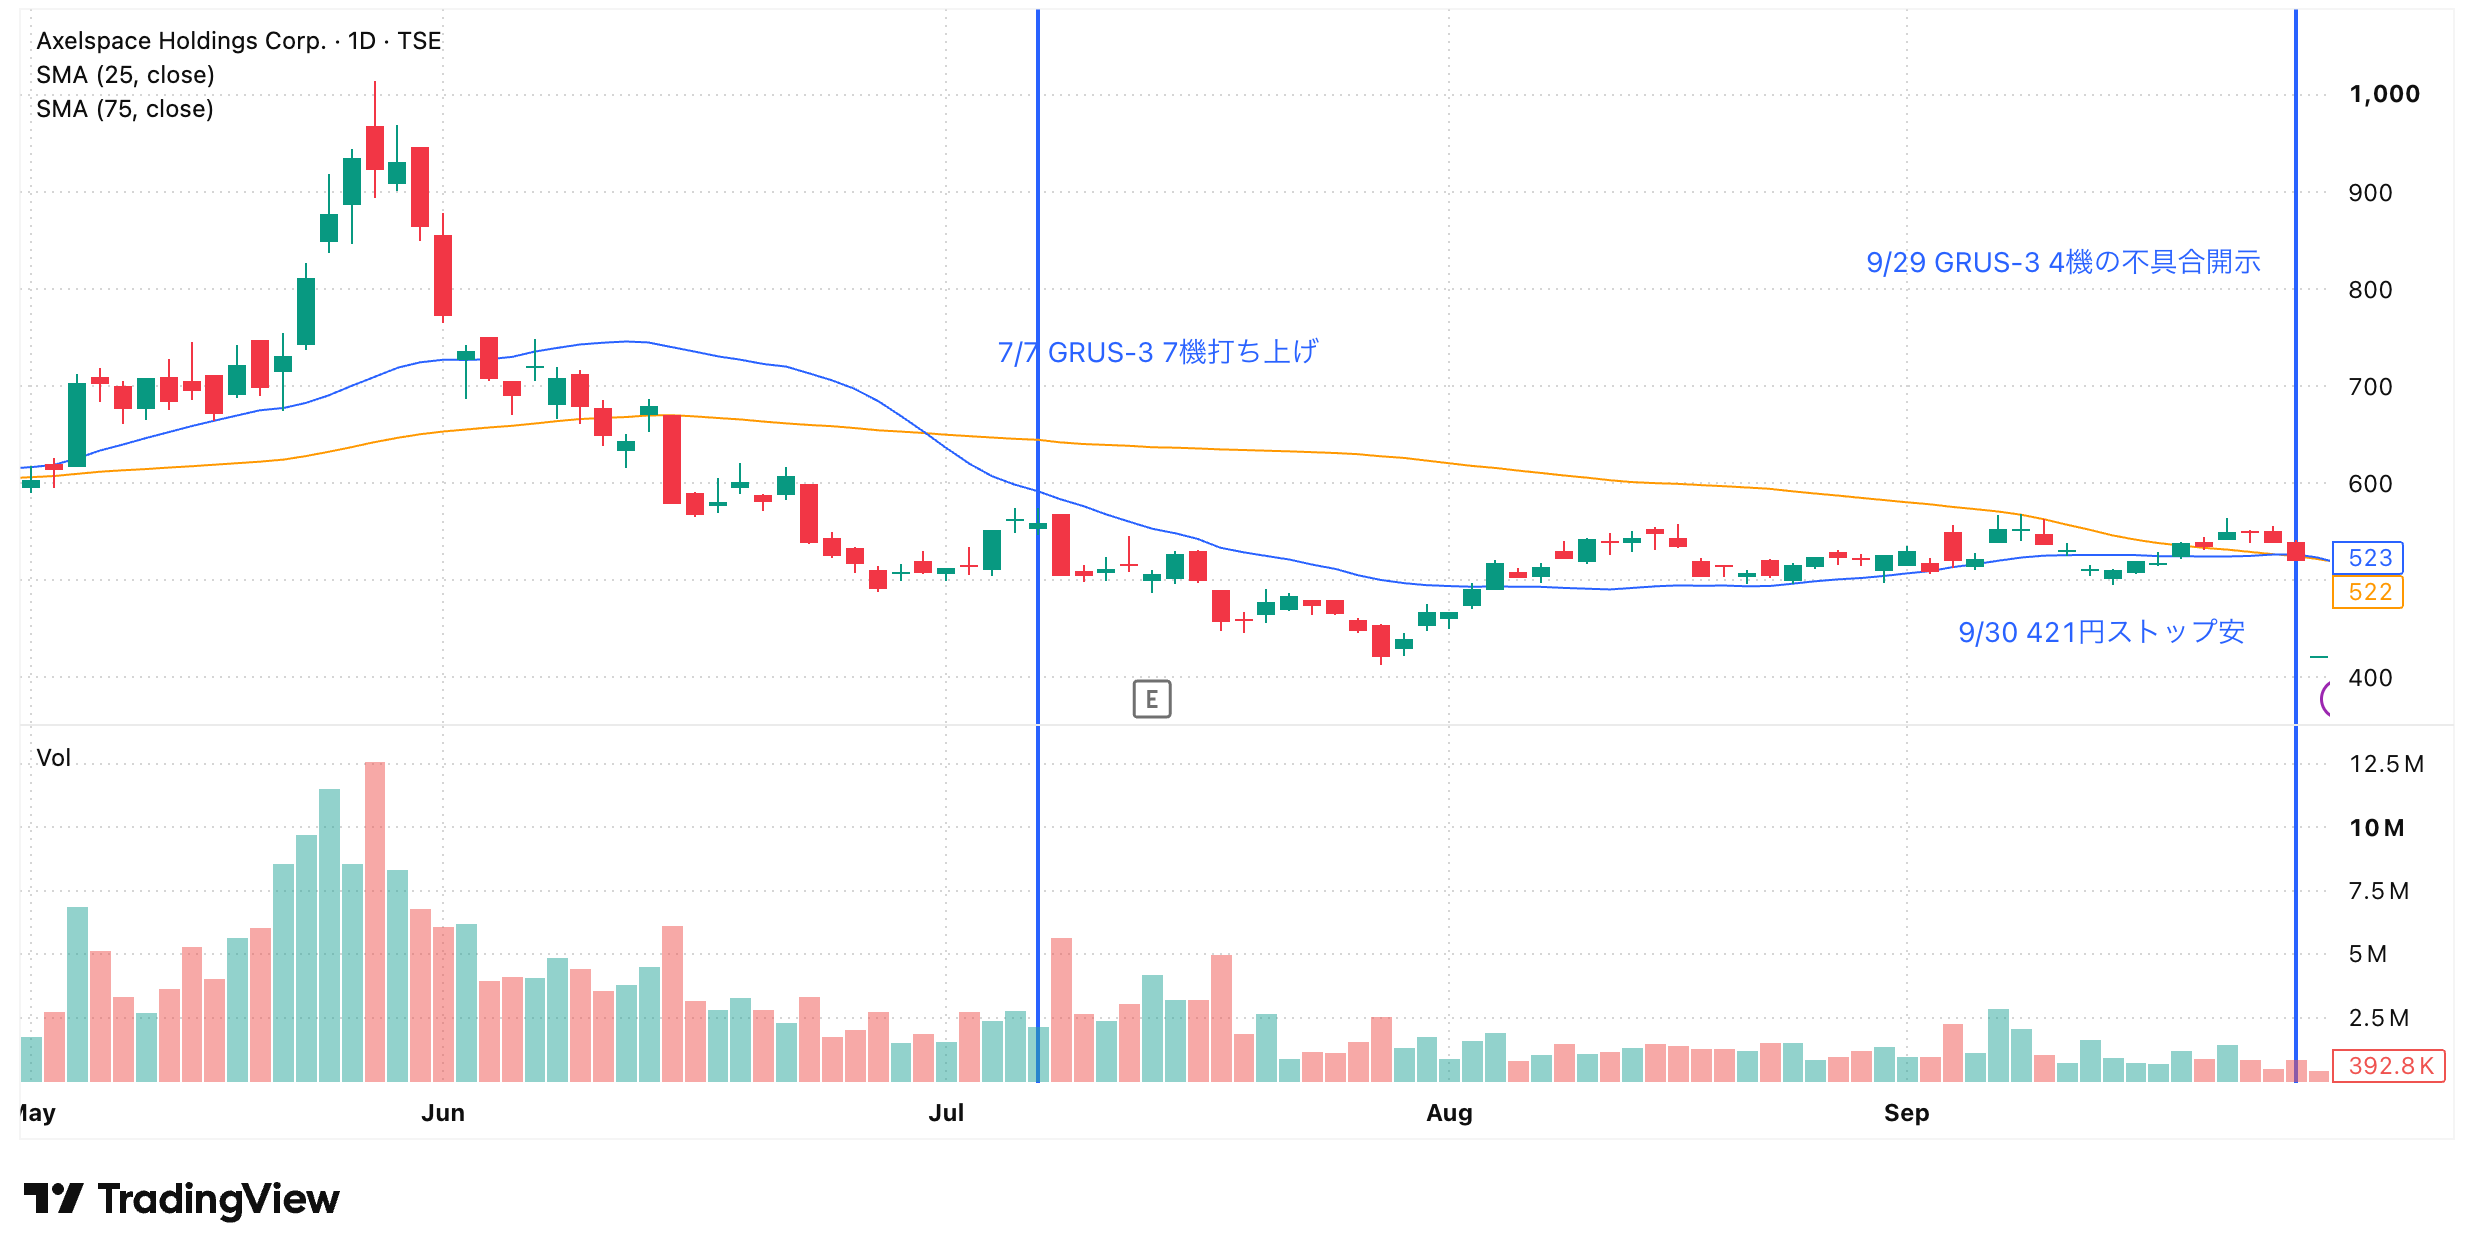
チャートで見ると、今回の下落は高値圏から突然崩れたわけではありません。
5月27日に1,015円まで上昇した後、7月には400円台まで下落。その後は500円台まで戻していました。9月29日の終値は521円です。
そこから翌30日は421円でストップ安。
しかも東証での約定は421円の1回だけで、出来高39万2,800株、売買代金は約1.65億円。夜間PTSでは375円前後まで売られました。
市場はかなり強く悪材料を織り込みにいっています。
何が壊れたのか。撮影できても「画像を下ろせない」
今回、不具合が確認されたのはGRUS-3の7機のうち4機、3B、3E、3F、3Gです。
問題は「撮影するカメラ」そのものではなく、撮影した画像データを地上へダウンロードするための高速通信系統です。
会社は通信系統内の電力増幅回路に不具合があるとみています。
宇宙で画像を撮影できても、その大量の画像データを地上に送れなければ、地球観測サービスとして利用することは難しい。会社は復旧作業を続けていましたが、9月28日に「高速通信系統の復旧および予定していた商用運用は困難」と判断しました。
一方で、残る3機の3A、3C、3Dには同様の事象は確認されていません。
ここは重要です。
「GRUS-3が全滅した」わけではありません。
ただし、当初7機で構築するはずだった観測体制が3機になる可能性が高まった。観測頻度、撮影可能量、顧客へのサービス水準には影響が出ると考えるのが自然です。
ここまではかなり悪い。では売上90億円も崩れるのか
ここで一度考え方を変えたいところです。
7機中4機が商用運用困難と聞くと、「衛星が約57%減るならAxelGlobeの売上も約57%減る」と考えたくなります。
しかし、その計算はできません。
AxelGlobeの売上には、防衛省などとの大型契約や既存衛星によるサービス、画像データ販売、ソリューションなど複数の要素が含まれます。衛星数と売上が単純に比例するとは限らないためです。
また会社は、2026年5月期のAxelGlobe売上が9.86億円まで拡大しており、GRUS-3の商用運用前から事業自体は存在しています。
したがって「4機が使えない=AxelGlobe売上が半減」とは言えません。
ただし、会社が2027年5月期のAxelGlobe売上を60.8億円まで急拡大させる前提の一つとして、GRUS-3 7機の商用運用開始を明確に挙げていたのも事実です。
だから今回の問題で一番確認したいのは、減損額より先に90億円計画を維持できるのかだと自分は見ています。
減損も気になるが、金額を先回りして考えるのは危険
今回の開示を受け、市場では固定資産の減損も警戒されています。
GRUS-3は研究開発だけでなく、実際に商用運用へ使う資産です。会社の2026年5月期末では建設仮勘定も大きく増えており、衛星製造への投資が積み上がっていました。
ただ、現時点で4機に対して具体的にいくら減損するかは会社から示されていません。
ここは無理に試算しない方がいいでしょう。
衛星本体の取得原価、打ち上げ費、保険の有無、資産計上されている範囲、今後一部機能を利用できる可能性などによって金額は変わります。
「4機だから○十億円損失」と決めつける段階ではありません。
むしろ株価にとって重要なのは、減損が一時的な会計損失で終わるのか、それとも追加衛星の製造・打ち上げやサービス開始の遅れまで発生するのかです。
一時損失と、成長スケジュールの後ろ倒しでは意味がまったく違います。
それでも事業そのものが消えたわけではない
悪材料は大きいですが、アクセルスペースの事業ストーリーがすべて消えたわけでもありません。
会社はAxelGlobeだけでなく、衛星開発・運用を一括提供するAxelLinerも展開しています。JAXAの宇宙戦略基金案件、防衛分野、衛星運用支援など、GRUS-3だけに依存した会社ではありません。
2026年3月にはアクセルスペースディフェンス&インテリジェンスを設立。宇宙を安全保障に利用する流れにも対応しています。
さらに今後は高分解能衛星の打ち上げも計画されています。
つまり今回の問題は「宇宙ビジネスそのものが失敗した」という話ではない。
焦点はもっと狭い。
GRUS-3で予定していた観測能力を、どれだけ早く立て直せるか。
ここです。
自分が次に一番見たいのは、10月15日の決算より「前提の修正」
次回決算発表は10月15日の予定です。
当然、数字には注目が集まります。
ただ今回については、四半期の売上や赤字額だけを追っても十分ではありません。
今後確認したいのは次の4点です。
- 2027年5月期の売上高90億円予想を維持するのか
- AxelGlobe売上60.8億円・セグメント利益34億円の計画に変更があるのか
- 残る3機の商用運用開始時期
- 不具合4機への対応と、追加衛星・後続機の打ち上げスケジュール
特に最初の2つ。
会社が業績予想を維持できるなら、市場が想像しているほど売上への影響が大きくない可能性があります。
逆に大幅な下方修正が出るなら、今回の不具合は単なる一時的トラブルではなく、収益化のタイミングそのものを後ろへずらす問題だったことになります。
株価が次に評価するのは、おそらくここでしょう。
総合考察 421円が安いかではなく、前提が残っているかを見る
ストップ安まで売られたことで、つい「421円なら安いのでは」と株価だけを見たくなります。
しかしアクセルスペースは、まだPERで評価できるような黒字企業ではありません。
今回のような成長企業で大切なのは、株価が何円まで下がったかではなく、その株価を支えていた成長前提が残っているかだと思います。
GRUS-3の7機運用によってAxelGlobeを大きく伸ばす。そこから赤字を一気に縮小する。
これが今回までの会社のストーリーでした。
4機の通信不具合で、その前提には明らかに傷が入りました。
一方、3機は現在も初期運用中で、AxelLinerや防衛関連など他の事業も続いています。原因究明や後続機への対策もこれからです。
だから現時点で「成長ストーリー崩壊」と決めるのも早い。
今はちょうど、期待だけで見る段階から、実際にどれだけサービスを提供できるのかを数字で確認する段階へ変わったところだと見ています。
次の焦点は株価のリバウンドではありません。
90億円計画が残るのか。
そこを確認してから、このストップ安の意味をもう一度考えたいところです。
※本記事は公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。将来の業績や株価を保証するものでもありません。投資判断はご自身の責任でお願いします。
コメント