
大和証券、焼肉きんぐ、HIS、ソースネクスト。10月に入ってから大手企業の情報漏えいや不正アクセスに関するニュースが相次いでいます。10月8日にはセキュリティ関連の少なくとも8銘柄がストップ高になりました。
そんななか、サイバートラスト(4498)も10月21日、22日と連続ストップ高。22日の終値は2,560円、前日比24.27%高です。
ただ、最近の値動きには違和感があります。セキュリティ関連というだけで、何でも買われているように見えること。 サイバー攻撃が増えれば対策需要は高まるでしょう。でも、その需要は本当に同社の利益につながるのでしょうか。
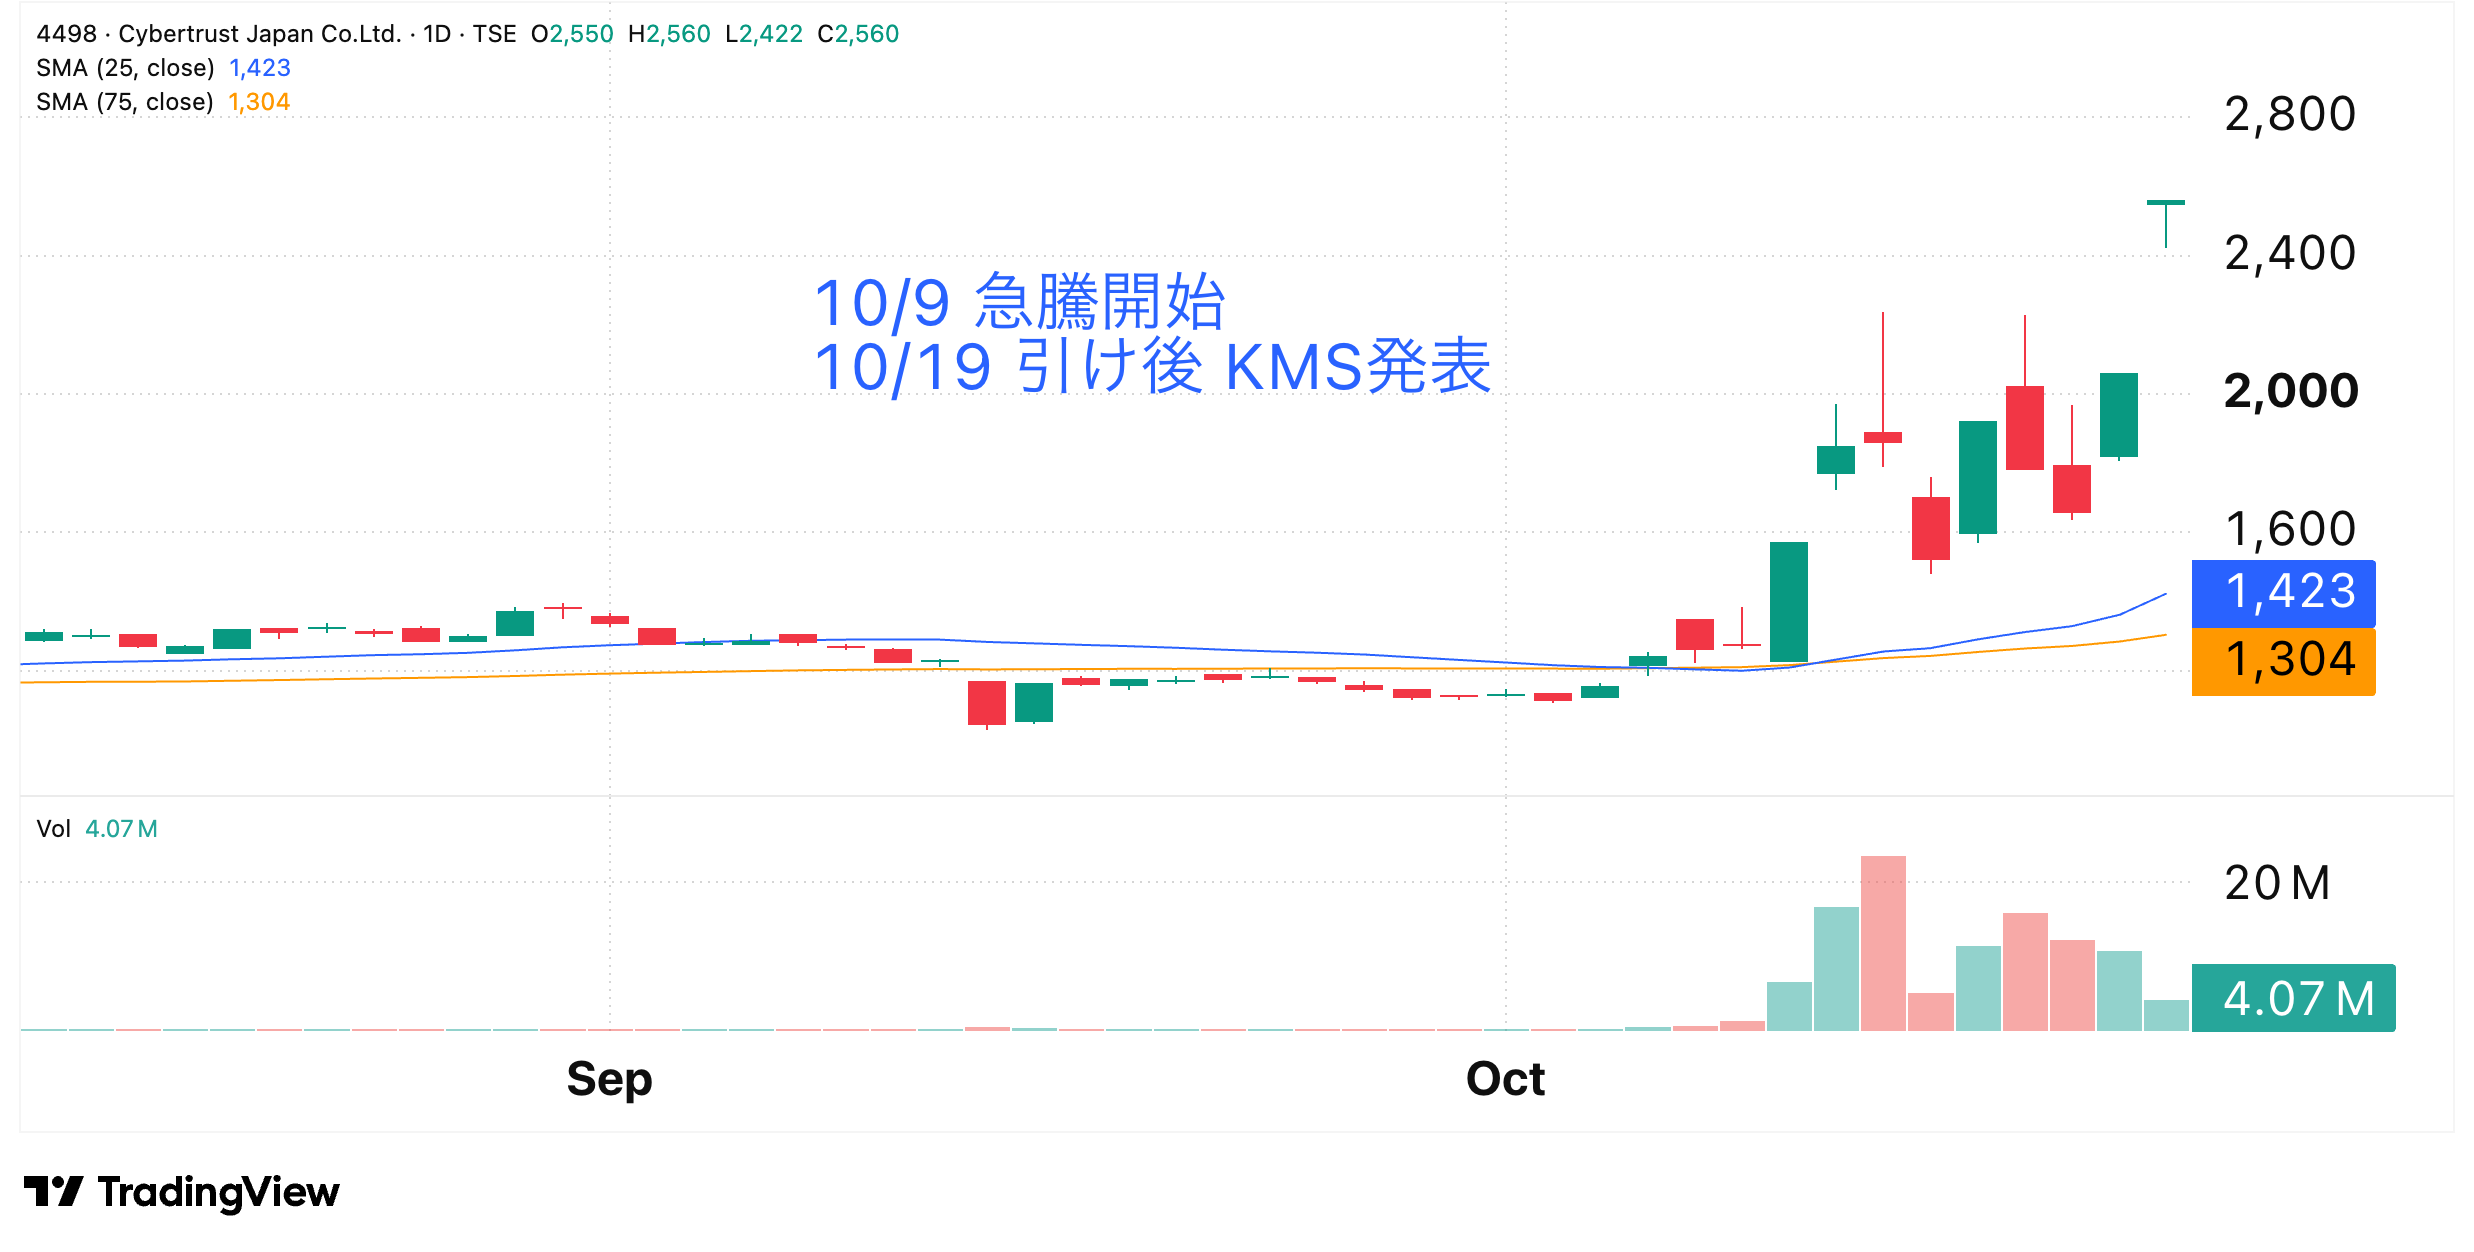
10月初めに1,100円台だった株価が数週間で2,560円へ。業績が数週間で2倍になったわけではありません。短期資金と将来への期待がどれだけ株価を押し上げているのか、気になります。
相次ぐ情報漏えい。関連株に資金が集中
10月5日には焼肉きんぐの公式アプリに関連する約1,079万件の個人情報漏えいが公表されました。同日、大和証券でも委託先への不正アクセスによる顧客情報流出の可能性が明らかに。7日にはHISがパスポート情報漏えいの可能性を、15日にはソースネクストが最大約2,252万件の会員情報流出の可能性を公表しました。
業種の異なる企業で相次ぐ情報漏えい。セキュリティ対策への関心が高まるのは自然でしょう。ただ、原因は不正アクセス、設定不備、委託先の問題などさまざまです。必要な対策も違います。
セキュリティ市場全体が成長することと、個別企業の利益が伸びることは別の話。
サイバートラストは何で稼ぐ会社?
サイバートラストは2000年設立。主な事業は電子証明書・電子署名・本人確認を提供する「トラストサービス」と、Linuxなどのソフトウェアを長期間支える「プラットフォームサービス」です。
例えば銀行のオンライン契約で、本当に本人が手続きしているのか、書類が改ざんされていないか。こうしたデジタル上の信頼性を支えます。
ここで気になったのは、外部からの侵入を直接検知・防御する会社とは主力事業の役割が異なること。情報漏えいが増えたからといって、電子証明書の契約がすぐ増えるとは限りません。
一方、企業がセキュリティを見直す際、利用者や端末が本物かを確認する仕組み、データを暗号化する仕組みも必要です。同社の技術が役立つ場面はある。問題は需要をどれだけ自社の売上に取り込めるかです。
量子暗号関連の新サービス。これは期待したくなる
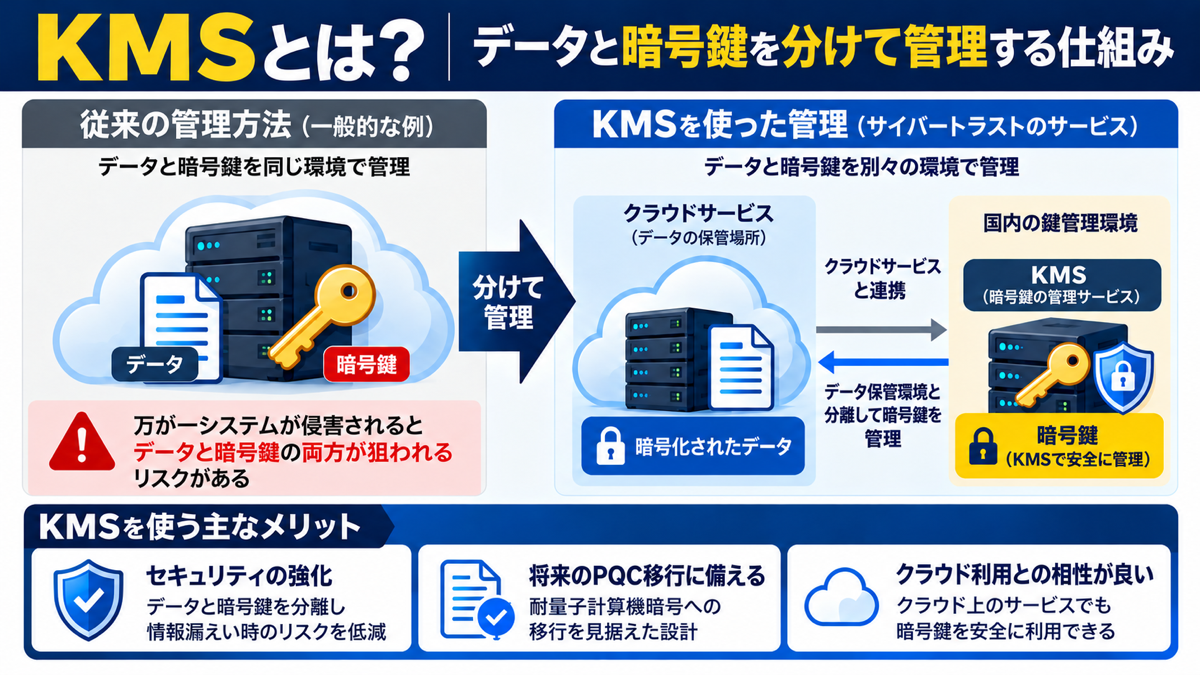
10月19日、同社は2026年11月から「サイバートラスト Key Management Service(KMS)」を提供すると発表しました。企業の重要なデータを守る「暗号鍵」を管理するサービスです。
クラウドに保存したデータを暗号化しても、解除する鍵の管理が不十分ならリスクが残ります。KMSはデータの保管環境と鍵の管理環境を分離し、利用者が鍵を制御できる仕組みを提供します。
将来の耐量子計算機暗号(PQC)への移行を見据えている点も特徴です。PQCとは高性能な量子コンピューターによる攻撃にも耐えるよう設計された暗号技術。金融機関や官公庁で移行が進めば、関連需要が広がる可能性があります。
ただしサービスは提供開始前。具体的な契約数や売上目標、利益貢献額は確認できません。将来性があることと、今の株価を正当化するほどの収益が生まれることは別です。
でも、株価は発表前から動いていた
※表は横にスクロールできます →
| 日付 | 終値 | 出来高 |
|---|---|---|
| 10月2日 | 1,114円 | 3.3万株 |
| 10月9日 | 1,572円 | 651.8万株 |
| 10月14日 | 1,861円 | 2,359.6万株 |
| 10月16日 | 1,922円 | 1,140.7万株 |
| 10月19日 | 1,784円 | 1,589.1万株 |
| 10月20日 | 1,660円 | 1,216.9万株 |
| 10月21日 | 2,060円 | 1,070.7万株 |
| 10月22日 | 2,560円 | 407.1万株 |
株価・出来高:TradingView(TSE:4498)、株探の日次株価。出来高は万株単位に四捨五入。
10月9日にはすでにストップ高、14日の出来高は2,300万株超。KMS発表は19日なので、新サービスだけで急騰は説明できません。セキュリティ関連株への資金流入が先にあり、そこに量子暗号という追加材料が重なったと考えます。
しかも19日と20日は連続下落し、21日と22日は再びストップ高。短期需給の影響は相当大きそうです。
関連記事:トレンドライン手法
業績は伸びている。でも株価の上昇とは別
※表は横にスクロールできます →
| 決算期 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2023年3月期 | 61.67億円 | 10.53億円 | 17.1% |
| 2024年3月期 | 64.66億円 | 11.12億円 | 17.2% |
| 2025年3月期 | 74.42億円 | 14.21億円 | 19.1% |
| 2026年3月期 | 83.60億円 | 16.49億円 | 19.7% |
売上高は3年間で約36%、営業利益は約57%増加。売上以上に利益が伸びています。2026年3月期のリカーリング売上高は約56億円、売上全体の約67%。継続利用の収益が土台になっています。
ただし、3年間の利益成長と、数週間で株価が2倍以上になることは別。新サービスの利益貢献がまだ見えない以上、期待はかなり織り込まれていると感じます。
既存事業にも気になる問題がある
同社は2026年9月からSSL/TLSサーバー証明書の発行サービスに関する問題を公表しています。新しい中間認証局への移行に伴う承認遅延などでサービスに影響が生じ、10月21日時点ではGoogleの承認を得た一方、Appleの承認待ちで、他社証明書による代替対応も続いていました。
電子認証を主力とする会社にとって、サービスの安定性と顧客の信頼は重要です。新事業への期待だけでなく、既存事業の収益を守れるかも見ておきたいところです。
今後の株価はどうなる?期待はどこまで膨らむのか
今後の株価を考えるうえで、気になるのは業績以上に短期的な需給です。
10月22日の終値は2,560円。10月2日の1,114円から約2.3倍。2027年3月期の会社予想EPS75.68円をもとにすると、予想PERは約34倍です。既存事業が成長しているとはいえ、将来への期待もかなり織り込まれていると感じます。
ただ、今のようにテーマ株に資金が集中する相場では、PERだけで株価の上限を考えるのも難しいところです。最近の情報漏えい問題でセキュリティ関連株全体が注目され、そこに同社の量子暗号関連サービスという材料も重なりました。
この流れが続くなら、短期的には業績から考えられる評価を超えて、さらに大きく買われる展開もありそうです。
問題は、今の株価にどこまで期待のプレミアムが乗っているのか。
今回の上昇には既存事業の成長だけでなく、テーマ性や短期資金の影響も大きいと考えています。こうした資金はテーマへの関心が薄れたり、別の銘柄へ移ったりすると一気に抜けることがあります。
実際、16日のストップ高後、19日と20日は連続下落。そして21日と22日は再びストップ高。企業の実力だけで動いているわけではなさそうです。
個人的には、需給次第でまだ大きく上昇する可能性はあると思います。ただ、その分だけ反動も大きくなりそうで、今の水準から追いかけるのはかなり怖いと感じます。
次の決算で何が変わる?
10月29日には決算発表が予定されています。既存の電子認証事業の成長、最近のセキュリティ需要が実際の受注や利益につながっているか、11月提供開始予定のKMSの契約や収益化の見通しに注目です。
ただし好決算だから株価が上がるとは限りません。すでに高い期待が織り込まれていれば良い数字でも利益確定売りが強まることがあります。反対に決算内容が大きく変わらなくてもテーマへの資金流入が続けば、さらに上昇する展開も考えられます。
だからこそ、今は業績だけで株価の方向を判断しにくい局面だと思います。
まとめ:テーマへの期待と企業の実力は別
今回調べて改めて感じたのは、セキュリティ関連というだけで買われる銘柄と、実際に業績を伸ばせる企業は分けて考える必要があることです。
サイバートラストには電子認証という収益基盤があり、量子コンピューター時代を見据えた新サービスにも成長の可能性があります。しかし最近の情報漏えい問題がどこまで同社の利益につながるのかは、まだ見えていません。
それでも株価は短期間で2倍以上。今の相場ではセキュリティ関連というテーマにどれだけのプレミアムが乗るのか、正直読みにくいと感じます。需給次第ではさらに大きく上昇することもあるでしょう。
ただ、その上昇が利益成長ではなく期待によって支えられているなら、期待が剥がれたときの下落も相当大きくなりそうです。
今後は株価の勢いだけでなく、決算や新サービスの契約状況を確認し、企業の成長がどこまで追いついてくるのかを見ていきたいと思います。
※本記事は2026年10月22日時点の公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント