
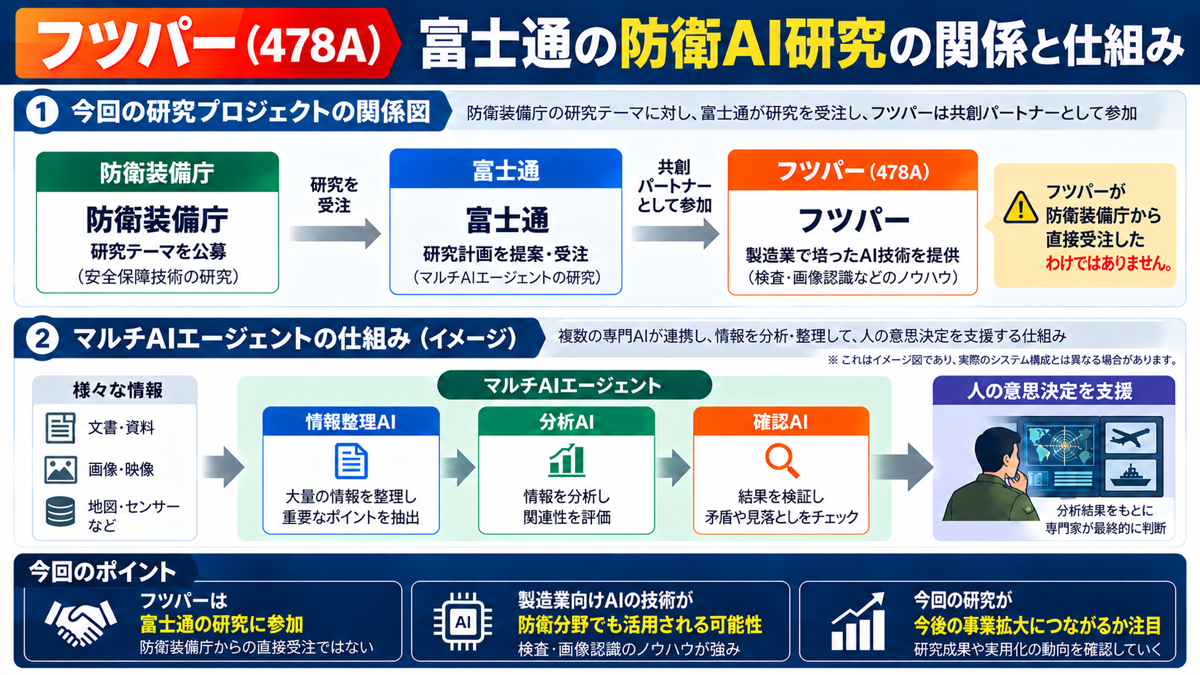
工場で製品の傷を見つけるAIの会社が、今度は防衛分野で指揮官の判断を支える研究に参加する。そんな発表をきっかけに、フツパー(478A)の株価が動きました。10月23日の終値は773円、前日比100円高のストップ高。出来高も前日の4.5万株から134.89万株に急増しました。
ただ、気になるのは「防衛装備庁から直接受注した」という話ではないこと。研究への参加は、どこまでフツパーの売上や利益につながるのでしょうか。
工場向けAI企業が、なぜ防衛分野へ?
フツパーは2020年創業、大阪に本社を置くAI企業。主力の「メキキバイト」はカメラで撮影した製品の画像から傷や不良を見つける外観検査AIです。工場の人手不足を補い、熟練作業員の目視検査を支援します。人員配置を最適化する「スキルパズル」なども展開しています。
主な顧客は製造業の企業。装置やAIシステムの開発・導入、ソフトウェア利用料などから収益を得ます。つまり、もともと防衛装備を製造してきた企業ではありません。
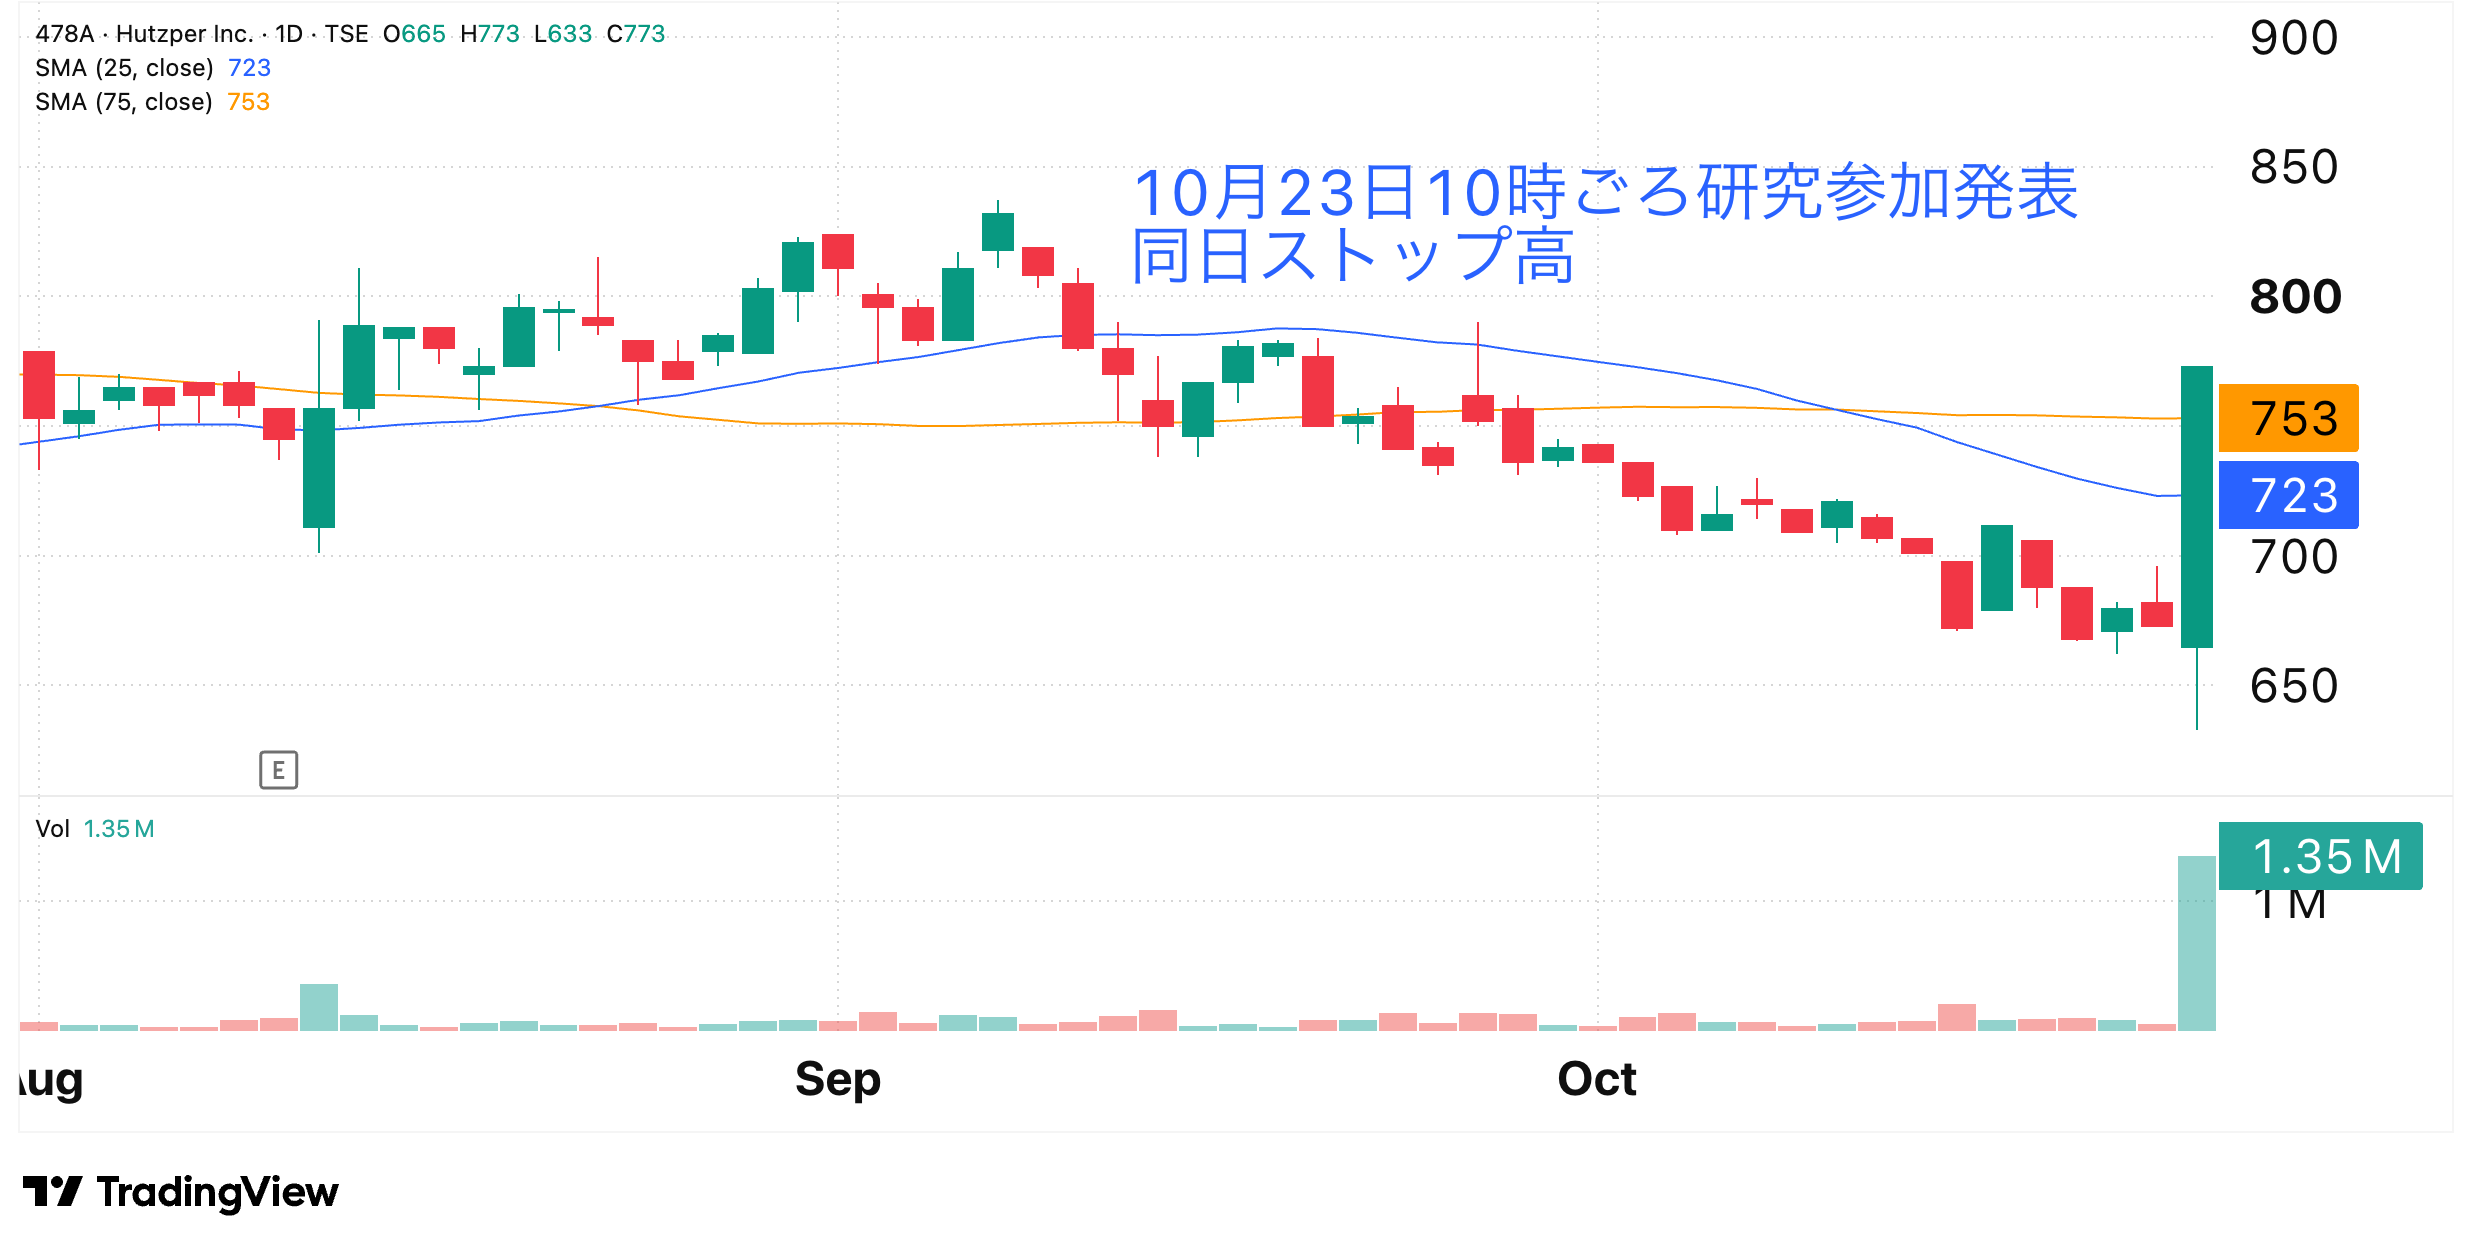
10月23日午前10時ごろ、同社は富士通が防衛装備庁から受注した委託研究の「共創パートナー」に決まったと発表しました。研究期間は2026年10月から2028年3月を予定しています。
ここは誤解したくないところ。防衛装備庁から受注したのは富士通。フツパーは富士通の研究に参加する立場です。フツパー自身の契約金額や利益貢献額が示されたわけではありません。
複数のAIが指揮官を支える仕組み
今回研究するのは「マルチAIエージェント」。複数のAIが役割を分担し、情報を整理・比較して、人間の意思決定を支える技術です。例えば一つのAIが大量の情報を整理し、別のAIが選択肢を比較し、さらに別のAIが矛盾を確認する。これは理解のための例えであり、実際の研究の詳細な機能構成が公表されたわけではありません。
防衛分野では、多くの情報を短時間で分析することが重要です。富士通の研究に参加することは、フツパーのAI技術が工場以外にも活用される可能性を示しています。ただし、AIが人間に代わって独断で指揮するという発表ではありません。
発表前はむしろ軟調だった株価
※表は横にスクロールできます →
| 日付 | 終値 | 出来高 |
|---|---|---|
| 10月2日 | 723円 | 9.70万株 |
| 10月15日 | 672円 | 20.25万株 |
| 10月21日 | 680円 | 7.61万株 |
| 10月22日 | 673円 | 4.50万株 |
| 10月23日 | 773円 | 134.89万株 |
株価・出来高:Yahoo!ファイナンス 日次株価(TradingView実日足とも照合)。
発表前の株価は700円前後で推移し、出来高も少ない状態でした。23日は始値665円から切り返し、ストップ高で終了。出来高は前日の約30倍です。
市場は「富士通」「防衛」「AI」という組み合わせを新しい成長機会として評価したのでしょう。研究参加は確かな前進です。しかし、この出来高の変化を見ると、現時点の利益より、将来への期待と短期的な需給が先に株価を動かしたと感じます。
関連記事:トレンドライン手法
本業の数字を見ると、別の課題も
2026年12月期上期は増収でしたが、営業利益は大きく減少しました。
※表は横にスクロールできます →
| 指標 | 2025年12月期上期 | 2026年12月期上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 約4.67億円 | 約5.60億円 | +約20% |
| 営業利益 | 約1.30億円 | 約0.27億円 | -約79% |
| 受注残高(6月末) | 約5.73億円 | 約10.39億円 | +約81% |
| ライセンス収入 | 約0.40億円 | 約0.59億円 | +約47% |
出典:2026年12月期 第2四半期決算短信、同決算説明資料。百万円表示を億円へ換算した概数です。
売上高が伸びているのに利益が減ったのは、人材採用、広告、拠点展開など成長投資の費用が増えたためです。一方、受注残高は増加しており、会社は通期売上高約20億円、営業利益約4.8億円の計画を据え置いています。
ただ、上期売上高の通期計画進捗率は28%。会社は年末に納品が集中する事業構造だと説明していますが、納品が翌期にずれれば売上計上も遅れます。
防衛AIの研究参加は面白い材料です。しかし、当面の業績を左右するのは、工場向けAIの受注を予定通り納品し、利益に変えられるかではないでしょうか。
防衛AIは新たな収益の柱になるのか
今回の参加を肯定的に見るなら、製造現場で培ったAI技術が新しい分野で評価され、大手企業との研究実績を得られる点です。将来、研究成果が別の案件や商用サービスにつながれば、フツパーの成長余地は広がります。
しかし、研究は2028年3月までの予定で、成果がそのまま製品化される保証はありません。フツパーへの報酬、研究費負担、将来の継続契約についても、今回の発表だけでは判断できません。
研究参加と大型受注を同じように評価するのは早い。技術力への期待と、収益化までの距離は分けて考える必要があります。
今後の株価はどうなる?
テーマ株へ資金が集まる局面では、業績に先行して大きなプレミアムが付くことがあります。今回も「防衛AI」という新しいストーリーに短期資金が集まった可能性があります。需給次第では、さらに大きく買われる展開もあり得るでしょう。
ただ、研究参加によって今期利益の大幅な増加が確定したわけではありません。期待で上がった分は、別のテーマに資金が移ったり、追加材料が出なかったりすると急速に剥がれることがあります。
個人的には、富士通との研究参加は将来につながるかもしれない興味深い材料だと思います。一方、今の株価を勢いだけで追いかけるのは怖い。技術の可能性と、実際の利益成長の間にはまだ距離があるからです。
次に見たいのは、研究の契約条件や成果に関する追加発表。そして11月に予定される決算で、既存の工場向けAI事業の受注が実際の売上・利益に変わっているかです。
まとめ:防衛AIへの参加は始まりにすぎない
フツパーは工場の人手不足や品質管理をAIで支えてきた企業です。今回、富士通の防衛向け研究に加わることで、技術の活躍の場が広がる可能性を示しました。
ただし、防衛装備庁からの直接受注ではなく、フツパーの収益貢献額も未確認。研究成果の事業化もこれからです。
防衛AIというテーマでどこまで買われるかと、本当に利益を伸ばせるかは別。 今後は短期的な株価の勢いだけでなく、本業の利益回復と研究が次の契約につながるかを追っていきたいと思います。
※本記事は2026年10月23日時点の公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント