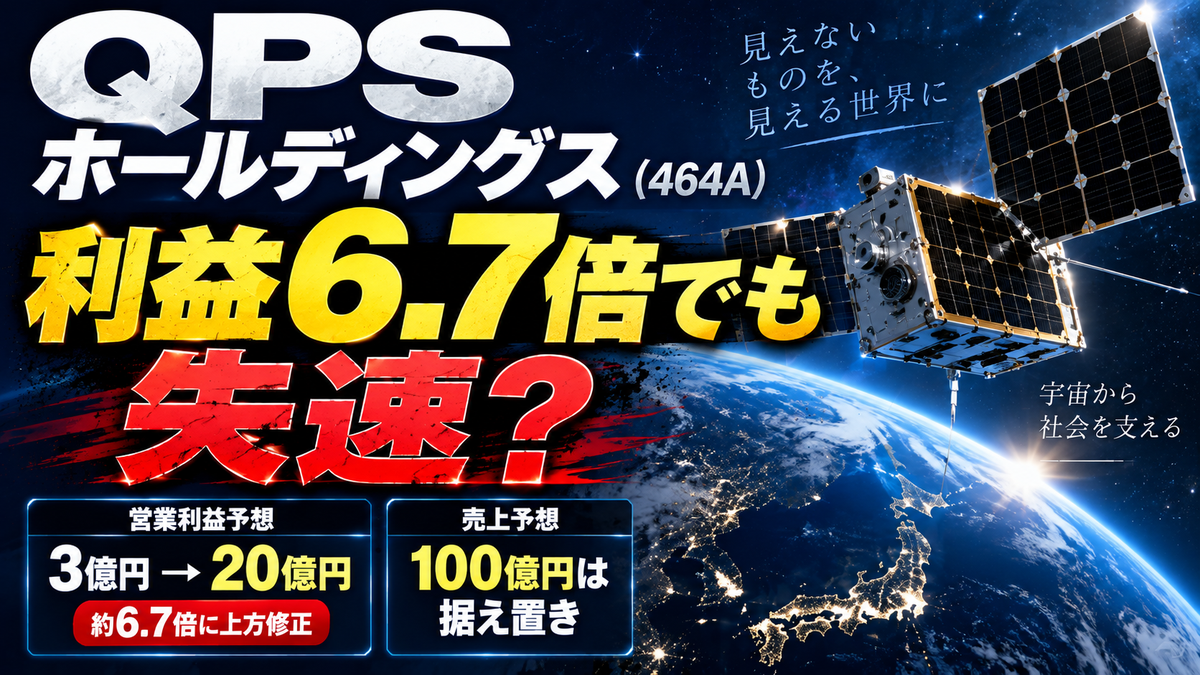
営業利益予想が3億円から20億円へ。これだけ見ると、かなり強い上方修正です。
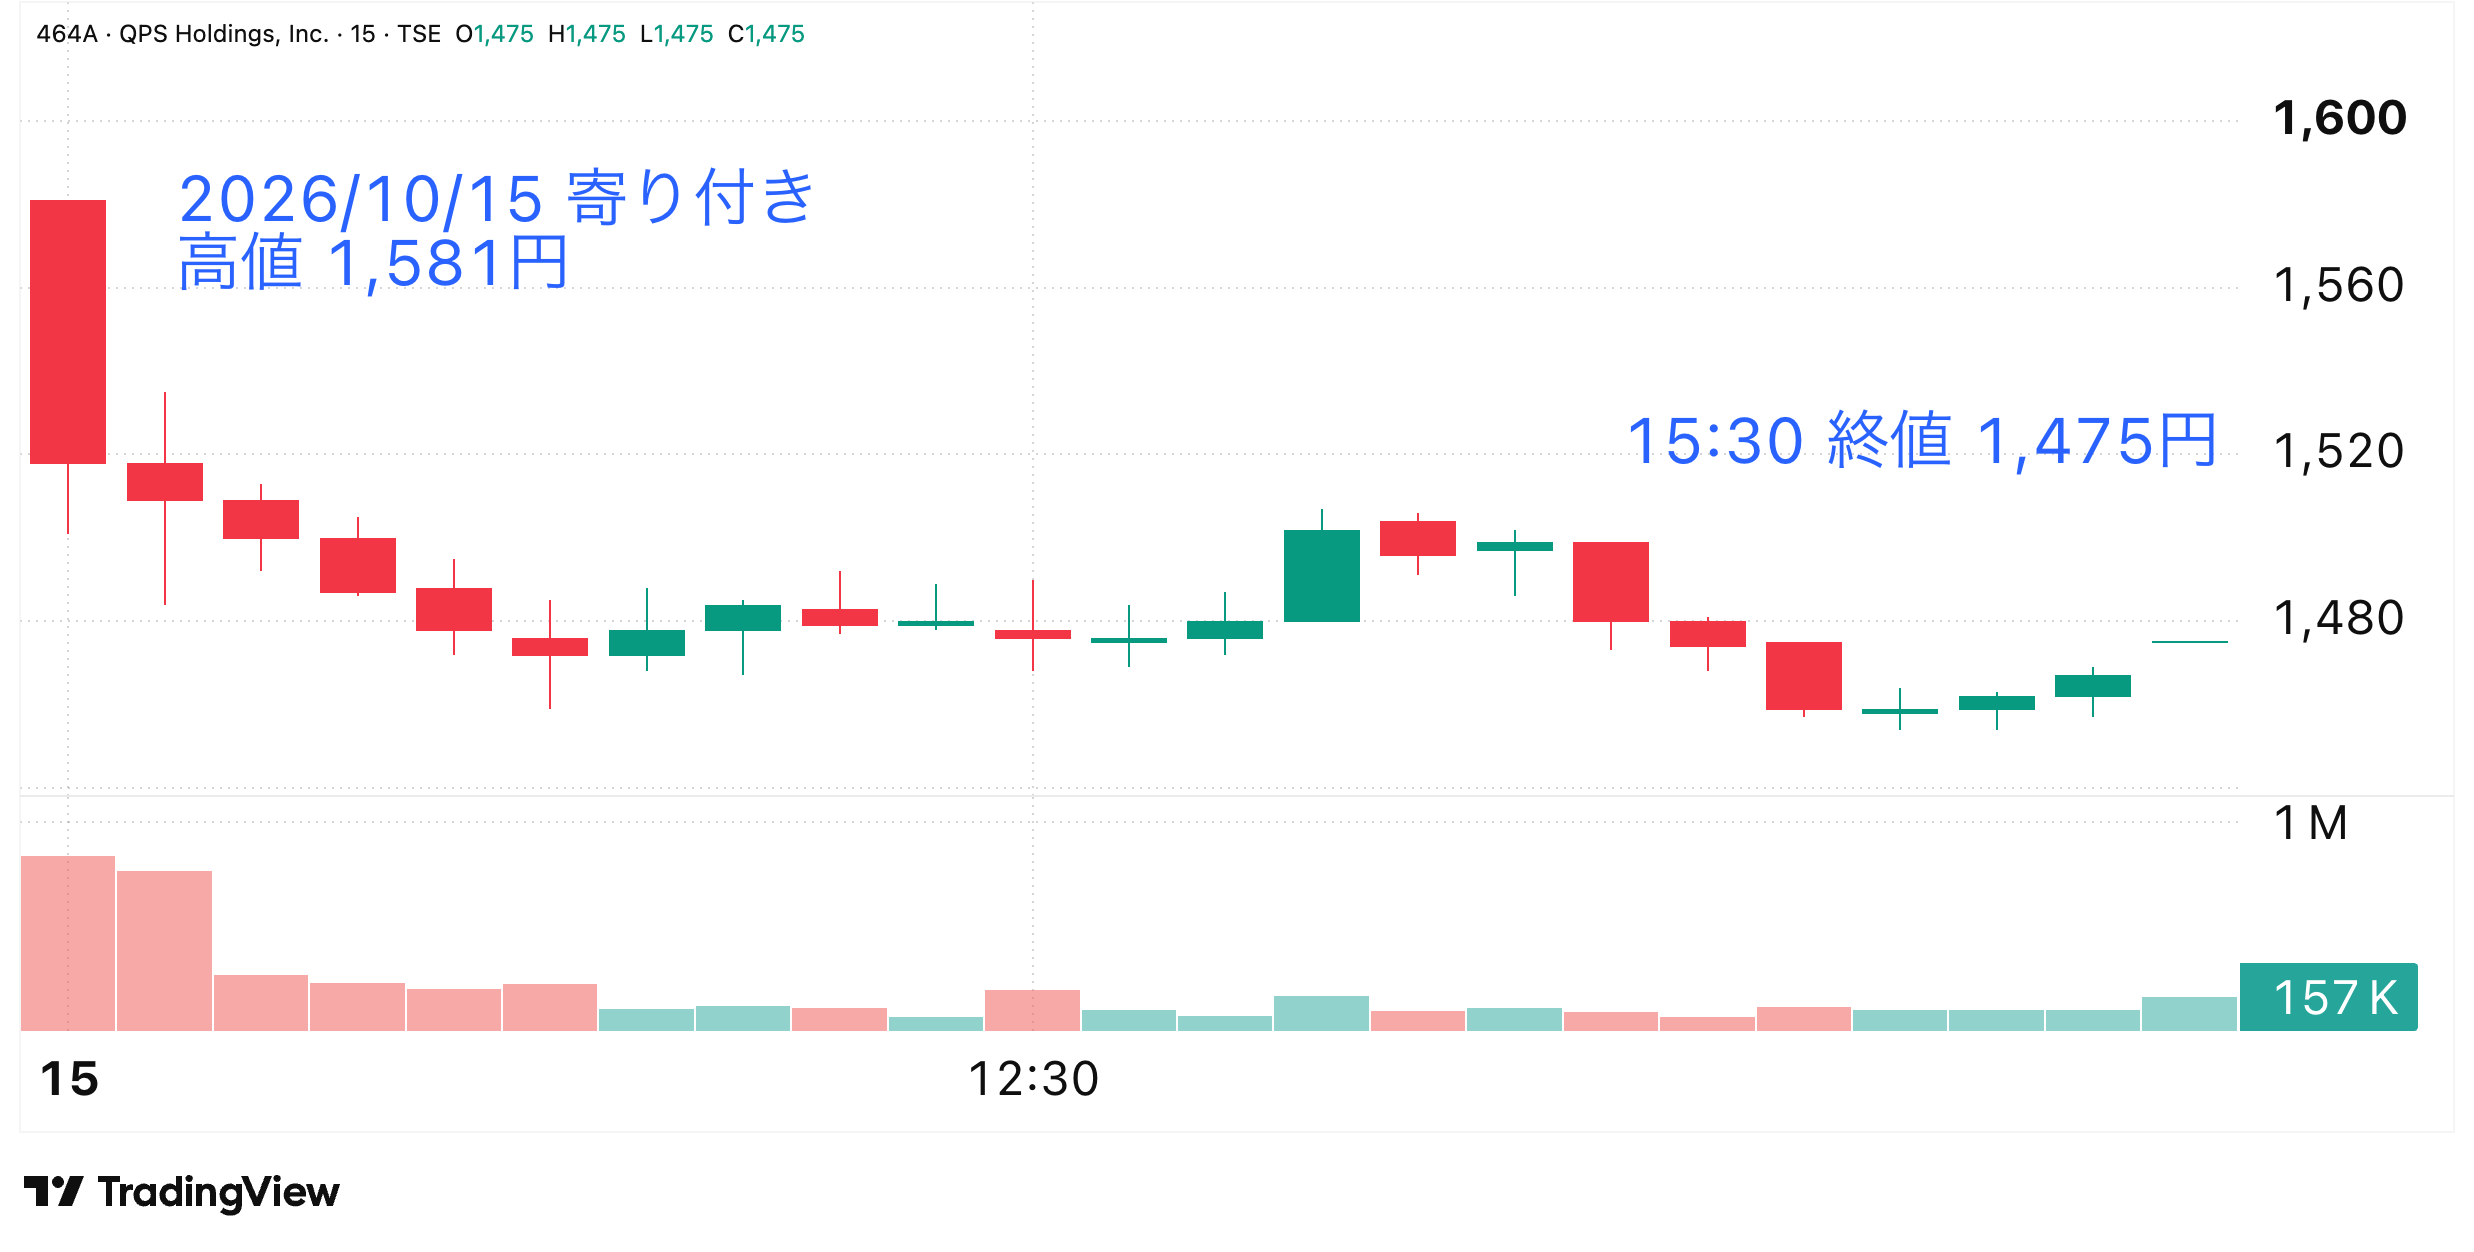
ところがQPSホールディングス(464A)の10月15日の株価は、朝方1,581円まで上昇したものの、終値は1,475円。前日比では34円高(+2.36%)でしたが、寄り付きから見ると売られています。
宇宙関連の成長企業が利益予想を大幅に引き上げたのに、なぜ買いが続かなかったのか。決算資料を読んでみると、最初に受けた印象とは少し違う数字が見えてきました。
そもそもQPSは何で稼ぐ会社?
QPSホールディングスは、子会社のQPS研究所を通じて小型SAR衛星の開発・製造・運用を進める会社です。SARとは、電波を地表に向けて発射し、跳ね返ってくる電波から地上の様子を捉える技術。普通のカメラと違い、夜間や雲が多い状況でも観測できるのが特徴です。
衛星を打ち上げて終わりではありません。観測した画像やデータを官公庁、企業などに提供し、その対価を得る事業を目指しています。災害対応、インフラ監視、安全保障など、利用場面は幅広いです。
ただし衛星は製造にも打ち上げにもお金がかかります。稼働する衛星を増やせば撮影頻度や提供できるデータが増える一方、投資負担や打ち上げ失敗のリスクも増えます。ここが普通のソフトウエア企業と大きく違うところです。
関連記事:アクセルスペース(402A)ストップ安の理由|GRUS-3不具合と売上90億円計画への影響を考察
まず上方修正の数字を見てみる
10月14日引け後、会社は2027年5月期の通期業績予想を修正しました。
※表は横にスクロールできます →
| 項目 | 従来予想 | 修正後 | 変化 |
|---|---|---|---|
| 売上高 | 100億円 | 100億円 | 変更なし |
| 営業利益 | 3億円 | 20億円 | +17億円 |
| 経常利益 | 20億円 | 32億円 | +12億円 |
| 親会社株主に帰属する当期純利益 | 19億円 | 27億円 | +8億円 |
出典:2026年10月14日「連結業績予想修正に関するお知らせ」。
営業利益は従来予想の約6.7倍。数字のインパクトは十分です。ところが売上高は100億円で据え置き。大きな新規受注で売上が増えるという話ではなかったんですね。
会社の説明では、研究開発に関連する費用の発生状況を見直したところ、当期に約12億円が計上されない見込みとなり、衛星の減価償却費も計画より少なくなることなどから、営業利益を引き上げています。
減価償却費とは、衛星の製造などにかかった費用を、使う期間に分けて計上する会計上の費用です。これが計画より少なければ、同じ売上でも利益は増えます。
また、営業外収益として見込んでいた研究開発補助金の約5億円は、翌期以降に計上する見通しに変更されました。営業利益の上方修正と、営業外の補助金収入の計上時期は別の話です。ここは混同しないようにしたいところです。
期待したくなる材料。でも見方は変わった
最初は「衛星の販売や画像データの需要が予想以上に増えたのか」と思いました。しかし今回の利益修正の中心は、売上の上振れではなく費用の見直しです。
もちろん、コストを抑えて利益を出せるのは悪いことではありません。実際に利益が増えるなら企業価値にプラスです。ただ、費用が発生する時期の違いによる改善なら、翌期以降も同じ利益率が続くとは限りません。
今回の上方修正は好材料。ただし、売上成長が想定以上に加速した証拠とは別。
ここが株価の反応を考えるうえで大切だと思いました。投資家が期待しているのは、衛星を増やすことで画像データの販売が継続的に伸び、将来的に大きな利益を生み出す姿のはずです。今回の修正だけでは、その期待がどこまで現実に近づいたのか判断しにくいんですよね。
事業そのものは前に進んでいる
一方で、衛星の打ち上げ計画には動きがあります。QPS研究所は10月13日、19号機「ヤマツミ-II」と20号機「ワダツミ-II」を、米Rocket Labのロケットで11月に打ち上げる予定だと発表しました。予定はそれぞれ11月10日以降、11月4日以降です。
衛星の数が増えれば、同じ場所をより短い間隔で観測できる可能性が高まります。災害や安全保障のように、情報の新しさが重要な分野では価値が出てきます。
ただ、打ち上げ成功と売上増加は同じではありません。軌道投入後の調整、安定運用、データの品質確認、そして顧客との契約が必要です。防衛関連の大型案件も、契約の内容と実際の売上計上時期を分けて見たいところです。
自分はここが今後のQPSを見るポイントだと思います。打ち上げのニュースだけで株価が動く段階から、稼働衛星数と売上がどれだけ連動するかを評価する段階へ進めるのか。
それでも株価はなぜ失速した?
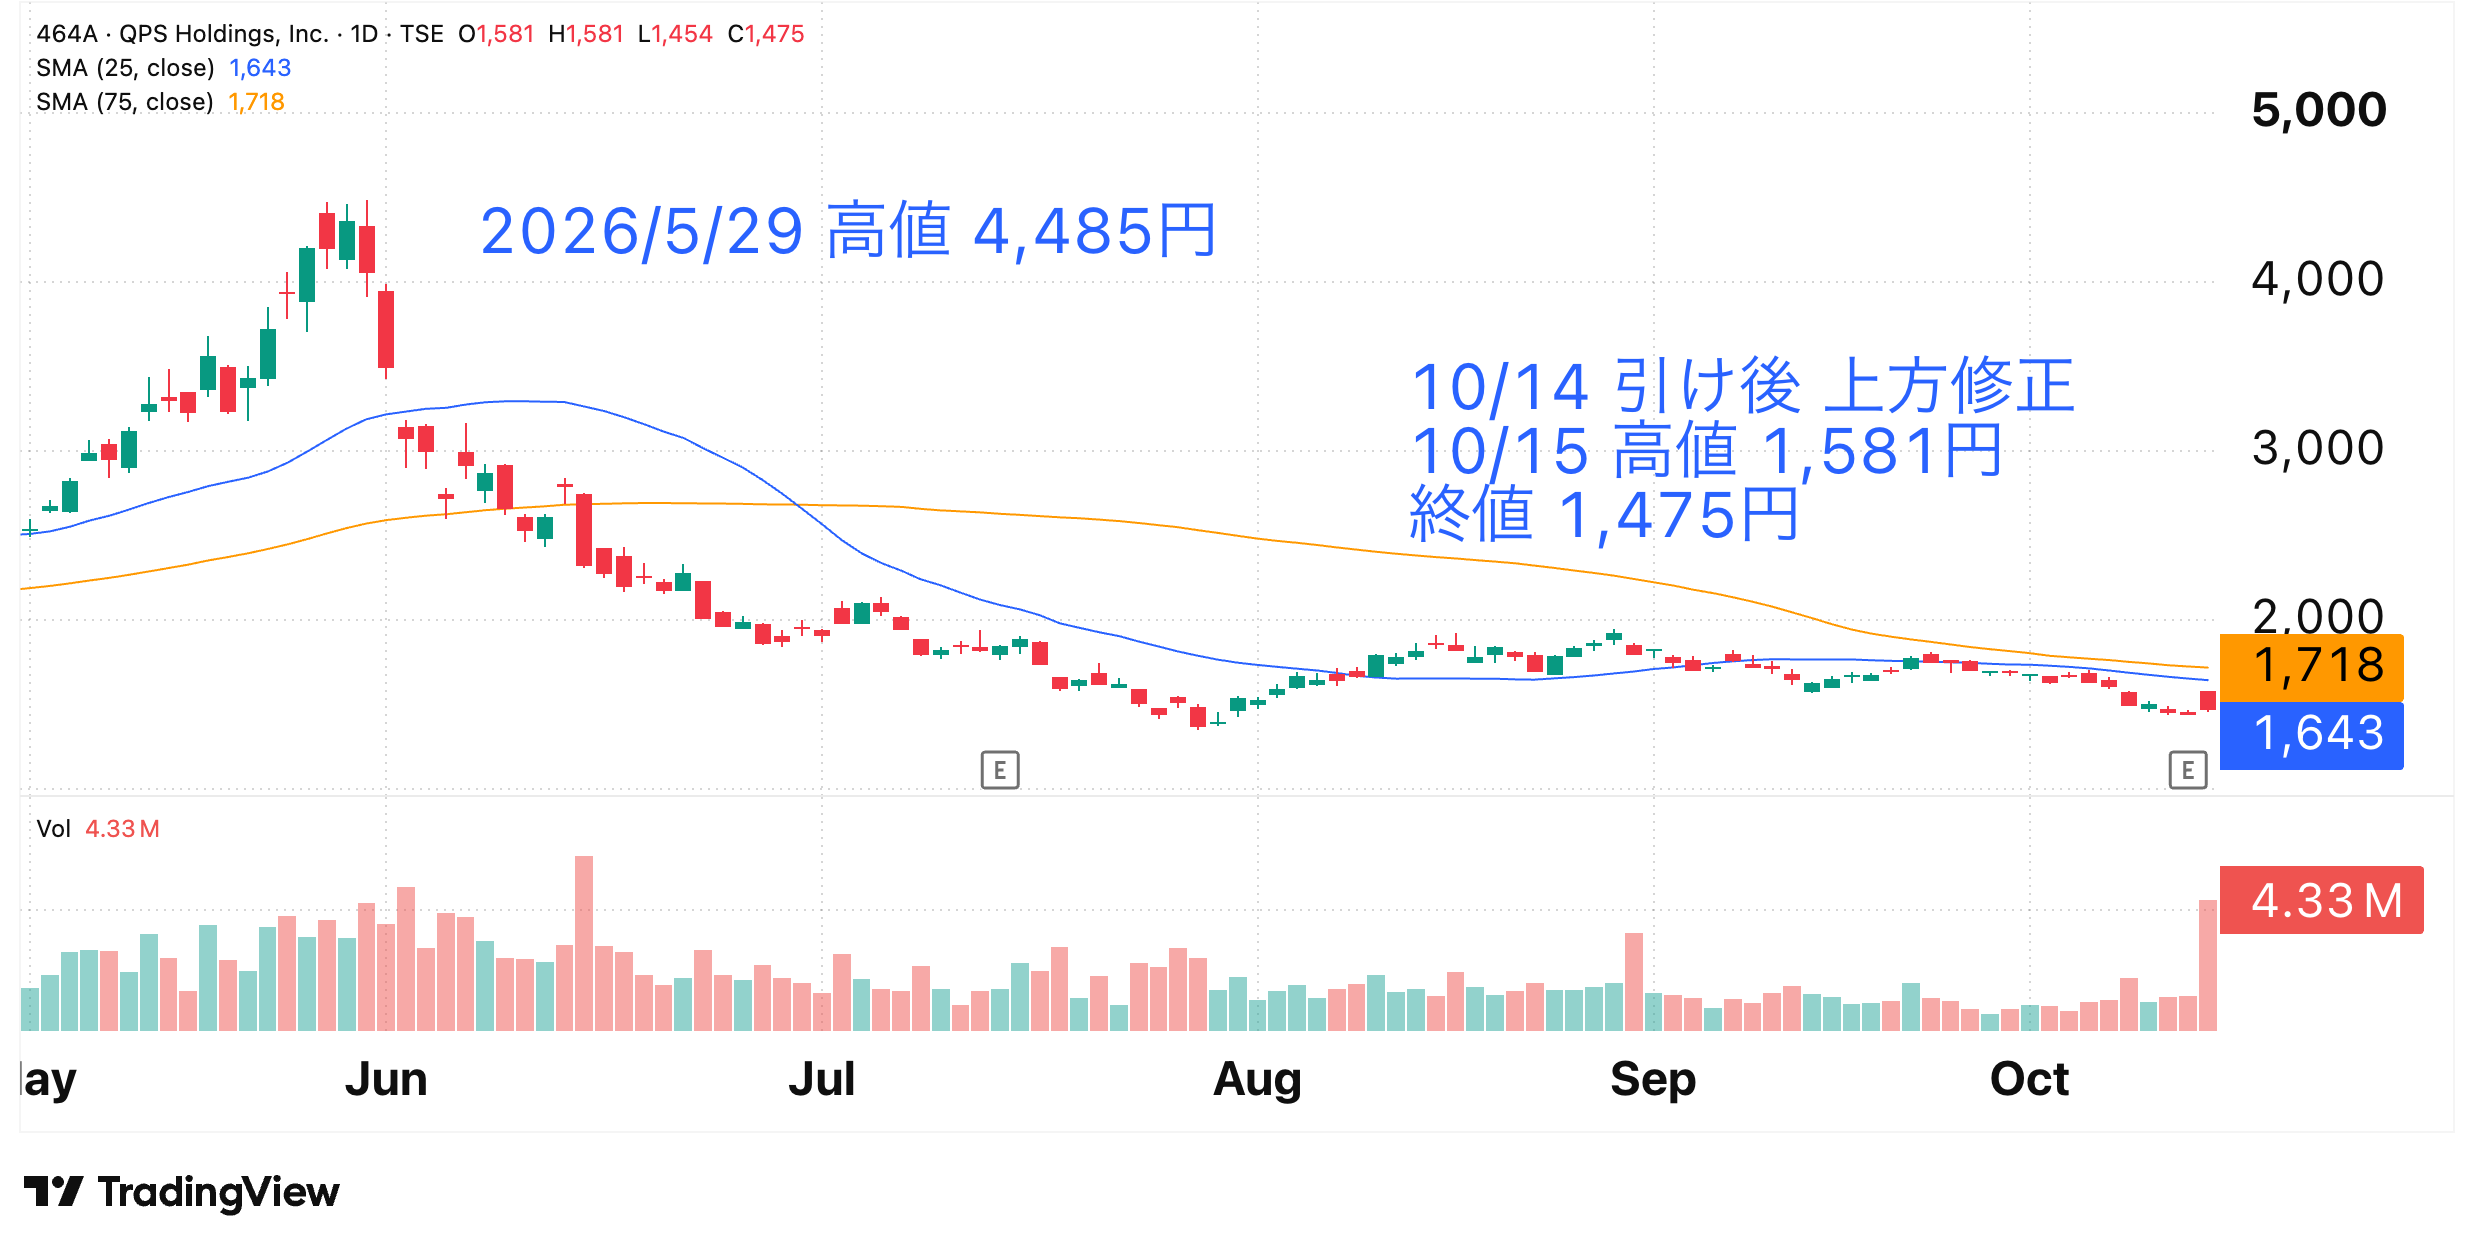
10月15日の始値と高値は1,581円、安値は1,454円、終値は1,475円。出来高は432万8,300株でした。前日の終値1,441円からは上昇したものの、寄り付きで買った投資家には厳しい値動きです。
株価が失速した理由を一つに断定することはできません。ただ、考えられるのは二つです。
一つは、好材料をきっかけに短期資金が集まり、寄り付きで利益確定売りが出たこと。もう一つは、上方修正の中身を確認した投資家が、売上据え置きと費用減少による利益改善を冷静に評価したことです。
さらに株価は5月29日の高値4,485円から大きく下落し、7月29日には1,351円まで下げていました。今回の上方修正が出ても、過去の高値圏に戻ったわけではありません。戻り売りが出やすい位置だった可能性もあります。
ただし、これらは値動きから考えられる仮説です。売った投資家の理由を特定できたわけではありません。
今後の株価は何を見ればいい?
短期的には10月15日の高値1,581円を再び超えられるか、逆に7月の安値1,351円へ近づくような下落が続くかを確認したいです。どちらも将来の株価を保証するラインではなく、過去の取引で意識された価格です。
中期的には、売上高100億円の計画に対して実際の売上が積み上がるかが重要になります。営業利益の修正幅は大きいものの、今後の成長を考えるなら衛星データの販売や大型契約の進捗を見たいところです。
11月の19号機・20号機の打ち上げも材料になりそうです。ただ、打ち上げが成功しただけで大幅増益が確定するわけではありません。衛星の稼働状況、契約、費用負担、資金調達までセットで追う必要があります。
今回の発表を見て、QPSの成長期待がなくなったとは思いません。むしろ事業は着実に前進しています。ただ、利益予想の大幅修正と、本業の売上が継続的に伸びることは別の話。ここを分けて考えないと、数字の大きさだけで判断してしまいそうです。
宇宙関連株は打ち上げや大型案件など、期待が膨らみやすい材料が多い分、株価も大きく動きます。今後は衛星が増えるニュースだけでなく、それがどれだけ売上や利益につながったのかを確認していきたいと思います。
※本記事は公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント