AI関連サービスを次々に打ち出している会社が、「AIによって専門人材の需要が想定以上に減った」と説明しました。しかも今期の営業利益予想は25億円から2億円へ。翌10月1日の株価は770円まで売られ、ストップ安となりました。
一見すると「AIを武器にする会社がAIに仕事を奪われた」という皮肉な構図です。ただ、これまでの流れを追うと話はもう少し複雑。メンバーズは以前から低単価のWeb運用中心の仕事を減らし、高付加価値なDX支援へ移ろうとしていました。そこへ生成AIの進化が想定以上の速さで重なりました。
今回のストップ安は単なる下方修正なのか。それとも、ビジネスモデルそのものがAI時代に作り替えられている転換点なのか。
そもそもメンバーズは何で稼いできた?
メンバーズは、大手企業のデジタル業務を現場で支援する会社です。Web運用、マーケティング、デザイン、データ活用、システム開発などの専門人材が顧客企業に入り、チームで継続支援します。
このモデルで重要なのが「稼働率」。社員を採用して給料を払っていても、顧客案件に十分アサインできなければ売上は増えません。人材を多く抱える会社だけに、稼働率低下は利益へ強く響きます。
※表は横にスクロールできます →
| 決算期 | 売上高 | 営業利益 | 最終利益 |
|---|---|---|---|
| 2024年3月期 | 204.7億円 | 0.4億円 | 1.3億円 |
| 2025年3月期 | 223.3億円 | 4.9億円 | 3.5億円 |
| 2026年3月期 | 244.2億円 | 16.0億円 | 12.1億円 |
出典:2025年3月期決算短信、2026年3月期決算短信。IFRSベース、億円単位に丸めて表示。2025年3月期は非連結、2024・2026年3月期は連結。
ここ数年は収益性を大きく改善し、2027年3月期には営業利益25億円を目指していました。
実は会社自身が「昔の仕事」を減らしていた
メンバーズは以前から、従来型Web運用など低単価・低成長案件から計画的に撤退し、より専門性の高いDX領域へ人材を移す戦略を進めていました。
低単価の仕事を減らす。空いた人材を高単価のDX案件へ移す。一人当たりの売上と利益を上げる。
つまり今回突然、古い事業がダメになったわけではありません。会社自身が先に古い仕事を減らし、新しい仕事へ移ろうとしていた。問題は、その移動先でも想定外が起きたことです。
生成AIが「人に頼む仕事」の一部を変え始めた
9月30日の業績修正資料で会社は、生成AIの急速な発展により、要件が明確な運用・保守、コーディング、リサーチ、デザイン制作など、定型的な実行工程に特化した専門人材へのニーズが想定以上に減少したと説明しています。
ここは今回の材料で一番気になりました。
AIが「DX人材を全部不要にした」という話ではありません。影響が出ているのは、何をすればいいかが明確で、人が手を動かしていた領域です。企業側からすれば、AIで効率化できる作業に以前と同じ人数を投入する必要はない。
メンバーズが売ってきた専門人材の稼働の一部に、AIが直接入り込んできたわけです。
25億円→2億円。売上より利益の崩れが大きい
※表は横にスクロールできます →
| 2027年3月期 | 従来予想 | 修正後 | 修正幅 |
|---|---|---|---|
| 売上高 | 268.7億円 | 250.0億円 | ▲18.7億円 |
| 営業利益 | 25.0億円 | 2.0億円 | ▲23.0億円 |
| 税引前利益 | 24.8億円 | 2.0億円 | ▲22.8億円 |
| 最終利益 | 17.4億円 | 1.5億円 | ▲15.9億円 |
出典:業績予想の修正に関するお知らせ(2026年9月30日)。億円単位に丸めて表示。
売上高の修正は約7%。それに対し営業利益は92%減額です。
上期も売上予想125.9億円→118億円、営業損益は3.2億円の黒字予想→4.3億円の赤字予想へ転落。低単価案件からの撤退、中東情勢による一部顧客の投資削減、AIによる専門人材需要の減少に加え、DX側でも顧客ニーズの変化への対応が遅れました。
第1四半期の全体稼働率は74.2%で前年同期比1.9ポイント低下。247人の新卒入社による教育コストと低稼働も重なっています。
人を抱えるビジネスだからこそ、売上の未達以上に利益が崩れる。今回の25億円→2億円は、その収益構造をかなり分かりやすく表しています。
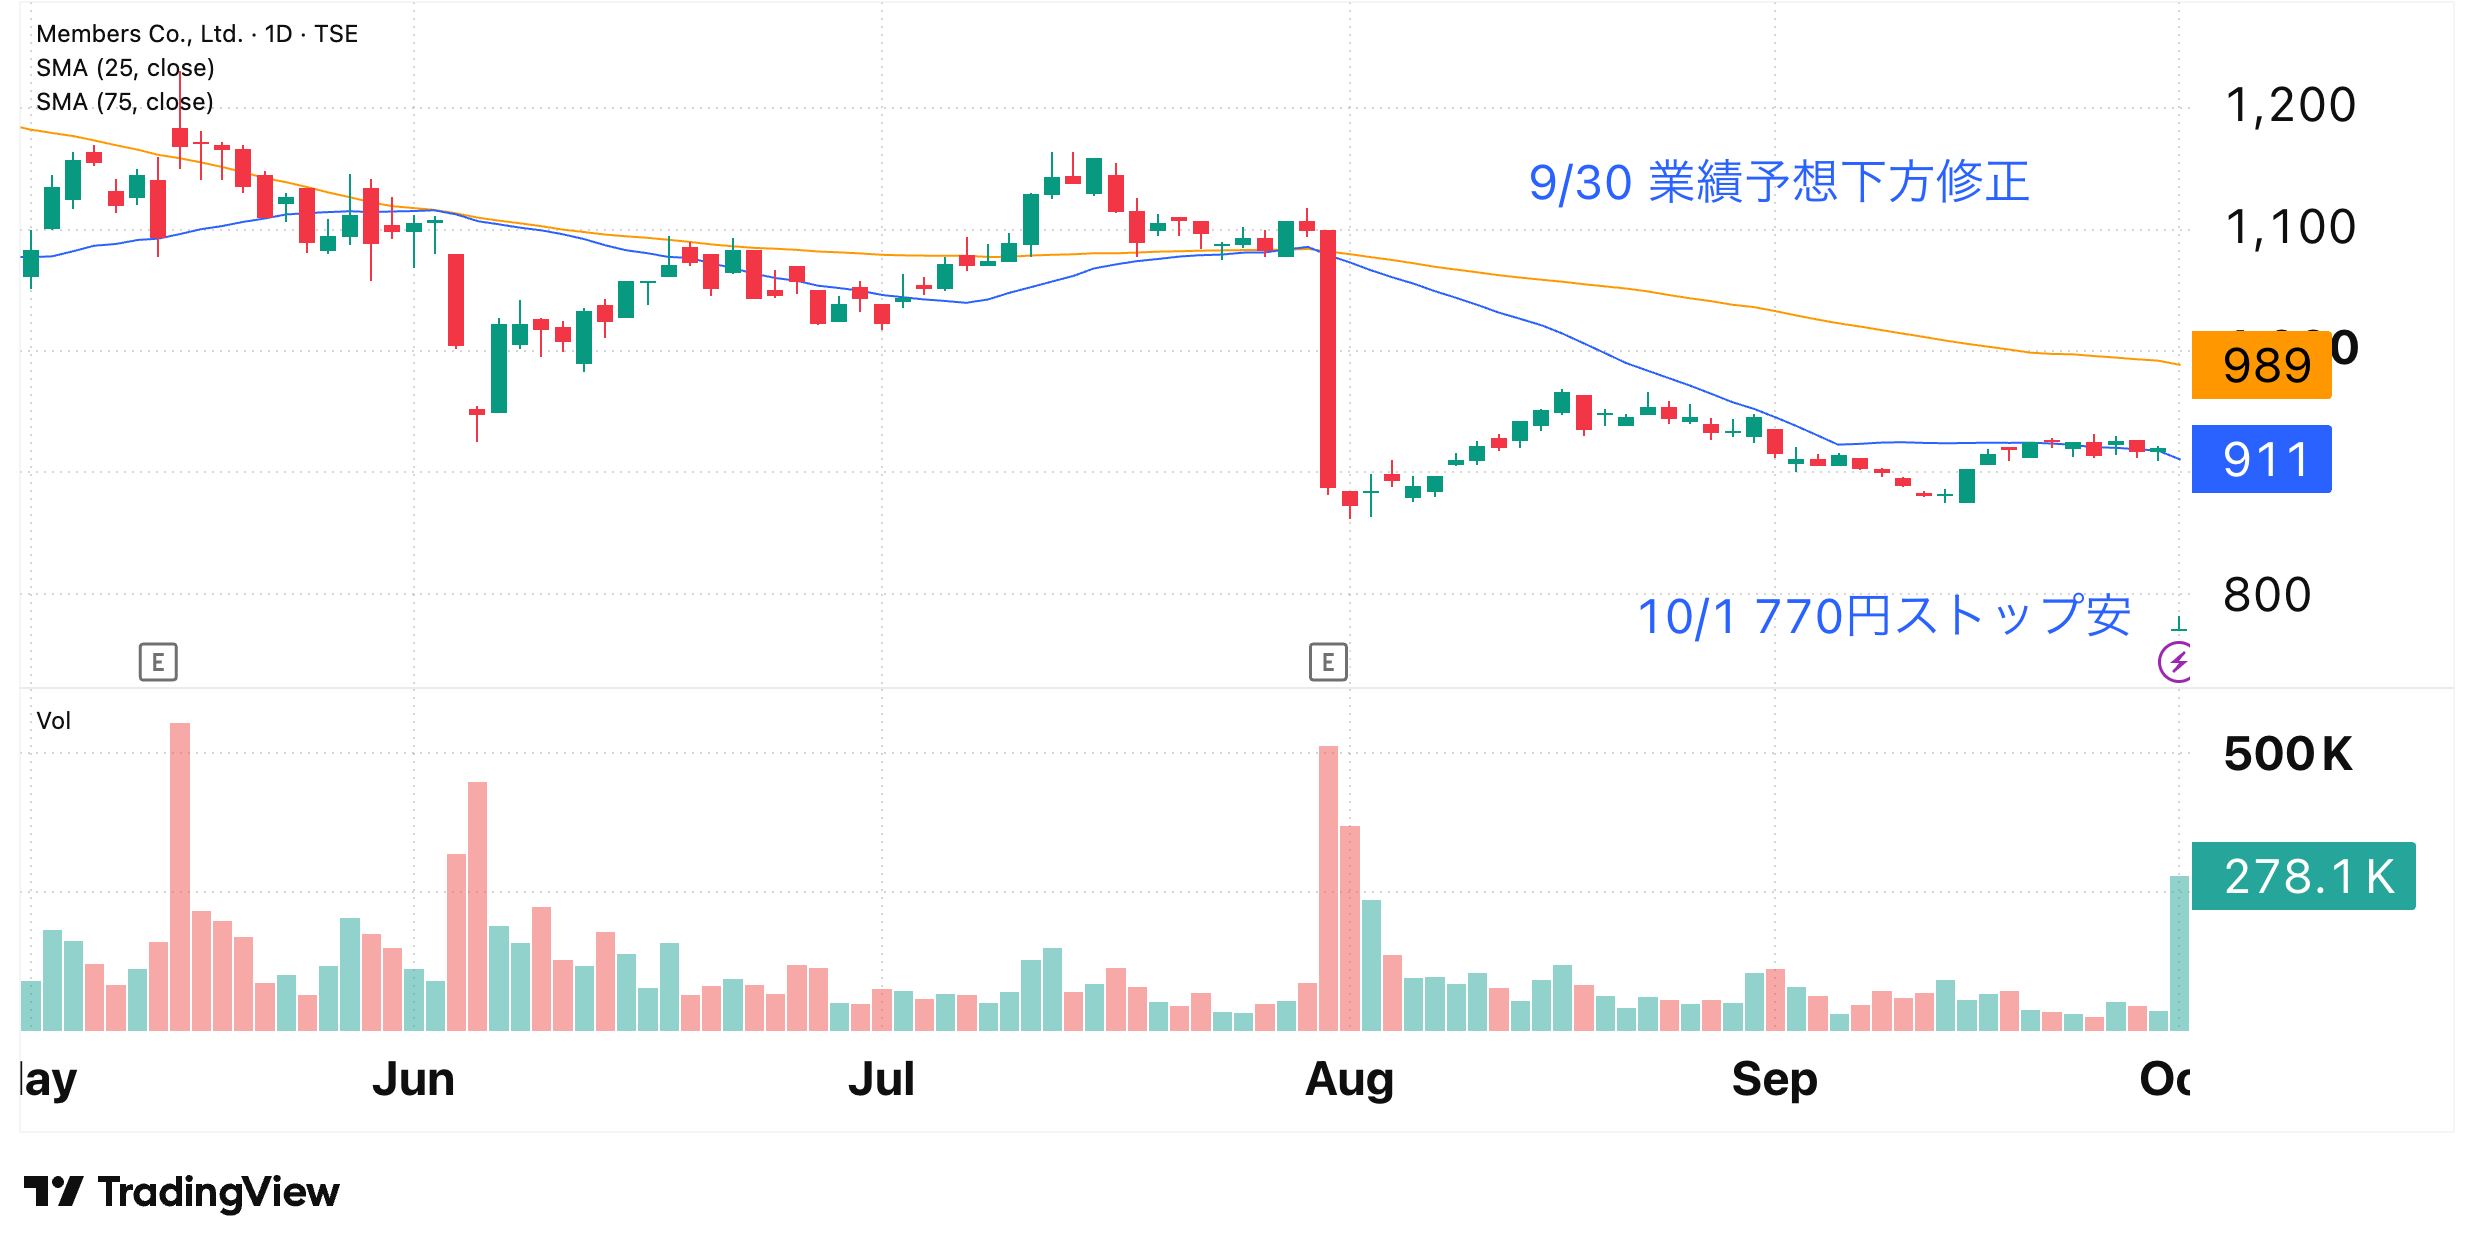
9月30日の終値は920円。翌日は770円まで売られました。市場が嫌がったのは今期利益の減少だけではなく、25億円計画の前提だったDXへの事業転換そのものにAIによる需要変化がぶつかったことではないか。自分はここが今回のストップ安の核心だと見ています。
ここまではAIが敵。でも同じ日に別の発表
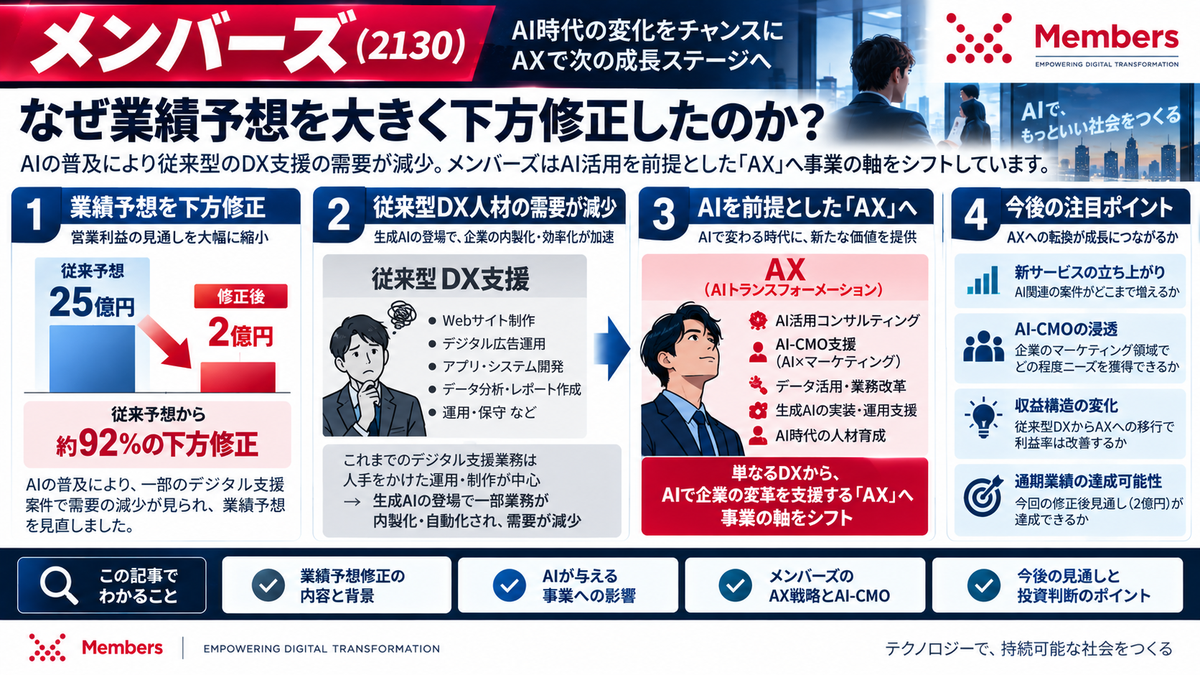
ところが9月30日、メンバーズは下方修正と同じ日にマーケティング向けAIエージェント「AI-CMO」の構築・定着支援サービスを発表しました。
さらに8月から企業のAIトランスフォーメーションを支援する「やりきるAX」を展開。7月にはAX本部を新設し、今期中に30個以上のAXサービス開発を目指しています。
会社も、AIで従来型の仕事が減ることを見ながら、AIを使って顧客企業を変える側へ移ろうとしている。
ここで見方が変わります。
問題は「AIに負ける会社なのか」ではない。AIで減っていく仕事より速く、AIを使った新しい仕事を作れるか。
「転換途中の痛み」で終わるかはまだ分からない
ここは楽観しすぎない方がいいでしょう。会社はAI活用型サービスを開発していますが、それでも今回、顧客ニーズ変化への対応が遅れたことを認めています。
AXサービスを30個作ることと、それが十分な売上・利益になることは別。見るべきはサービス数より、AX案件がどれだけ受注され、空いている人材を高付加価値案件へ移せたかです。
従来の仕事を減らすスピードと、新しい仕事を作るスピード。今はそのバランスが崩れています。
総合考察 「AI関連株か」ではなく、AI後の稼ぎ方を見る
今回のストップ安は象徴的です。AIを提供する会社の既存事業も、AIによって置き換えられる。
メンバーズはWeb運用からDXへ移ろうとした。そのDX領域でも定型的な実行作業がAIで効率化され、今度はAXへ移ろうとしています。
方向は会社も認識しています。ただ、市場が突きつけたのは「分かっているだけでは足りない」という評価でしょう。
次に見たいのは株価が770円から戻るかではありません。
稼働率が74.2%から改善するのか。AXサービスが実際の受注と売上につながるのか。営業利益2億円まで落ち込んだ収益力をどの速度で戻せるのか。
AIによって仕事を失う側になるのか。AIによって新しい仕事を作る側へ移れるのか。
今回のストップ安は、その答えを市場が待ち始めた転換点に見えます。
※本記事は公開情報をもとにした個人的な考察であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント