
イビデンが9月24日、前営業日比14.57%高の22,405円まで上昇しました。売買代金は約2,773億円と、大型株としてはかなり大きな商いです。
今回の上昇で気になったのが、NVIDIAのジェンスン・フアンCEOがイビデンの河島社長との会談で語ったと報じられた言葉です。
「僕たちはイビデンに頼るしかない」
イビデンという名前自体は以前からよく聞きます。ただ、自分はこれまで「そんなにすごい会社なの?」というところまで詳しく調べたことはありませんでした。
もし本当にNVIDIAからそこまで必要とされている会社なら、今回これだけ株価が上がったのも分かる気がします。
では、イビデンはAI半導体の何を握っているのか。そして、すでに大きく上昇した株価にはまだ上を狙えるだけの材料があるのか。
そこを調べてみました。
イビデンはAI半導体の何を作っている?
まず分かりにくかったのが、イビデンとNVIDIAがどうつながっているのかです。
イビデンはGPUそのものを作っている会社ではありません。主力製品の一つが「ICパッケージ基板」です。
製品イメージを見ると分かりやすいのですが、これはGPUやCPUなどの半導体チップを載せる薄い板状の部品です。
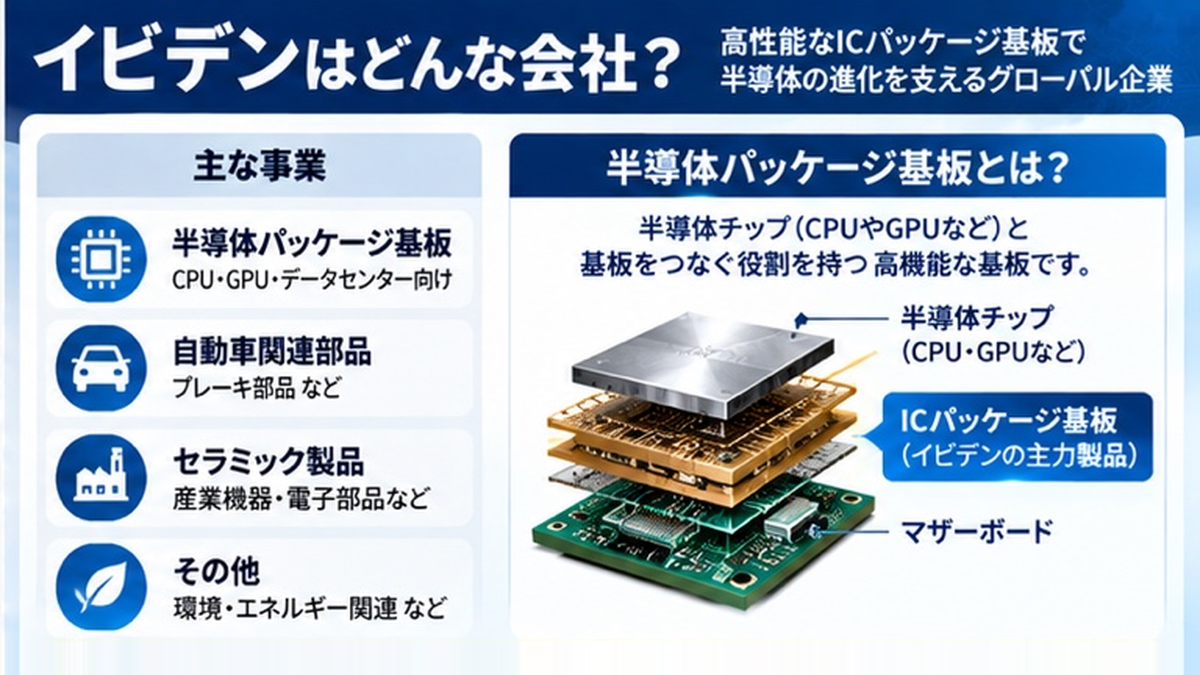
半導体チップとその先にある基板をつなぎ、電力を供給したり、大量の信号をやり取りしたりする役割を持っています。
AI向けGPUが高性能になるほどチップは大型化・複雑化し、それを載せるICパッケージ基板にも高多層化や微細な配線など高度な技術が必要になります。
つまり、NVIDIAがどれだけ高性能なGPUを設計しても、それを実際に製品として成立させるためには周辺の高度な部品が必要になるわけです。
そしてイビデンは、AIサーバー向けICパッケージ基板について70~80%程度のシェアを持っていると会社自身が説明しています。
ここまで調べて、ようやく「NVIDIAがイビデンに頼るしかない」という話がつながりました。
もちろん、この発言はNVIDIAの公式リリースではなく、7月に行われたフアンCEOと河島社長の個別会談での発言として報じられたものです。
ただ、イビデン自身が説明している高いシェアや現在の需給状況を見ると、NVIDIAにとって重要なサプライヤーであること自体には納得できます。
AI期待だけではなく、業績も伸びている
次に確認したかったのが、「AI関連として期待されているだけなのか、それとも実際に業績も伸びているのか」です。
イビデンの2027年3月期第1四半期は、かなり強い数字でした。
※表は横にスクロールできます →
| 2026年3月期1Q | 2027年3月期1Q | 前年同期比 | |
|---|---|---|---|
| 売上高 | 974.6億円 | 1,232.2億円 | +26.4% |
| 営業利益 | 176.4億円 | 268.8億円 | +52.4% |
| 経常利益 | 174.1億円 | 274.7億円 | +57.8% |
| 純利益 | 127.3億円 | 179.2億円 | +40.8% |
売上高が26%増えているだけでなく、営業利益は52%増えています。
さらに会社は8月、2027年3月期の通期予想を上方修正しました。
※表は横にスクロールできます →
| 当初予想 | 修正後 | |
|---|---|---|
| 売上高 | 5,000億円 | 5,500億円 |
| 営業利益 | 900億円 | 1,270億円 |
| 経常利益 | 900億円 | 1,270億円 |
| 純利益 | 580億円 | 840億円 |
営業利益は当初予想から370億円増えました。
会社によると、AI関連需要が想定以上に強く、高付加価値製品の出荷比率が上がっていることが利益率の改善につながっています。
ここは今回調べて印象が変わったところです。
「NVIDIA関連だから将来期待で買われている」というだけではなく、AI需要の拡大がすでにイビデンの業績に表れています。
5,000億円の設備投資。本当にそんなに大きい?
もう一つ気になったのが設備投資です。
イビデンはAI向けICパッケージ基板の需要拡大に対応するため、総額5,000億円の設備投資を進めています。
内訳は、河間事業場などのAI ASIC向けに約2,200億円、大野事業場などのAI GPU向けに約2,800億円。2027年度から順次稼働し、量産を始める計画です。
5,000億円と聞くとかなり大きく感じます。
実際、イビデンの2026年3月期の売上高は約4,162億円なので、会社の年間売上高を上回る規模です。
ただし、半導体パッケージ業界そのものが巨額投資を必要とする事業でもあります。
競合の新光電気工業も2021年に過去最大となる1,400億円の投資を発表し、その後も半導体パッケージ関連を中心に大型投資を続けています。
海外でもAT&Sが2026年、AI・HPC向けIC基板の能力増強に15億~20億ユーロを投じる計画を発表しています。
つまり、AI半導体向け基板で需要を取りにいくには、競合も相当な金額を投じているということです。
その中でもイビデンの5,000億円は大きい。会社自身も過去に「当社史上最大の投資」と表現しています。
でも「5,000億円を自腹で賭ける」と考えるのも違った
ここを調べていて、設備投資に対する見方がもう一度変わりました。
イビデンは5,000億円の設備投資について、基本的には顧客と契約を結び、投資相当額を顧客にも負担してもらうと説明しています。一部については前払いで受け取る方針です。
会社は現時点で、この投資のための追加資金調達も考えていないとしています。
これはかなり重要です。
需要があるか分からないのに、イビデンだけが5,000億円を負担して工場を作るわけではありません。
競合のAT&SもAI基板の増産投資について、AMDなどとの長期契約によって投資資金を支える仕組みを取っています。
AI向けの最先端基板では、それだけ顧客側も供給能力を確保したいということなのでしょう。
イビデンの既存ラインも高稼働が続いており、会社は最先端ICパッケージ基板について「市場のデマンドは非常に強い」と説明しています。
5,000億円という金額だけを見た時より、投資のリスクは少し違って見えてきました。
もちろん、設備が稼働した後もAI需要が伸び続ける保証はありません。
ただ、「AIが流行っているから大きな工場を作ってみる」という段階ではなく、顧客側も供給能力の確保に関与するほど需給が逼迫していることは確認できます。
では、ここから株価はどうなる?
ここまで会社を調べると、イビデンがAI半導体関連として評価されている理由はかなり分かりました。
ただ、会社がすごいことと、今の株価からさらに上昇できることは別です。
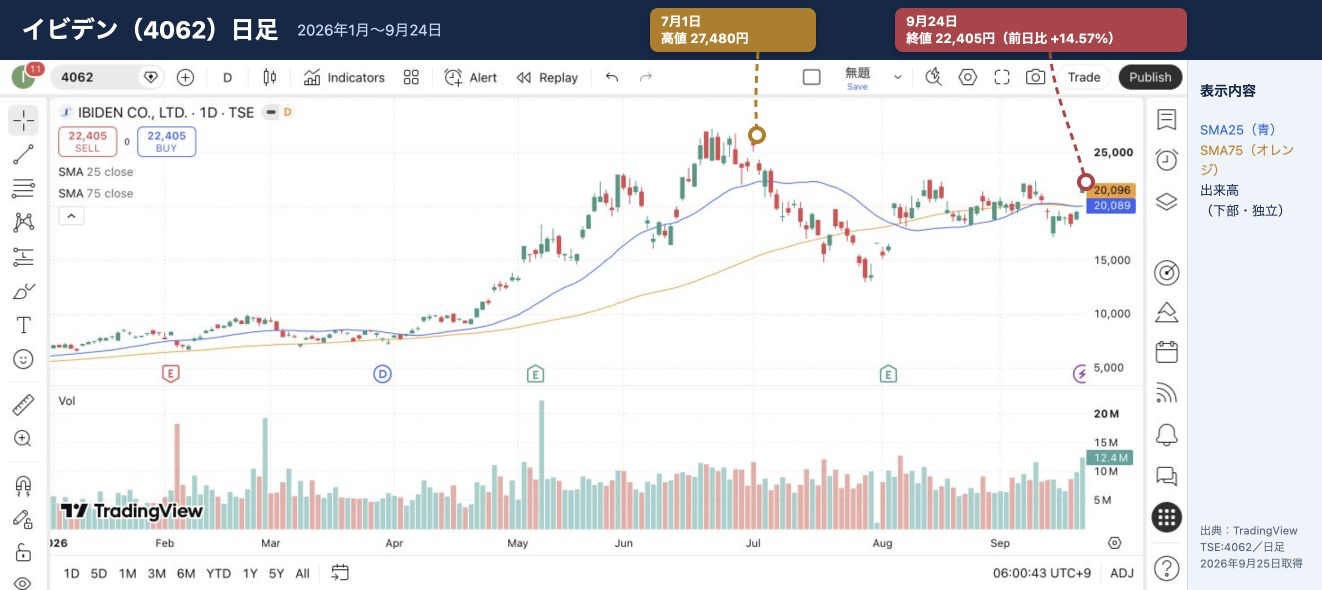
9月24日の終値22,405円に対して、2027年3月期の予想EPSを基準にしたPERは約75倍。年初来高値は7月1日の27,480円です。
現在の株価には、すでにかなり高い成長期待が入っています。
ここから株価がもう一段上を目指すには、「AI需要が強い」という話だけではなく、それが今後も業績予想の上方修正につながることが重要になりそうです。
まず分かりやすい目安になるのが、7月につけた27,480円です。
現在の22,405円からそこまでは、まだ距離があります。
今後の決算でもAIサーバー向け需要が想定以上に強く、売上・利益がさらに伸びるのであれば、再びこの高値を意識する展開は十分考えられます。
さらにその先を考えるなら、2027年度から稼働を始める5,000億円の新設備がポイントになります。
現在は需要が生産能力を上回っています。新しい設備が動き始めれば、これまで能力不足で取り切れなかった需要を売上に変えられるようになります。
会社は2024年度上期末を1とした場合、AI・ASIC向けの生産能力を2027年度末には2倍強にする見通しも示しています。
つまり今後の株価にとって一番分かりやすい強気シナリオは、
AI需要が続く → 新設備が稼働する → 販売数量が増える → 売上・利益がさらに伸びる
という流れです。
これが実際の決算で確認できれば、現在の高いPERにも業績側から追いついてくる余地が出てきます。
反対に注意したいのは、業績が悪くなることだけではありません。
PER約75倍まで評価されている以上、「好調だけど市場が期待したほどではなかった」というだけでも株価が大きく動く可能性があります。
さらに競合も増産しています。
イビデン自身も、競合他社が生産能力を増やすことで価格競争が起こる可能性を認識しており、製品価格について楽観視していないと説明しています。
現在の70~80%という高いシェアが、このままずっと固定されると考えるのも危険です。
次の決算で見たいのは、この3つ
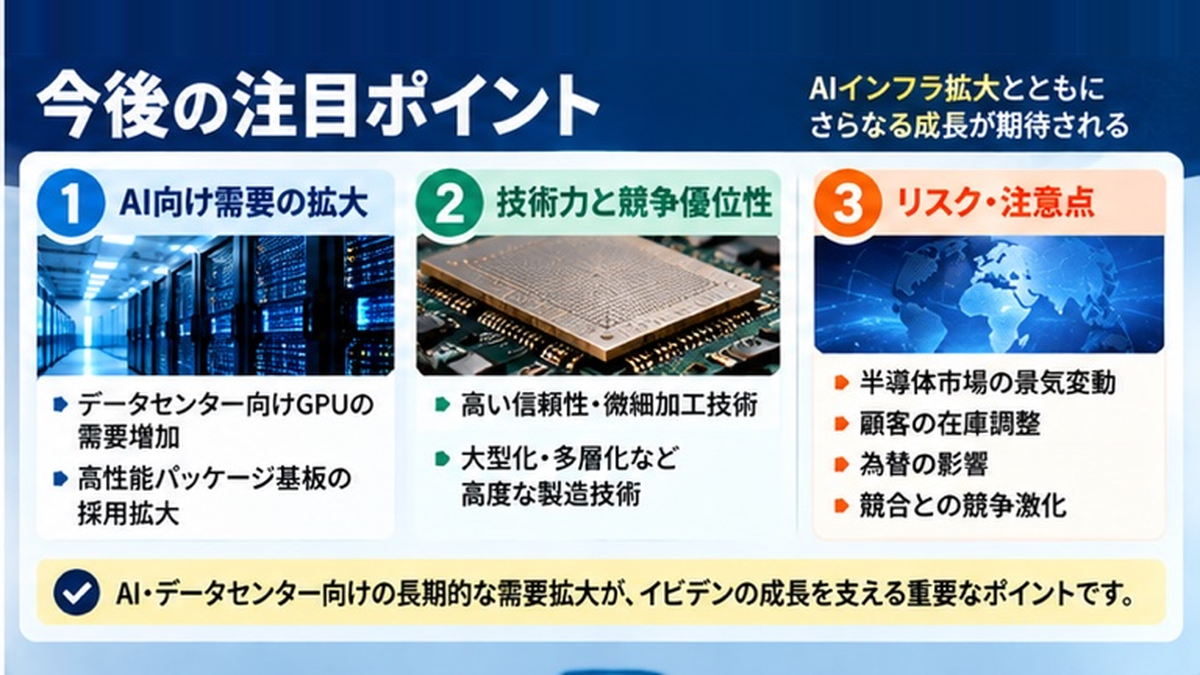
今後の株価を見るなら、自分は次の3点を確認したいと思います。
まず、AIサーバー向けICパッケージ基板の需要が引き続き会社想定を上回っているか。
次に、ASIC向けの売上がどこまで伸びているか。会社はASIC向けについて、大手顧客から引き合いや開発が進んでいると説明しています。
そして2027年度から動き始める新設備について、稼働時期や顧客需要に変化がないかです。
この3つが順調なら、現在の成長ストーリーは続いていると判断しやすくなります。
逆に、需要の伸びが鈍ったり、新設備の立ち上げが遅れたり、競争激化によって価格が下がったりすれば、株価に織り込まれている高い期待とのズレが出てきます。
名前は知っていた。でも調べると見方がかなり変わった
今回調べる前のイビデンは、自分にとって「名前はよく聞く大きな会社」というくらいの印象でした。
それが、AIサーバー向けICパッケージ基板で70~80%程度のシェアを持ち、NVIDIAから「頼るしかない」と言われるほど重要な場所を押さえていると知ると、かなり見え方が変わります。
しかもAI需要は将来の期待だけではなく、すでに業績に表れています。
一方で、株価もそれをかなり評価しています。
今のイビデンを見るうえで大事なのは、「NVIDIA関連だから上がるか」ではなく、今の高い成長期待を、これからの利益成長がどこまで追いかけられるかだと思います。
まず意識したいのは7月高値の27,480円。
その先まで株価が評価を切り上げていくには、5,000億円の設備投資によって増えた生産能力が、実際の売上と利益に変わっていくことが必要になります。
次の決算では、そこにつながる数字が出てくるのか。
今回の急騰を見て終わるのではなく、しばらく追ってみたい銘柄になりました。
※本記事は企業の公式発表、決算資料、公開情報などをもとにした個人的な考察です。特定銘柄の売買を推奨するものではありません。将来の業績や株価を保証するものではなく、投資判断はご自身の責任でお願いいたします。
コメント