
エアトリ(6191)の株価がすごいことになっています。
9月9日の終値は773円。
そこから一気に買われ、9月14日の終値は1,665円。
わずか3営業日で2倍以上です。
きっかけになったのが、業績予想の上方修正と年間160円への大幅増配。
これまで10円だった配当が、いきなり160円です。
最初に見たときは、
「上場10周年だし、記念配当みたいなものかな?」
と思いました。
さすがに10円から160円はインパクトが大きい。
これだけ配当が増えるなら、株価が一気に反応したのも分かります。
ただ、160円という数字を見ると、
「これ、ずっと続く配当なの?」
というのも気になります。
調べてみると、今年だけ160円を出して終わりという話ではなく、会社は株主還元そのものをかなり強めようとしていました。
さらに業績を見てみると、主力の旅行事業は会社自身が「成長鈍化」と言っています。
旅行は鈍化しているのに利益は増えている。
その利益を今度は株主へ大きく返す。
このあたりから、自分が思っていた「エアトリ=旅行予約サイト」というイメージと少し違って見えてきました。
エアトリって、旅行予約の会社じゃないの?
エアトリという名前は自分も知っています。
ただ、実際にサービスを使ったことはありません。
イメージとしては、航空券やホテルを予約するサイト。
たぶん自分と同じくらいの認識の人も多いと思います。
もちろん、それ自体は間違っていません。
主力は国内・海外航空券やホテルを扱うエアトリ旅行事業です。
でも今のエアトリを調べてみると、
「こんなにいろいろやってる会社だったの?」
というのが最初の印象でした。
IT、インバウンド、Wi-Fi、メディア、投資、地方創生、人材、DX、美容、経営者コミュニティなど。
会社は現在、かなり多くの事業を抱えています。
そして、それらをまとめて「エアトリ経済圏」と呼んでいます。
事業を増やす手段として積極的に使っているのがM&Aや資本業務提携。
中長期戦略「エアトリ5000」でも、断続的なM&Aによって取扱高5,000億円を目指す方針を掲げています。
つまり今のエアトリは、
旅行予約サイトを運営する会社というより、旅行を土台にM&Aで事業を増やしていく会社。
こっちの方が実態に近そうです。
売上340億円はそのまま。なのに利益は2倍?
今回の上方修正を見て、まず「ん?」と思ったのがここでした。
※表は横にスクロールできます →
| 2026年9月期予想 | 修正前 | 修正後 | 増減 |
|---|---|---|---|
| 売上収益 | 340億円 | 340億円 | 変更なし |
| 営業利益 | 15億円 | 30億円 | +100% |
| 税引前利益 | 14億円 | 27.9億円 | +99.3% |
| 最終利益 | 6億円 | 19.5億円 | +225% |
売上予想は340億円のまま。
それなのに営業利益は15億円から30億円。
最終利益は6億円から19.5億円です。
これだけ見ると、
「旅行予約が想定以上に伸びたのかな?」
と思います。
でも、そう単純でもありません。
第3四半期までの売上収益は271.3億円、営業利益は31.7億円。
会社は主力の旅行事業について、「さらなる成長鈍化・競争激化」と説明しています。
一方で、旅行事業に続く各事業セグメントは好調。
今期だけでも複数のM&A・資本業務提携を実施していて、旅行以外の利益源を増やしています。
つまり、
旅行が絶好調だから利益が増えた、という話ではない。
旅行事業の勢いが以前より落ちる中でも、別の事業から利益が出るようになってきた。
自分はここを見て、今回の業績上方修正の意味が少し分かった気がしました。
旅行の成長株から、別の見られ方へ?
ここで160円配当の話に戻ります。
これまで10円だった配当を160円まで増やす。
当然、株主還元としてはかなり強烈です。
でも、自分は単純に
「高配当になったから株価が上がった」
だけではない気がしています。
エアトリはこれまで、
「旅行市場が伸びれば一緒に成長する会社」
という見られ方が強かったと思います。
でも、その主力旅行事業は成長鈍化。
このままだと市場から、
「旅行の成長が止まってきた会社」
と見られてもおかしくありません。
一方で実際には、旅行以外の事業を増やし、会社全体では利益を出せるようになってきている。
そこで、
「旅行の成長株」から、「複数事業で利益を出して、その利益を株主にも返す会社」へ見られ方を変えたいのかな。
今回の株主還元を見て、自分はそんなことを考えました。
もちろん会社が、
「評価軸を変えるために160円配当にします」
と言っているわけではありません。
あくまで自分の考えです。
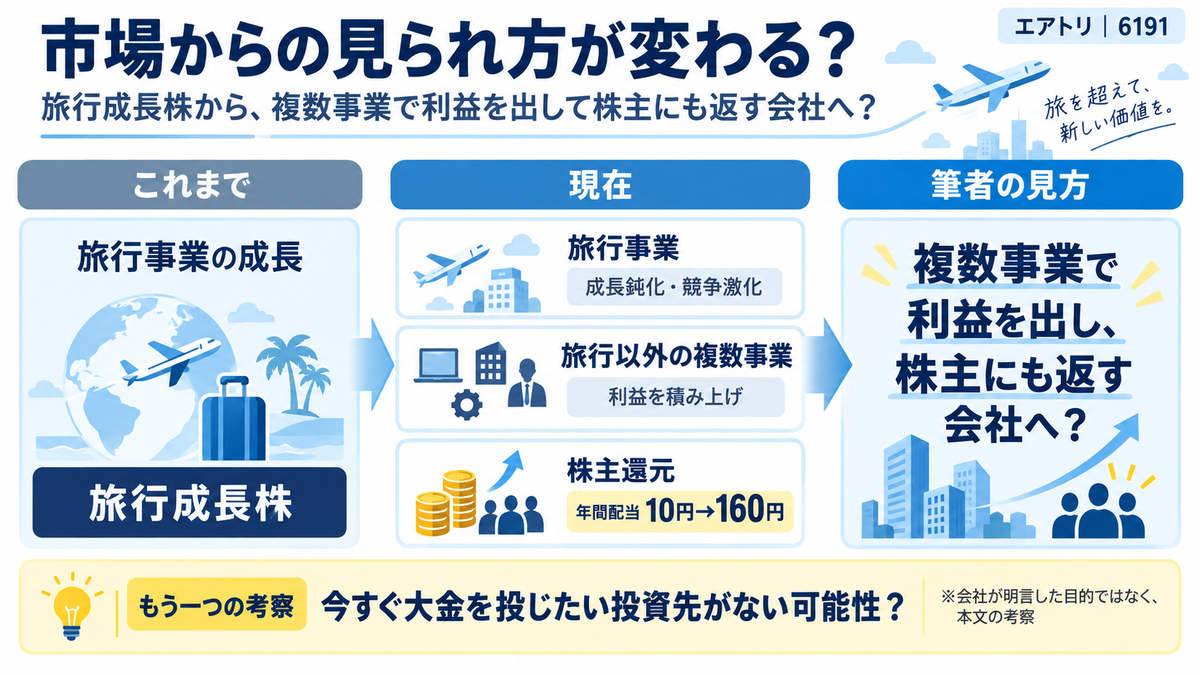
ただ、今回の株価を見る限り、市場の見方が一気に変わったのは確かです。
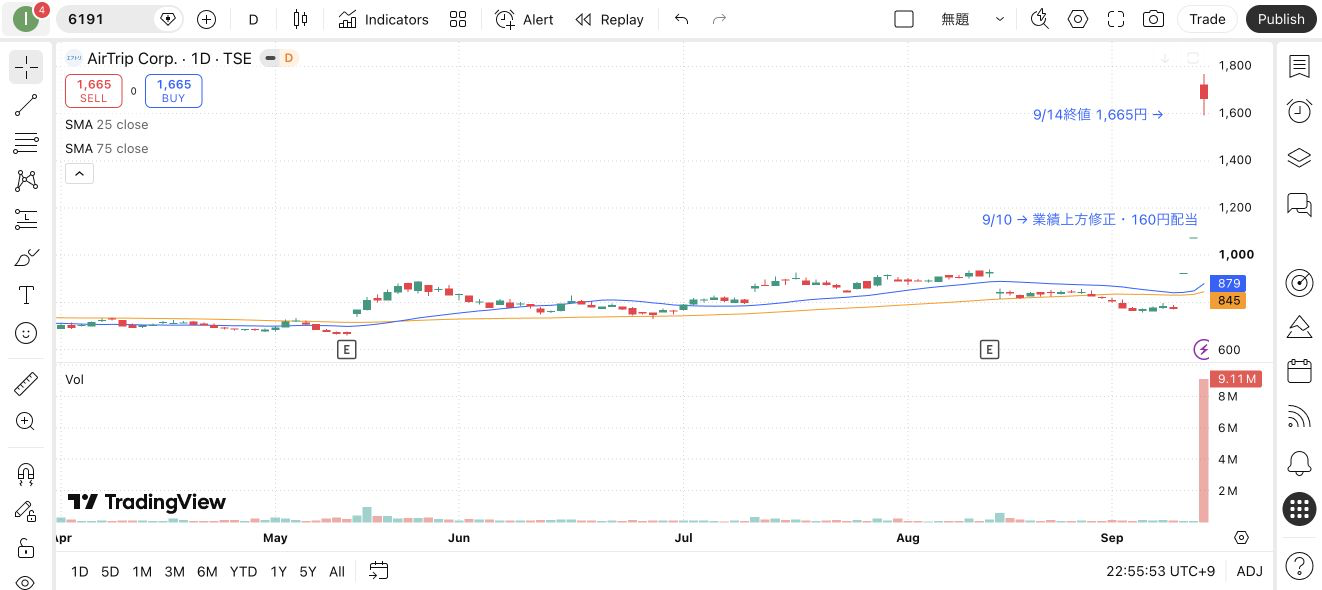
9月9日773円だった株価は、14日には1,665円。
3営業日で約2.15倍。
少なくとも短期的には、主力事業の成長鈍化よりも、
「利益を出し、その利益を株主へ返す会社になった」
という方を市場は強く評価したように見えます。
でも、それなら今後も160円配当が続くの?
ここはやっぱり気になります。
過去のエアトリは年間10円配当を基本としていました。
今回160円まで一気に増えたからといって、
「これから毎年160円もらえる会社になった」
と考えるのはさすがに違うと思います。
会社はもともと、財務基盤を維持しながら内部留保を確保し、成長投資にも資金を使う方針です。
一方で、2025年9月期の決算時点から、
安定収益を作れる事業からの利益を原資として株主還元を拡充する方向
を示していました。
つまり今回の大幅増配は突然出てきたというより、
複数事業から利益が出るようになってきたから、その一部を株主へ返す
という流れの延長にあります。
この点では、自分が最初に思った「単なる記念配当」とはちょっと違いました。
もう一つ気になる。そんなに配るなら成長投資に使わなくていいの?
ここまでなら、
「旅行以外でも稼げるようになったから株主にも返す」
で話は分かります。
でも、もう一つ疑問が残ります。
エアトリはこれからもM&Aや新規事業で成長する方針です。
中長期戦略では、
- 毎年1事業以上の新規事業
- 大型案件を含む断続的なM&A
- toB収益の積み上げ
- 旅行事業の安定収益化
を進めています。
営業利益もまず50億円、その先に100億円を目指しています。
だったら、
配当に回すより、そのお金を成長投資に使った方がいいんじゃない?
これはやっぱり気になります。
そこで自分が思ったのが、
今すぐ大金を突っ込むほど魅力的な投資先がないのかな。
ということです。
M&Aは、やれば必ず成長できるわけではありません。
高い値段で会社を買って、その後思ったほど利益が出なければ減損になることもあります。
だったら、
お金があるからとりあえずM&Aするより、いい案件が出るまでは株主へ返す。
そんな考え方なら、それほど不自然ではありません。
むしろ無理に買収されるより、その方が株主としては安心です。
ただし、ここも会社が
「投資先がないから株主に返します」
と言っているわけではありません。
あくまで自分が今回の方針を見て感じたことです。
成長をやめるわけではない
ここを勘違いすると、
「エアトリは成長を諦めて高配当株になった」
ようにも見えてしまいます。
でも会社の戦略を見る限り、それは違います。
「エアトリ5000」では、断続的なM&Aによる成長を引き続き大きな柱にしています。
3カ年以内に減損等控除前営業利益50億円。
その後は100億円。
かなり強気の目標です。
実際、今期第3四半期までにも7件のM&A・資本業務提携を実施しています。
だから今のエアトリは、
成長投資をやめて株主還元へ切り替えた会社
ではなく、
M&Aや新規事業を続けながら、株主還元も一気に強めた会社。
ここがポイントだと思います。
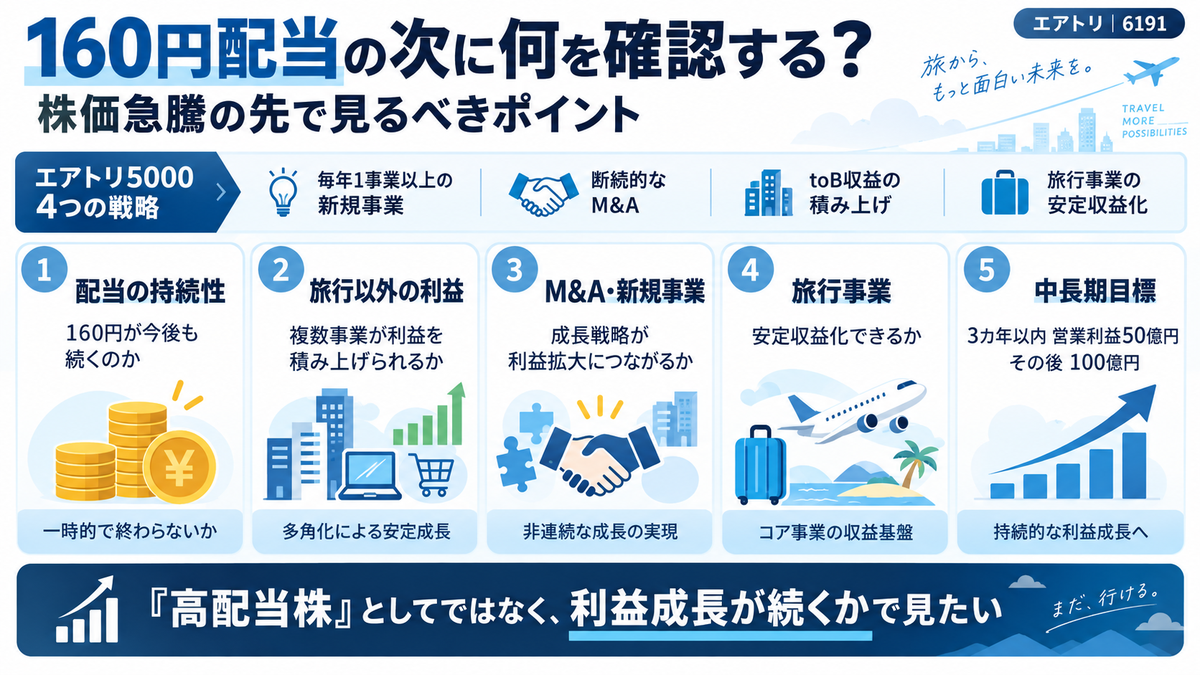
そして、たぶん市場が評価したのもこの組み合わせです。
自分は「160円もらえる株」としては見ないかな
今回の発表を最初に見たときは、
「160円も配るのか、すごいな」
というのが率直な印象でした。
でも調べてみると、自分の見方は少し変わりました。
主力の旅行事業は成長鈍化。
ただ、その一方で旅行以外の事業が増え、会社全体として利益を作れるようになってきた。
そこで株主還元を一気に強めた。
自分は、
旅行の成長株としてだけでは評価されにくくなってきたから、複数事業で稼いで株主にも返す会社へ評価軸を変えたいのかな。
という見方をしています。
それともう一つ。
今すぐ無理に資金を使うほどいい投資先がないなら、一度株主へ返す。
これもあり得ると思っています。
もしこの2つがうまくかみ合っているなら、今回の還元はかなり面白い一手です。
逆に気になるのは、ここから。
株価は3営業日で2倍以上になりました。
160円配当のインパクトだけで見ると、さすがに上がり方は速い。
自分なら今のエアトリを、
「高配当になったから買う銘柄」
として見るより、
「旅行会社から複数事業で利益を出す会社へ本当に変われるのか」
を追う銘柄として見たいです。
今回の160円配当で、市場の注目を集めることには成功しました。
あとはその評価に、業績がついてこられるか。
自分が次に見たいのは、配当額よりそっちです。
※本記事は公開情報をもとにした個人的な考察であり、エアトリを含む特定銘柄の売買を推奨するものではありません。株式投資には価格変動等のリスクがあります。最終的な投資判断はご自身の責任でお願いいたします。
コメント